
الفرق بين عائدات سندات الخزانة الأمريكية يتقلص بشدة مع تجدد تحذيرات الانقلاب: ما الذي يجب على متداولي عقود الفروقات (CFD) مراقبته؟
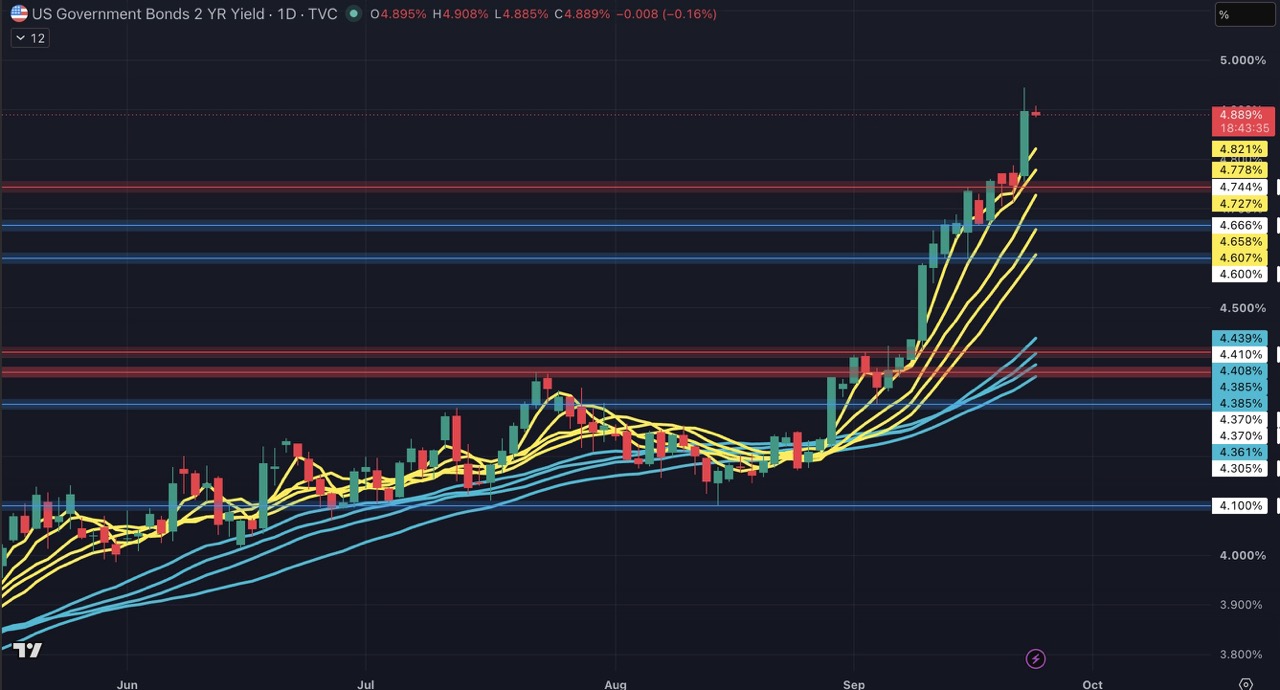
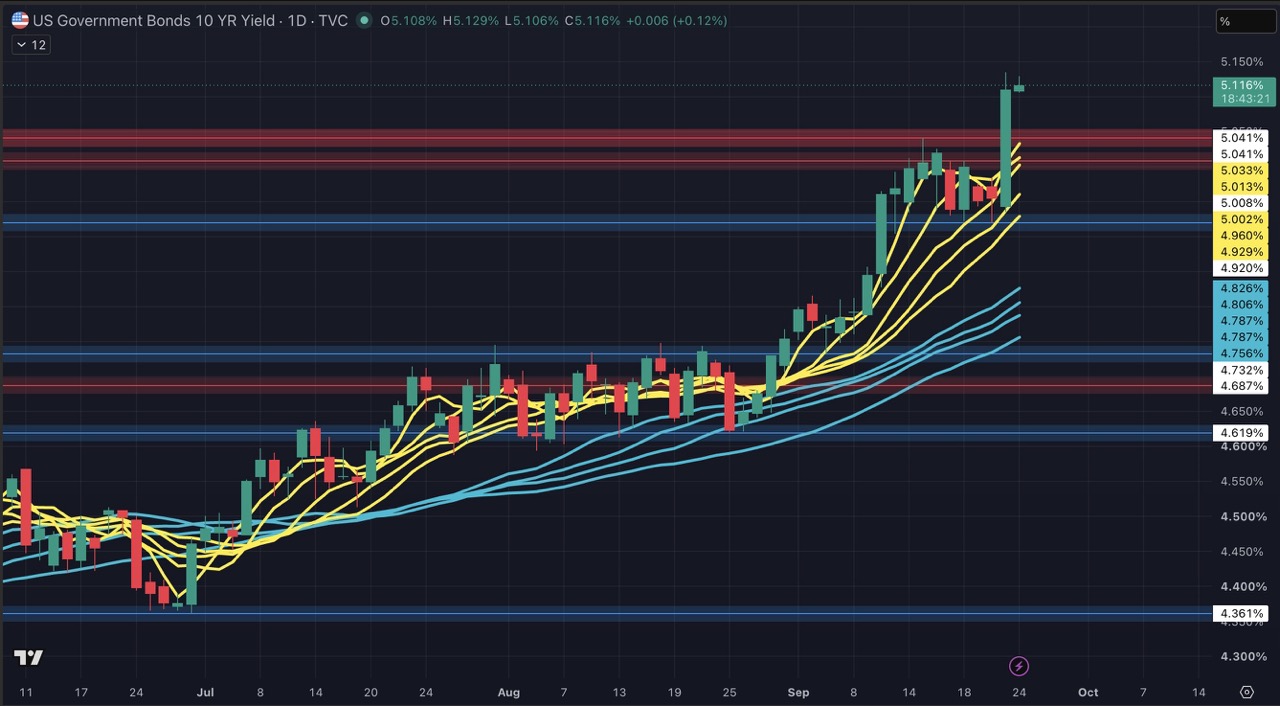
أعاد ارتفاع أسعار النفط إحياء المخاوف من التضخم، في حين تعيد الأسواق تقييم احتمالية رفع مجلس الاحتياطي الفيدرالي (Fed) لمعدلات الفائدة مجددًا. ونتيجة لذلك، شهد منحنى عائدات سندات الخزانة الأمريكية تسطحًا سريعًا خلال الأسابيع الأخيرة. وتقلّص الفرق بين عائدات سندات الخزانة لأجل عامين وعشرة أعوام بشدة من نحو 75 نقطة أساس في فبراير إلى حوالي 22 نقطة أساس، مما أثار نقاشًا متزايدًا حول إمكانية انقلاب منحنى العائدات مرة أخرى.
بالنسبة إلى مستثمري الأسهم ومتداولي عقود الفروقات (CFD)، فإن هذا الأمر يمثل أكثر من مجرد إشارة تقنية من سوق السندات، فقد يؤثر على أداء أسعار أسهم القطاع المالي، والمرافق العامة، وأسهم النمو، والذهب، والمؤشرات الرئيسية للأسهم.
ما هو انقلاب منحنى العائدات؟
في الظروف الطبيعية، يطلب المستثمرون عائدات أعلى للاحتفاظ بالسندات ذات آجال الاستحقاق الأطول للتعويض عن مخاطر الوقت والتضخم. ونتيجة لذلك، يكون عائد سندات الخزانة الأمريكية لأجل عشرة أعوام أعلى في العادة من عائد السندات لأجل عامين.
ومع ذلك، عندما تتوقع الأسواق ارتفاع معدلات الفائدة قصيرة الأجل بسبب تشديد السياسة النقدية من مجلس الاحتياطي الفيدرالي، بالتزامن مع توقعات بتباطؤ النمو الاقتصادي في المستقبل، قد ترتفع عائدات السندات قصيرة الأجل بسرعة وتقترب تدريجيًا من عائدات السندات طويلة الأجل، أو تتجاوزها. وعندما يرتفع عائد سندات الخزانة لأجل عامين فوق عائد السندات لأجل عشرة أعوام، يُقال إن منحنى العائدات قد «انقلب».
تاريخيًا، كان انقلاب منحنى العائدات يُنظر إليه غالبًا كإشارة تحذيرية مبكرة لحالات الركود الاقتصادي. ومع ذلك، لا ينبغي التعامل معه كتوقع دقيق تمامًا، بل يُفهم على نحو أفضل كإشارة إلى تشديد الظروف المالية، وتباطؤ توقعات النمو، وتزايد مخاطر إعادة تقييم الأصول.
لماذا تتزايد توقعات رفع معدلات الفائدة مجددًا؟
يُعزى التسطح الأخير في منحنى العائدات بشكل أساسي إلى ثلاثة عوامل:
1. ارتفاع أسعار النفط يزيد الضغوط التضخمية
يؤثر ارتفاع أسعار الطاقة بشكل مباشر على أسعار المستهلكين وتكاليف الشركات. وإذا ظلت أسعار النفط مرتفعة، فقد تخشى الأسواق من تباطؤ انخفاض التضخم، أو حتى تسارعه مجددًا.
2. الأسواق تُسعّر احتمالية مزيد من رفع معدلات الفائدة من قِبَل مجلس الاحتياطي الفيدرالي
يتميز عائد سندات الخزانة لأجل عامين بحساسية خاصة لتغيرات توقعات السياسة النقدية. فعندما يعتقد المتداولون أن مجلس الاحتياطي الفيدرالي ما زال لديه مجال لرفع معدلات الفائدة، غالبًا ما يرتفع عائد السندات لأجل عامين بمعدل أسرع من عائد السندات لأجل عشرة أعوام، مما يؤدي إلى تقلّص الفرق بين السندات قصيرة الأجل وطويلة الأجل.
3. استمرار صلابة بيانات الاقتصاد والتضخم
على الرغم من استمرار بيئة معدلات الفائدة المرتفعة لفترة طويلة، لم يشهد النمو الاقتصادي الأمريكي وسوق العمل وبعض الأصول ذات المخاطر تراجعًا كبيرًا. وهذا يقلل من الأسباب التي تدفع مجلس الاحتياطي الفيدرالي إلى التحول السريع نحو سياسة أكثر تيسيرًا، ويزيد من احتمالية بقاء معدلات الفائدة مرتفعة لفترة أطول.
لا يتمثل القلق الأساسي في السوق في مجرد التساؤل حول ما إذا كان مجلس الاحتياطي الفيدرالي سيرفع معدلات الفائدة مجددًا، بل في المدة التي ستبقى فيها المعدلات مرتفعة. فإذا استمرت معدلات الفائدة مرتفعة لفترة طويلة، فقد يؤثر ذلك على تكاليف تمويل الشركات، والنشاط العقاري، وثقة المستهلكين، ومدى استعداد البنوك لمنح القروض.
هل يعني انقلاب منحنى العائدات أن الركود أمر محتم؟
ليس بالضرورة، ولكن لا ينبغي تجاهل الأمر.
قبل عدة حالات ركود سابقة في الولايات المتحدة، شهد منحنى العائدات انقلابًا فعليًا. ومع ذلك، عادةً ما يكون هناك تأخير زمني بين الانقلاب والركود، يتراوح غالبًا بين عدة فصول وأكثر من عام. كما شهد التاريخ حالات «إنذار كاذب»، حيث انقلب منحنى العائدات أو أصبح مسطحًا للغاية دون أن يدخل الاقتصاد في ركود على الفور.
من المهم أيضًا الإشارة إلى أن الأسواق تستخدم فروقات عائدات مختلفة لتقييم مخاطر الركود:
-
عائدات سندات الخزانة لأجل عامين مقابل عشرة أعوام: تُستخدم بشكل شائع لتتبع تسعير السوق الفوري لسياسة مجلس الاحتياطي الفيدرالي والآفاق الاقتصادية.
 |
 |
-
سندات الخزانة لأجل ثلاثة أشهر مقابل عائد السندات لأجل عشرة أعوام: تعتبر بعض مؤسسات البحث أن هذا الفرق أكثر دلالة للتنبؤ بحالات الركود.
باستخدام نموذج مجلس الاحتياطي الفيدرالي في كليفلاند المُستشهد به في المقال كمثال، تبقى احتمالية حدوث ركود خلال العام المقبل - المُقدرة باستخدام الفرق بين عائد ثلاثة أشهر وعشرة أعوام - عند نحو 12.3%. وهذا يشير إلى أنه على الرغم من أن سوق السندات أصدر تحذيرًا، فلا يوجد إجماع بعد على أن الركود أمر لا مفر منه.
بالنسبة إلى المتداولين، يُفضّل التعامل مع منحنى العائدات باعتباره مقياسًا لدرجة المخاطر وتقييمه بالتزامن مع أسعار النفط، وبيانات التضخم، وتقارير التوظيف، وتعليقات مجلس الاحتياطي الفيدرالي، وأرباح الشركات.
القطاعان الأكثر عرضة للتأثر: القطاع المالي والمرافق العامة
القطاع المالي: احتمالية تعرض صافي هوامش الفائدة للضغط
يُعد تسطح منحنى العائدات أو انقلابه في العادة خبرًا غير جيد للبنوك.
يعتمد النموذج المصرفي التقليدي على استقبال الإيداعات قصيرة الأجل بتكاليف منخفضة نسبيًا، ومنح القروض لآجال متوسطة إلى طويلة بمعدلات فائدة أعلى. وعندما ترتفع معدلات الفائدة قصيرة الأجل بسرعة دون أن ترتفع عائدات الآجال الطويلة بالمعدل نفسه، قد تواجه البنوك ارتفاعًا في تكاليف التمويل دون أن يتحسن دخل الإقراض بشكل متناسب. وقد يؤدي ذلك إلى تقلص صافي دخل الفائدة وصافي هوامش الفائدة.
ولهذا السبب، تتعرض أسهم القطاع المالي غالبًا للضغط خلال فترات تسطح منحنى العائدات. وإذا بدأت الأسواق أيضًا في القلق بشأن تباطؤ النمو الاقتصادي، فقد تزداد المخاطر المرتبطة بخسائر القروض، وضعف الطلب على القروض، وتباطؤ نشاط أسواق رأس المال.
بالنسبة إلى متداولي عقود الفروقات (CFD)، قد تكون أسهم القطاع المالي ومؤشرات القطاع المالي حساسة بشكل خاص إزاء:
-
قرارات مجلس الاحتياطي الفيدرالي بشأن معدلات الفائدة ومخطط النقاط (dot plot)
-
مؤشر أسعار المستهلكين (CPI)، ومؤشر نفقات الاستهلاك الشخصي (PCE)، وتقارير التوظيف في الولايات المتحدة
-
صافي دخل الفائدة للبنوك وآفاق الإقراض الواردة في تقارير الأرباح
-
التغيرات في عائدات سندات الخزانة لأجل عامين وعشرة أعوام، وكذلك الفرق بينهما
المرافق العامة: عبء مزدوج من ضغوط التقييم والتمويل
تُعد شركات المرافق العامة أنشطة تجارية ذات كثافة رأسمالية عالية، فهي تتطلب استثمارات طويلة الأجل في شبكات الكهرباء، ومرافق التوليد، وأنظمة النقل والتوزيع، والبنية التحتية الأخرى. ونتيجة لذلك، فهي حساسة بشكل خاص لتكاليف التمويل.
عند ارتفاع معدلات الفائدة، قد تواجه شركات المرافق العامة تكاليف أعلى لخدمة الدين. وفي الوقت نفسه، قد تتراجع جاذبيتها المرتبطة بتوزيعات الأرباح المرتفعة. وإذا ارتفعت عائدات سندات الخزانة إلى مستويات مرتفعة، فقد يتجه بعض المستثمرين الباحثين عن الدخل نحو سندات أقل مخاطرة، مما يقلل الطلب على عائدات توزيعات أرباح المرافق العامة.
يمكن أن تؤدي معدلات الفائدة المرتفعة أيضًا إلى خفض تقييم «الأصول ذات المدة الطويلة». وتتميز شركات المرافق العامة عادةً بتدفقات نقدية مستقبلية مستقرة نسبيًا، لكن بنمو أبطأ بشكل عام. وبالتالي، عندما ترتفع معدلات الخصم، قد تصبح ضغوط التقييم أكثر وضوحًا.
ماذا يعني عائد سندات الخزانة لأجل عشرة أعوام بنسبة 5% بالنسبة للأسهم؟
يُنظر إلى عائد سندات الخزانة لأجل عشرة أعوام القريب من 5% أو أعلى منه غالبًا كاختبار ضغط مهم للأصول ذات المخاطر.
فمن جهة، يرفع المعدل الخالي من المخاطر الأعلى معدل الخصم المستخدم في تقييم الأسهم، وهو أمر غير مواتٍ بشكل خاص لأسهم التكنولوجيا والقطاعات ذات التقييمات المرتفعة التي تعتمد بشكل كبير على توقعات النمو طويل الأجل. ومن جهة أخرى، يجعل ارتفاع عائدات السندات النقد والأصول ذات الدخل الثابت أكثر جاذبية، مما قد يسحب بعض رأس المال من الأسهم.
ومع ذلك، تتميز الدورة السوقية الحالية أيضًا بخصائص فريدة. فقد وفّرت الاستثمارات في الذكاء الاصطناعي، والنفقات الرأسمالية للتكنولوجيا، ونمو أرباح الشركات الكبرى دعمًا للأسهم الأمريكية. ونتيجة لذلك، ظلت المؤشرات الرئيسية للأسهم صامدة نسبيًا حتى مع استمرار ارتفاع العائدات.
يعكس هذا صراعًا بين قوتين متضادتين:
-
ضغوط معدلات الفائدة والتضخم: سلبية على الأصول ذات التقييمات المرتفعة، والقطاع المالي، والصناعات ذات الرافعة المالية المرتفعة.
-
الاستثمار في الذكاء الاصطناعي وصلابة أرباح الشركات: تدعم قطاعات التكنولوجيا وأشباه الموصلات والمؤشرات الرئيسية للأسهم.
إذا انخفضت أسعار النفط في الأشهر المقبلة، فقد تخف الضغوط التضخمية، وهو ما قد يقلل الحاجة إلى مزيد من التشديد النقدي من مجلس الاحتياطي الفيدرالي. وفي المقابل، إذا استمرت أسعار الطاقة في الارتفاع وتجاوز التضخم التوقعات مجددًا، فقد تعيد الأسواق تسعير توقعاتها نحو معدل نهائي أعلى.
ما الذي يجب أن يراقبه متداولو الذهب ومؤشرات الأسهم؟
في بيئة تتسم بتسطح منحنى العائدات وتزايد توقعات رفع معدلات الفائدة، غالبًا ما يشهد الذهب ومؤشرات الأسهم تقلبات أسرع وأكثر وضوحًا.
الذهب: مراقبة العائدات الحقيقية والطلب على الملاذ الآمن
لا يمنح الذهب فائدة. وبالتالي، فإن ارتفاع معدلات الفائدة الاسمية والحقيقية يزيد عمومًا من تكلفة الفرصة البديلة للاحتفاظ بالذهب، وقد يضغط على أسعاره. ومع ذلك، إذا ارتفعت المخاطر الجيوسياسية وتصاعد تجنب المخاطر في الأسواق المالية، فقد يحصل الذهب على دعم من الطلب على الملاذ الآمن.
من العوامل الرئيسية التي يجب أن يراقبها متداولو الذهب:
-
مؤشر أسعار المستهلكين (CPI)، ومؤشر نفقات الاستهلاك الشخصي (PCE)، وبيانات التوظيف في القطاعات غير الزراعية في الولايات المتحدة
-
قرارات مجلس الاحتياطي الفيدرالي بشأن معدلات الفائدة ولغة السياسة النقدية
-
تحركات مؤشر الدولار الأمريكي
-
العائدات الحقيقية في الولايات المتحدة
-
أسعار النفط والتغيرات في المخاطر الجيوسياسية
مؤشرات الأسهم: مراقبة التناوب القطاعي والحساسية لمعدلات الفائدة
بالنسبة لمؤشرات الأسهم الأمريكية، لا يؤدي ارتفاع معدلات الفائدة بالضرورة إلى تراجع فوري وواسع في السوق، لكنه قد يعمّق التباين بين القطاعات. فقد يكون القطاع المالي والمرافق العامة والصناعات ذات الرافعة المالية المرتفعة عرضة نسبيًا للتأثر، في حين قد تظل شركات التكنولوجيا وأشباه الموصلات والشركات المرتبطة بالذكاء الاصطناعي مدعومة بأرباحها ونفقاتها الرأسمالية.
عند تداول مؤشرات الأسهم، يمكن مراقبة ما يلي:
-
عائدات سندات الخزانة الأمريكية لأجل عامين وعشرة أعوام
-
ما إذا كان الفرق في منحنى العائدات سيستمر في التقلص أو سينتقل إلى الانقلاب
-
أحدث تقييمات مجلس الاحتياطي الفيدرالي بشأن التضخم والنمو الاقتصادي
-
أرباح شركات التكنولوجيا الكبرى والنفقات الرأسمالية المرتبطة بالذكاء الاصطناعي
-
ما إذا كانت أسعار النفط الخام ستستمر في رفع توقعات التضخم
الخلاصة: الانقلاب ليس إشارة بيع، بل إشارة لإدارة المخاطر
يشير اقتراب منحنى العائدات من الانقلاب إلى تغير توقعات السوق بشأن معدلات الفائدة المستقبلية، والنمو الاقتصادي، والتضخم. وفي حين تشير الأدلة التاريخية إلى أن حالات الانقلاب غالبًا ما ترتبط بمخاطر الركود، فإنها لا تعني أن الأسواق ستنعكس على الفور، ولا تعني أن جميع الأسهم ستنخفض في الوقت نفسه.
في هذه المرحلة، تتمثل المجالات الرئيسية التي يجب مراقبتها في الضغط الذي تفرضه معدلات الفائدة المرتفعة على القطاع المالي والمرافق العامة، بالإضافة إلى التأثيرات المُضخِّمة لأسعار النفط والتضخم وسياسة مجلس الاحتياطي الفيدرالي على تقلبات الذهب ومؤشرات الأسهم الرئيسية. وبدلًا من تبني رأي أحادي الجانب حول الركود أو السوق الصاعدة، قد يكون من الأفضل للمتداولين تتبع منحنى العائدات، وبيانات التضخم، والتناوب القطاعي، مع إدارة المخاطر من خلال أوامر إيقاف الخسارة، وضبط الرافعة المالية، وتحديد حجم الصفقات.
هل تسعى لاستثمار تحركات السوق الناتجة عن معدلات الفائدة، وأسعار النفط، وسياسة مجلس الاحتياطي الفيدرالي؟ استكشف فرص تداول الذهب ومؤشرات الأسهم عبر Bitget CFD واستفد من الأسواق الصاعدة والنازلة على حد سواء. تُعد عقود الفروقات (CFD) منتجات ذات رافعة مالية، وقد تُضخّم تحركات الأسعار الأرباح والخسائر على حد سواء. يُرجى تقييم مدى تحملك للمخاطر بعناية قبل التداول.
جميع المحتويات التعليمية المتعلقة بالتداول والمُقدَّمة من Bitget هي لأغراض تعليمية فقط، ولا ينبغي اعتبارها نصيحة مالية. الاستراتيجيات والأمثلة المُشاركة هي للرجوع إليها فقط، وقد لا تعكس ظروف السوق الفعلية. ينطوي تداول عقود الفروقات (CFD) على مخاطر كبيرة، بما في ذلك احتمالية فقدان رأس المال. لا تضمن الأداءات السابقة تحقيق نتائج مماثلة في المستقبل. يُرجى إجراء بحث شامل والتأكد من فهم المخاطر المرتبطة بذلك. لا تتحمل Bitget أي مسؤولية عن القرارات التي يتخذها المستخدمون في التداول.


- ما هو انقلاب منحنى العائدات؟
- لماذا تتزايد توقعات رفع معدلات الفائدة مجددًا؟
- هل يعني انقلاب منحنى العائدات أن الركود أمر محتم؟
- القطاعان الأكثر عرضة للتأثر: القطاع المالي والمرافق العامة
- ماذا يعني عائد سندات الخزانة لأجل عشرة أعوام بنسبة 5% بالنسبة للأسهم؟
- ما الذي يجب أن يراقبه متداولو الذهب ومؤشرات الأسهم؟
- الخلاصة: الانقلاب ليس إشارة بيع، بل إشارة لإدارة المخاطر
 ملخص TradFi الأسبوعي (21 سبتمبر - 25 سبتمبر)2026-09-25 | 10m