Bitget App
تداول بذكاء
شراء العملات المشفرةنظرة عامة على السوقالتداولالعقود الآجلةStocksEarnالمؤسسةالذكاء الاصطناعي والمزيد
Phala توافق على التحول الكامل إلى Ethereum L2 وتغادر Polkadot Parachain

Phala توافق على التحول الكامل إلى Ethereum L2 وتغادر Polkadot Parachain

KriptoworldKriptoworld2025/10/10 06:53
عرض النسخة الأصلية
By:by Tatevik Avetisyan

وافقت Phala على الانتقال الكامل من Polkadot parachain إلى Ethereum L2. حدد الفريق بدء العملية قبل 20 نوفمبر. سيحصل حاملو عملة PHA على مبادلة ERC-20 بنسبة 1:1. ستستمر عمليات التخزين والمكافآت والحوكمة على Ethereum L2.

الهجرة إلى Ethereum L2: الجدول الزمني، مبادلة عملة PHA، والاستمرارية

أكدت Phala التصويت في منشور على X يوم الأربعاء. وجاء في الرسالة: "تمت الموافقة على الاقتراح: Phala تنتقل إلى Ethereum L2!" وحدد الإعلان نافذة الهجرة قبل 20 نوفمبر.
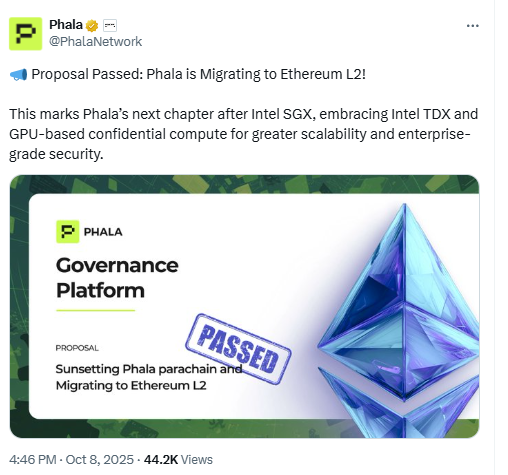
Phala توافق على التحول الكامل إلى Ethereum L2 وتغادر Polkadot Parachain image 0 Phala توافق على التحول الكامل إلى Ethereum L2 وتغادر Polkadot Parachain image 1 Phala تنتقل إلى Ethereum L2. المصدر: PhalaNetwork على X

سيتم تحويل عملة PHA إلى ERC-20 جديدة بنسبة 1:1. يوضح الفريق أن الأرصدة الحالية ستتم مطابقتها مع عملة Ethereum L2. تحافظ المبادلة على التوريد والفئات كما هي لحاملي العملة.

ستستمر عمليات التخزين والمكافآت والحوكمة على Ethereum L2 بعد الانتقال. يمكن للمستخدمين توقع المشاركة المستمرة. يركز المخطط على إبقاء الأدوار على السلسلة متاحة أثناء الهجرة.

تدير Phala بالفعل Ethereum L2 "حية وعاملة" تم إطلاقها في يناير. القرار الحالي ينقل التركيز الكامل إلى تلك البنية. لن يكون Polkadot parachain بعد الآن المنزل الأساسي لـ PHA.

لماذا تغادر Phala Polkadot Parachain إلى Ethereum L2: التوسع، EVM، السيولة

تم تقديم الاقتراح في 27 سبتمبر من قبل doylegxd، قائد نجاح النظام البيئي في Phala Network. أوصى بتوحيد التخزين والحوكمة والحوسبة السرية ضمن نظام بيئي متوافق مع EVM. كان الهدف هو تركيز النشاط على مجموعة أدوات واحدة.

جادلت الوثيقة بأن تجديد فتحة Polkadot parachain سيعني "بنية تحتية ذات قابلية توسع محدودة". كما أشارت إلى متطلبات الصيانة. هذه المتطلبات ستستهلك الموارد دون تحسين بصمة الحوسبة.

أكد النص على أدوات العمل القياسية والسيولة على Ethereum. واستشهد بالتوافق مع المحافظ، والأوراكل، وخطوط تطوير البرمجيات. يضع مسار Ethereum L2 مشروع Phala بجوار السيولة والبنية التحتية لـ EVM الراسخة.

الحوسبة السرية للذكاء الاصطناعي وحوسبة GPU على Ethereum L2: TDX وأعباء العمل المؤسسية

تصف Phala نفسها بأنها سحابة لامركزية للحوسبة الخاصة والآمنة وقابلة للتوسع. تستهدف تطبيقات Web3 المدمجة مع الذكاء الاصطناعي التي تحتاج إلى السرية. تستخدم التنفيذ الموثوق وخصوصية على مستوى الأجهزة للمهام الحساسة.

ينص الاقتراح على:

"يوفر L2 عبء تشغيلي أقل واندماجًا مباشرًا مع سيولة وأدوات Ethereum. كما أنه المنزل الطبيعي لنشر TDX وأعباء العمل السرية القائمة على GPU، حيث نرى بالفعل جذبًا تجاريًا في المراحل المبكرة."

يبرز الاقتباس التركيز على حوسبة الذكاء الاصطناعي وحوسبة GPU.

يحافظ هذا التصميم لـ Ethereum L2 على الحوسبة السرية للذكاء الاصطناعي بالقرب من رأس المال وأدوات المطورين. كما يضع تدفقات عمل TDX وحوسبة GPU بالقرب من معايير EVM. يمكن للمستخدمين المؤسسيين مواءمة الحوسبة والسيولة والحوكمة على سلسلة واحدة.

سياق السوق: Phala، مقاييس عملة PHA، والمقارنات متعددة السلاسل

حصلت Phala على فتحة Polkadot parachain في أواخر عام 2021. وضع هذا الشبكة بين الفائزين الأوائل في مزادات Polkadot. ينقل الانتقال الجديد إلى Ethereum L2 طبقة التنفيذ الأساسية للشبكة.

سلكت مشاريع Polkadot الأخرى طرقًا مختلفة. قامت Astar وKILT Protocol بدمج Ethereum من خلال نهج متعدد السلاسل. حافظوا على عمليات Polkadot parachain مع إضافة مسارات EVM. اختارت Phala بدلاً من ذلك الهجرة الكاملة إلى Ethereum L2.

تحتل عملة PHA المرتبة الحادية عشرة بين أصول العملات المشفرة لوكلاء الذكاء الاصطناعي من حيث القيمة السوقية عند 80.6 مليون دولار، وفقًا لـ CoinGecko. كما تحتل مكانة ضمن أفضل 50 عملة ذكاء اصطناعي من حيث القيمة السوقية. تضع هذه الأرقام PHA ضمن قطاع نشط لحوسبة الذكاء الاصطناعي.

الحوكمة والتواريخ: اقتراح 27 سبتمبر، التصويت، والبدء قبل 20 نوفمبر

كان تاريخ الاقتراح 27 سبتمبر. تقدمت به المجتمع بسرعة بعد المناقشة العامة. تلا ذلك تأكيد X مع تحديد نافذة الهجرة قبل 20 نوفمبر.

كرر الفريق استمرارية التخزين والمكافآت والحوكمة على Ethereum L2. تحافظ مطابقة ERC-20 على الأرصدة بنسبة 1:1. يحد هذا التصميم من الاحتكاك لحاملي عملة PHA.

ستغطي الخطوات التالية إجراءات المبادلة الدقيقة وتفاصيل المشاركة في Ethereum L2. سيقوم المشروع بإبلاغ نقاط التفتيش والتوقيتات النهائية. يظل التركيز على هجرة سلسة إلى بيئة EVM.
Phala توافق على التحول الكامل إلى Ethereum L2 وتغادر Polkadot Parachain image 2 Phala توافق على التحول الكامل إلى Ethereum L2 وتغادر Polkadot Parachain image 3
Tatevik Avetisyan
محررة في Kriptoworld
LinkedIn | X (Twitter)

Tatevik Avetisyan هي محررة في Kriptoworld تغطي اتجاهات العملات المشفرة الناشئة، وابتكارات البلوكشين، وتطورات العملات البديلة. تهتم بتبسيط القصص المعقدة للجمهور العالمي وجعل التمويل الرقمي أكثر سهولة.

📅 تاريخ النشر: 4 أغسطس 2025 • 🔄 آخر تحديث: 4 أغسطس 2025

0
0

إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.

منصة PoolX: احتفظ بالعملات لتربح
ما يصل إلى 10% + معدل الفائدة السنوي. عزز أرباحك بزيادة رصيدك من العملات
احتفظ بالعملة الآن!

You may also like

إذا استمرت عوائد سندات الخزانة الأمريكية في الارتفاع، ما هي الإجراءات التي ستتخذها واشنطن بعد ذلك؟

وزارة المالية حافظت على السيولة من خلال زيادة إصدار سندات الخزانة قصيرة الأجل وتنفيذ عمليات إعادة شراء صغيرة الحجم. هناك من يدعو إلى حل عبء الديون عبر خفض الإنفاق. القيود السياسية تجعل المخاطر تميل إلى التضخم، ما يضر بمصالح حاملي السندات. كارين بريتل، رويترز 5 أكتوبر – تكاليف الاقتراض للحكومة الأمريكية آخذة في الارتفاع، وقد استنفدت بالفعل الوسائل البسيطة للتحكم في التكاليف. عوائد السندات الحكومية طويلة الأجل تقترب من أعلى مستوياتها في عشرين عامًا، ويبدو أن أسبابها ليست مؤقتة. واشنطن تصدر كميات كبيرة من السندات لتعويض العجز المالي الذي لم يتقلص. التباطؤ في وتيرة انخفاض التضخم مستمر. وعلى الرغم من المصاعب التي تواجه قطاعات العقارات والسيارات، فإن حمى الاستثمار في الذكاء الاصطناعي تبقي الاقتصاد قويًا بما يكفي، ما أدى إلى عدم انخفاض أسعار الفائدة. والنتيجة: من أصل أكثر من 40 تريليون دولار من الديون، تصل مصروفات الفوائد السنوية إلى حوالي تريليون دولار. واشنطن لديها خيارات لمواجهة ذلك، من الاعتماد الأكبر على الاقتراض قصير الأجل، وحتى في الحالات المتطرفة فرض سقف على العوائد طويلة الأجل عبر الاحتياطي الفيدرالي. كلما استخدم صناع القرار هذه الأدوات بشكل أعمق، زادت مخاطر التضخم، ما قد يعني مزيدًا من الألم لحاملي السندات. أوضح تورستن سلوك، كبير الاقتصاديين في Apollo Global Management، أن الحكومة تستهلك دولارًا من كل خمسة دولارات من الضرائب لسداد الديون. "هذا رقم مرتفع جدًا وسيستمر في الارتفاع." صرح الرئيس الأمريكي دونالد ترامب في مقابلة مع مجلة Time في 28 سبتمبر أنه يمكن سداد الديون عبر النمو الاقتصادي أو التضخم. لكن إذا لم تنجح هذه الخيارات، تظل لدى وزارة المالية بدائل تتراوح بين المعتدلة والجذرية. حاليًا، تعتمد الوزارة بشكل أكبر على إصدار سندات الخزانة قصيرة الأجل وتنفذ إعادة شراء صغيرة للسندات القديمة لتعزيز سيولة السوق. في السيناريوهات الأسوأ، قد يكون من الضروري تدخل الاحتياطي الفيدرالي. قد يحدث ذلك عبر شراء كميات كبيرة من السندات طويلة الأجل، على غرار عملية “التواء” في 1961، أو وضع سقف للعوائد طويلة الأجل، وهو أمر لم يحدث منذ الحرب العالمية الثانية. كلما كانت الإجراءات أكثر جذرية، زادت القدرة على خفض أسعار الفائدة، لكنها أيضًا تعزز مخاطر التضخم. قال جيفري جوندلخ، الرئيس التنفيذي لشركة DoubleLine Capital، في حدث استثماري مؤخر: "نحن نقترب من نقطة حيث الحكومة غير مرتاحة بوضوح لمستوى أسعار الفائدة الحالي". عملية الالتواء وفقًا للتجارب السابقة، فإن الخطوة الأولى لتصعيد الإجراءات من المرجح أن تكون إعادة تشغيل شاملة لعملية "التواء"، التي تأسست عام 1961 عبر بيع السندات قصيرة الأجل وشراء السندات طويلة الأجل لتسوية منحنى العوائد. لتنفيذ "عملية التواء" بشكل فعال، هناك حاجة لدعم الاحتياطي الفيدرالي، ولكن إلا في حالات الطوارئ المالية الواضحة، قد يبقى الاحتياطي الفيدرالي متحفظًا. أكد سلوك أنه بدون ميزانية الاحتياطي الفيدرالي، فإن وزارة المالية لديها موارد محدودة لخفض أسعار الفائدة. على الجانب الآخر، انتقد رئيس الاحتياطي الفيدرالي كيفين والش امتلاك البنك المركزي لكميات كبيرة من السندات والأوراق المالية، معتبرًا أن ذلك يخلط بين السياسة النقدية وإدارة الديون الحكومية. دعا إلى اتفاق جديد بين وزارة المالية والاحتياطي الفيدرالي، يتضمن تواصلًا علنيًا بشأن أهداف الميزانية العمومية ومعدلات إصدار السندات. التحكم في منحنى العائد إذا لم تنجح عمليات الشراء على طريقة “التواء”، تأتي الخطوة التالية وهي التحكم في منحنى العائد بشكل واضح، حيث تعهد البنك المركزي بشراء ديون الحكومة دون حدود لضمان بقاء العوائد طويلة الأجل تحت سقف محدد. من 1942 حتى اتفاق وزارة المالية - الاحتياطي الفيدرالي في 1951، تم تثبيت سقف لعوائد السندات طويلة الأجل عند 2.5٪ لدعم تمويل الحرب العالمية الثانية والتعافي بعدها. البنك المركزي الياباني طبق نسخة من هذه السياسة بين 2016 و2024. عبر تخفيض أسعار الفائدة بطريقة صناعية، تخفف سياسة التحكم في منحنى العائد الضغوط السياسية الناتجة عن العجز المالي، لكنها تنجح فقط عندما لا يقلق المستثمرون من تلقي دولار أمريكي معرض للتضخم. إذا تزعزع هذا الثقة، فإن عمليات الشراء تصبح مصدرًا للتضخم بدلًا من أن تكبحه. قالت فيرونيك دي روجي، باحثة في مركز ميركاتوس بجامعة جورج ميسون: في النهاية، الحل الوحيد لمشكلة الديون هو خفض الإنفاق. "على الكونغرس إجراء تعديلات مالية، أي سياسة تقشف. الاحتياطي الفيدرالي لا يمكنه إنجاز هذه المهمة بمفرده." مسارات متباعدة أشار جون هيغنز، كبير المستشارين الاقتصاديين في Capital Economics، إلى أن الولايات المتحدة منذ الحرب العالمية الثانية لم تقلل نسبة الدين إلى الناتج المحلي سوى مرتين فقط، وفي كل مرة كان وضع حاملي السندات مختلفًا تمامًا. بعد الحرب، انخفضت نسبة الدين إلى الناتج المحلي من حوالي 106٪ في 1946 إلى 23٪ في 1974، بينما ارتفع عائد السندات من 2.2٪ إلى 7.5٪. في التسعينات، انخفضت النسبة من 48٪ إلى 32٪ مع تراجع العوائد. ما الذي أحدث هذا الفرق؟ بعد الحرب، أدى الجمع بين تكاليف الاقتراض المنخفضة نسبيًا والتضخم المرتفع إلى نمو اقتصادي اسمي أسرع من عوائد السندات، مما قلل نسبة الدين دون الحاجة لانضباط مالي قوي. أما في التسعينات، كانت أسعار الفائدة أعلى قليلاً من نمو الاقتصاد، وبالتالي كان ضبط الإنفاق ونمو الإيرادات الحاسم. الخيارات الحالية تسير على أحد المسارين: إما سياسات تقشف مع تراجع العوائد، أو الجمع بين القيود المالية والتضخم حيث قد تتحسن نسبة الدين لكن العوائد ستستمر بالارتفاع. الآن، الإنفاق الإلزامي يمثل نسبة أكبر من الميزانية مقارنة بالتسعينات، والكونغرس غير مستعد لزيادة الضرائب أو تقليص الإنفاق. لذا يرى هيغنز أن الخطر "يميل نحو" التضخم، مما يضر بمصالح حاملي السندات. تكاليف الدين الأمريكي وأسعا

路透社•2026/10/05 10:11

"عوائد السندات الأمريكية المرتفعة + الدولار القوي" يختبر الأسواق الناشئة

تعتقد Morgan Stanley أن ارتفاع عائدات السندات الأمريكية بما يقارب 90 نقطة أساس مع تقوية الدولار الأمريكي، قد رفع من حساسية الأسواق الناشئة للصدمات الخارجية من 25٪ إلى أعلى مستوى تاريخي بين 55٪ و60٪. مع فروق العوائد السيادية الحالية حوالي 200 نقطة أساس ونفاد هامش التقييمات، حدث أكبر تباين منذ 2013 بين تدفقات الأموال إلى السندات المحلية والعائدات المحققة. التوقع الأساسي هو تحقيق عوائد ضعيفة بدلاً من بيع عشوائي، مع التركيز على التحوط مقابل الراند الجنوب أفريقي والبيزو المكسيكي؛ وقد يشكل نتيجة الانتخابات البرازيلية متغيراً حاسماً.

华尔街见闻•2026/10/05 06:31