
تحليل البيانات: هل السيولة العالمية على وشك النفاد؟

المؤلف: Michael Nadeau
الترجمة: Biaohua Blockchain
لقد تميز عصر ما بعد الجائحة بسيطرة السياسة المالية - وهو اقتصاد مدفوع بعجز الحكومة وإصدار سندات الخزانة قصيرة الأجل، حيث ظلت السيولة مرتفعة حتى مع إبقاء الاحتياطي الفيدرالي على أسعار الفائدة مرتفعة.
اليوم، نحن ندخل مرحلة يقودها القطاع الخاص، حيث بدأت وزارة الخزانة، مقارنة بالإدارة السابقة، في استعادة السيولة من خلال الرسوم الجمركية وقيود الإنفاق.
لهذا السبب هناك حاجة لخفض أسعار الفائدة.
نحن نحلل الدورة الحالية من منظور السيولة العالمية لتسليط الضوء على سبب وصول "صفقة التخفيض" الحالية إلى مرحلتها النهائية.
هل تقترب هيمنة السياسة المالية من نهايتها؟
دائمًا ما نرغب في "الشراء عند القاع" عندما يندفع الجميع للشراء.
لهذا السبب لفتت كل المناقشات الأخيرة حول "صفقة التخفيض" انتباهنا.
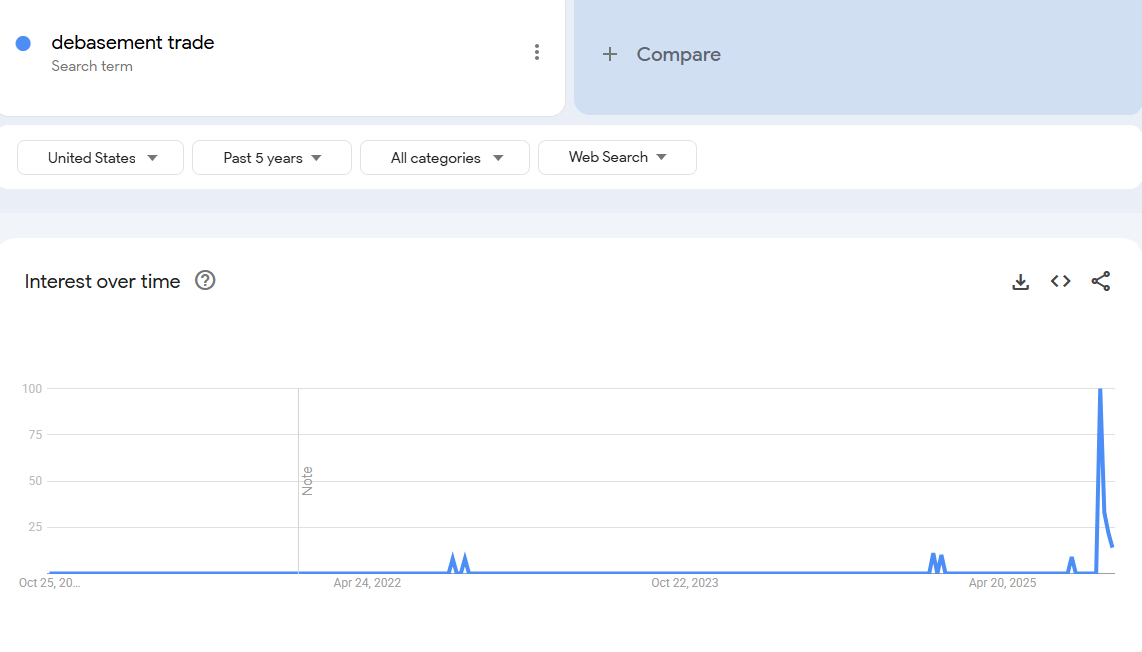
نعتقد أن الوقت المناسب للاهتمام بـ"صفقة التخفيض" كان قبل عدة سنوات. حينها كان سعر bitcoin يبلغ 25,000 دولار، وسعر الذهب 2,000 دولار. في ذلك الوقت، لم يتحدث عنها أحد سوى محللي العملات المشفرة والمحللين الاقتصاديين الكليين.
من وجهة نظرنا، هذه "الصفقة" قد اكتملت تقريبًا.
لذلك، مهمتنا هي فهم الظروف التي خلقتها، وما إذا كانت هذه الظروف ستستمر.
ما الذي دفع هذه الصفقة؟ في رأينا، هناك عاملان رئيسيان.
1. إنفاق وزارة الخزانة. خلال إدارة بايدن، طبقنا عجزًا ماليًا هائلًا.
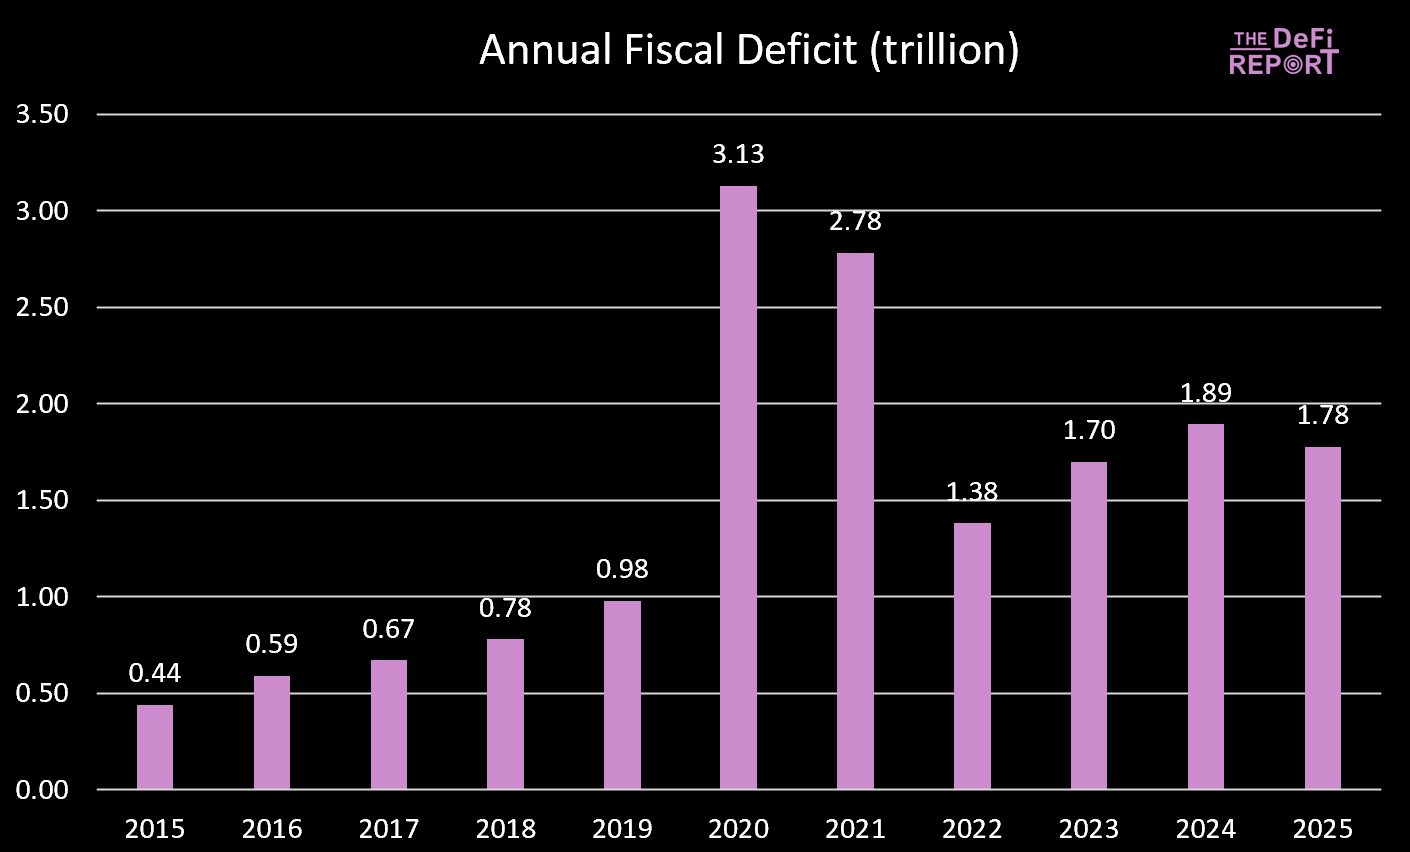
انتهى للتو العام المالي 2025، وانخفض العجز قليلًا - ويرجع ذلك أساسًا إلى زيادة الضرائب (الرسوم الجمركية) وليس إلى خفض الإنفاق. ومع ذلك، من المتوقع أن يحقق "Big Beautiful Bill" تخفيضات في الإنفاق من خلال تقليص مزايا Medicaid وبرنامج المساعدات الغذائية التكميلية (SNAP).
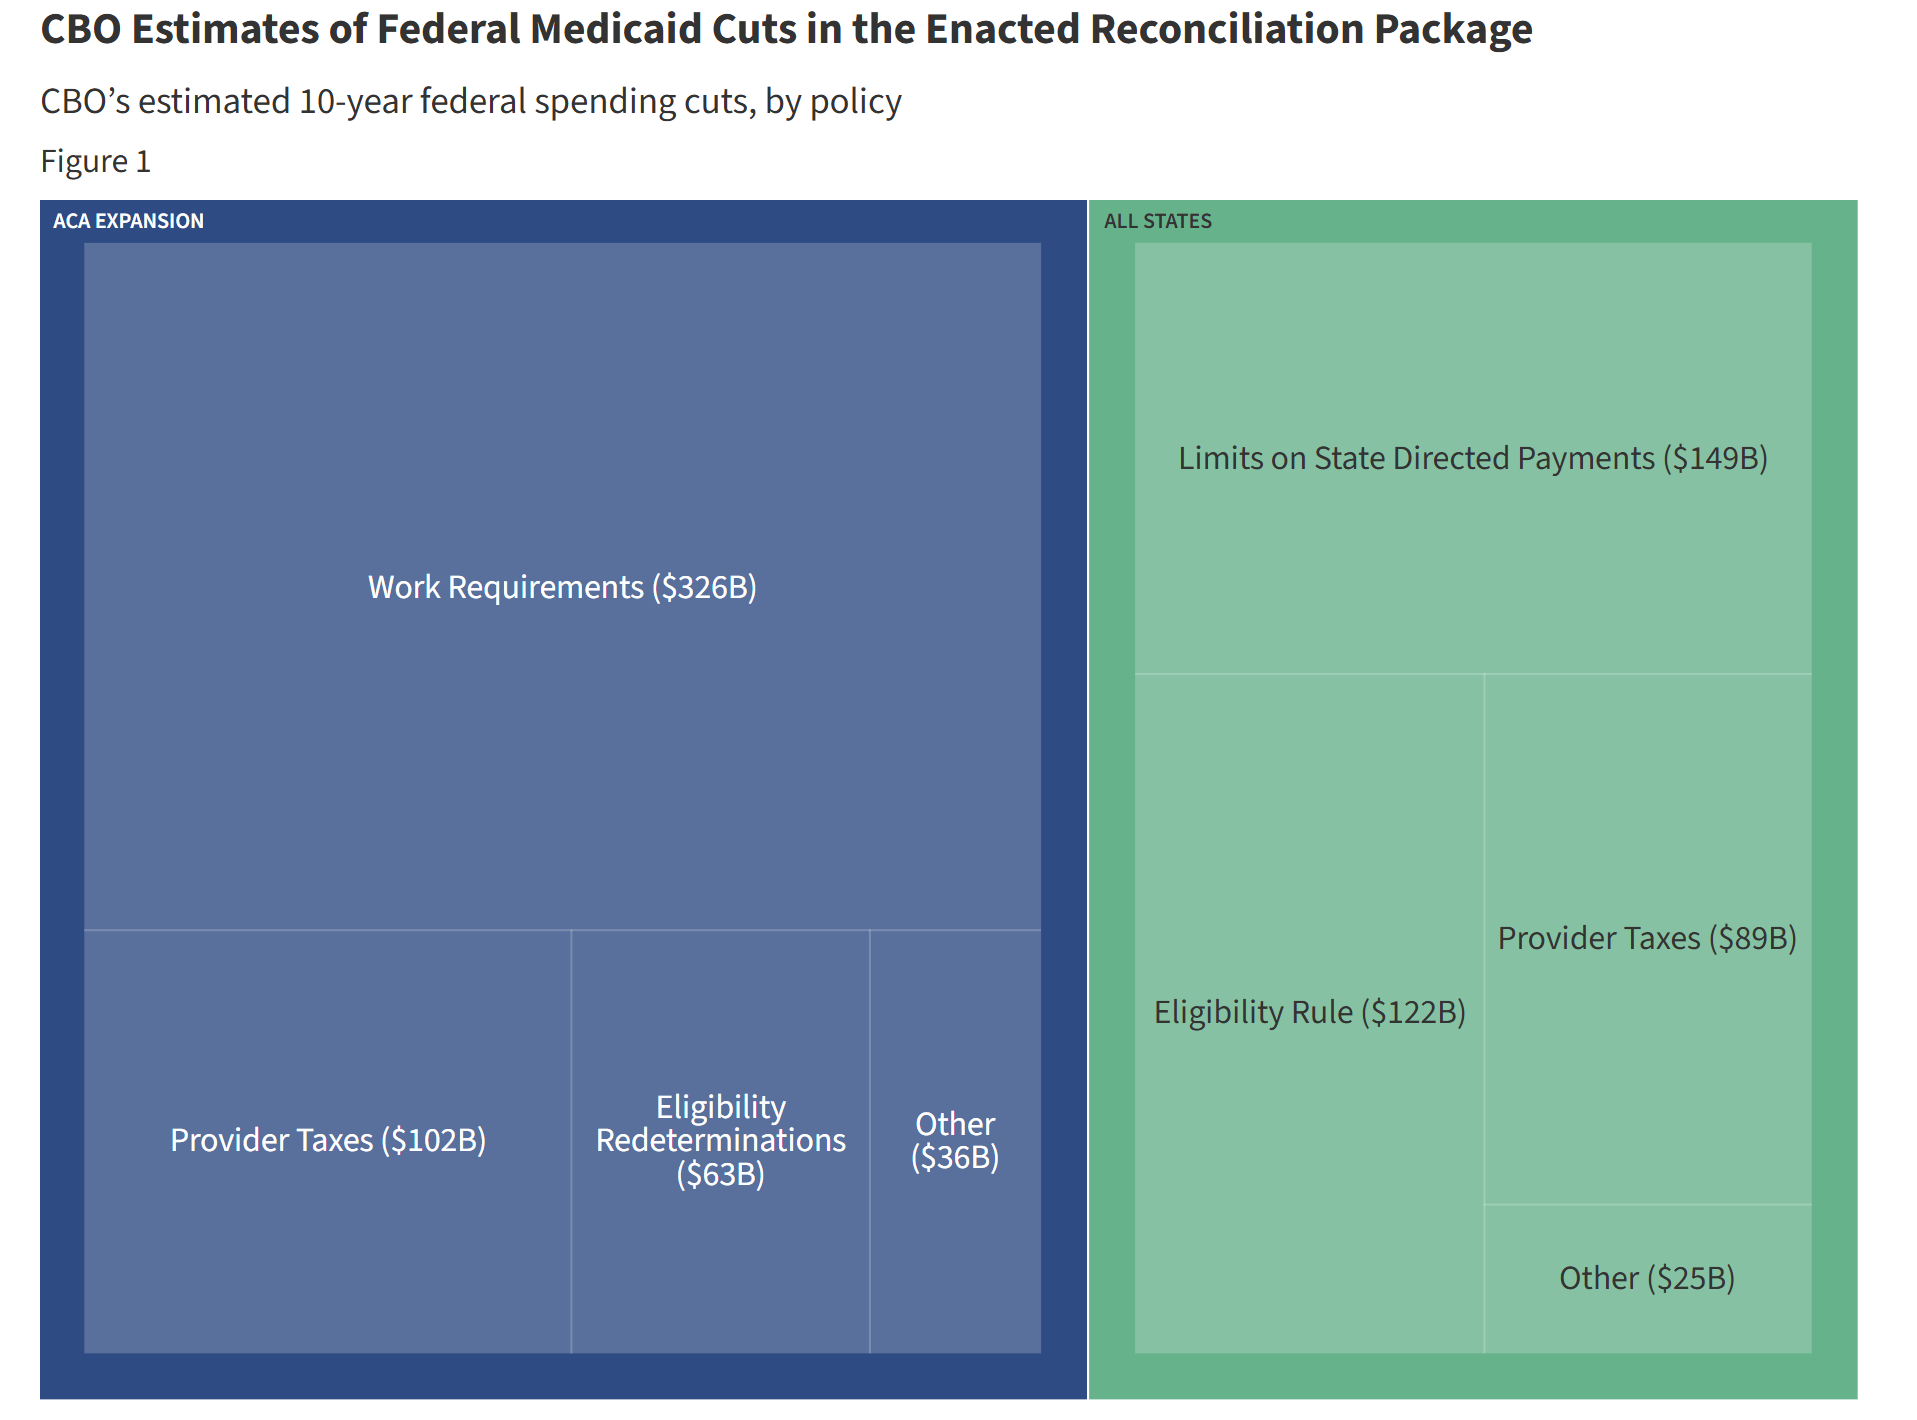
خلال فترة حكم بايدن، استمر الإنفاق الحكومي والمدفوعات التحويلية في ضخ السيولة في الاقتصاد. لكن بموجب "Big Beautiful Bill"، تباطأ نمو الإنفاق.
وهذا يعني أن الأموال التي تضخها الحكومة في الاقتصاد قد انخفضت.
بالإضافة إلى ذلك، بدأت الحكومة في سحب الأموال من الاقتصاد من خلال الرسوم الجمركية.
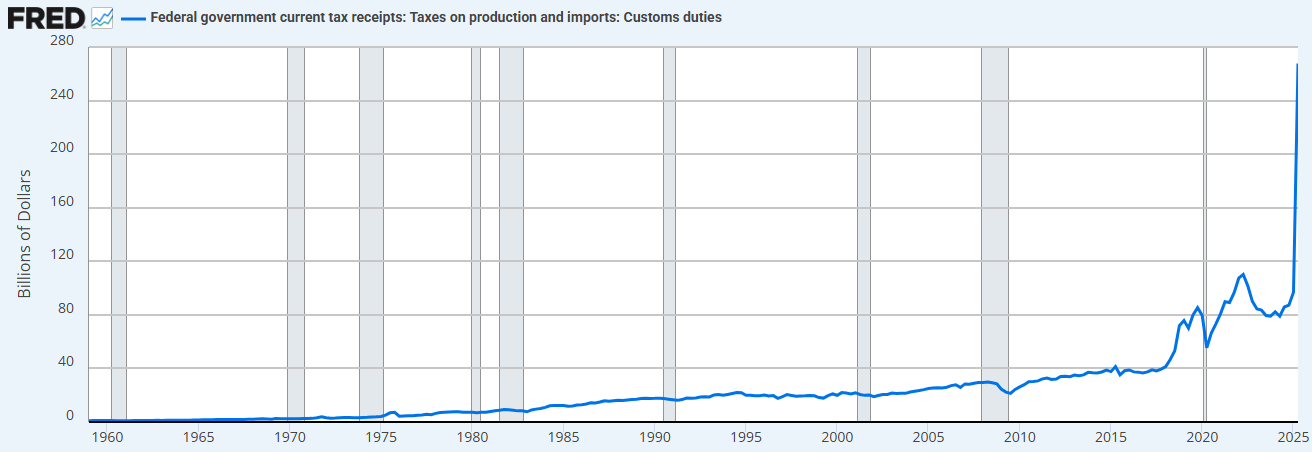
إن الجمع بين قيود الإنفاق (مقارنة بالإدارة السابقة) وزيادة الرسوم الجمركية يعني أن وزارة الخزانة الآن تمتص السيولة بدلاً من ضخها.
وهذا هو سبب حاجتنا إلى خفض أسعار الفائدة.
"سنعيد خصخصة الاقتصاد، ونعيد تنشيط القطاع الخاص، ونقلص حجم القطاع الحكومي." - سكوت بيسنت (Scott Bessent)
2. "التيسير الكمي لوزارة الخزانة" (Treasury QE). لتمويل الإنفاق المفرط لوزارة الخزانة خلال إدارة بايدن، شهدنا أيضًا شكلاً جديدًا من "التيسير الكمي" (QE). يمكننا ملاحظة ذلك في الرسم البياني أدناه (الخط الأسود). "التيسير الكمي لوزارة الخزانة" يمول الإنفاق الحكومي من خلال الأوراق المالية قصيرة الأجل بدلاً من السندات طويلة الأجل، مما دعم السوق.
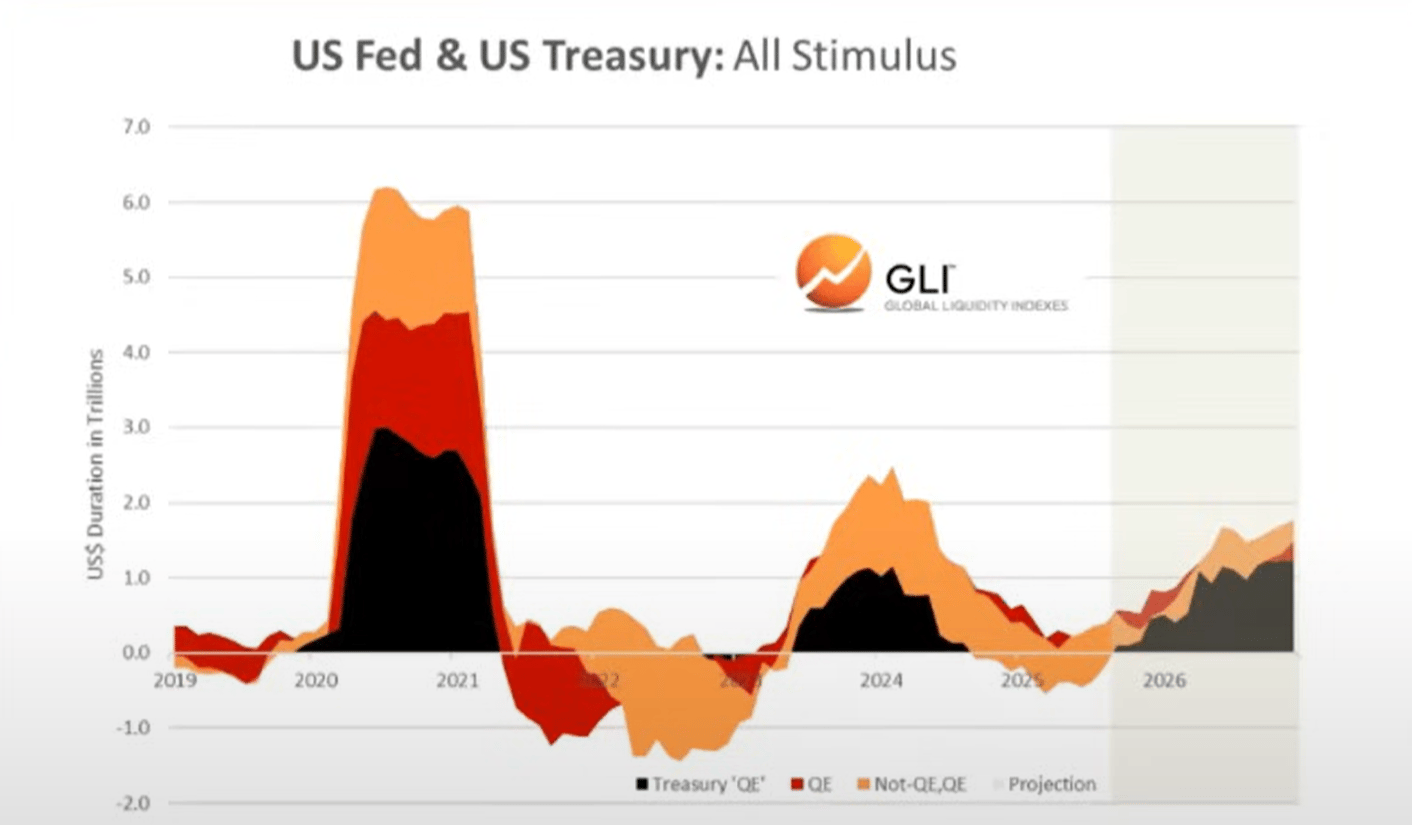
نعتقد أن الإنفاق المالي والتيسير الكمي لوزارة الخزانة هما ما دفعا "صفقة التخفيض" و"فقاعة كل شيء" التي شهدناها في السنوات الأخيرة.
لكننا الآن نتحول إلى "اقتصاد ترامب"، حيث يتولى القطاع الخاص زمام المبادرة من وزارة الخزانة.
مرة أخرى، هذا هو سبب حاجتهم إلى خفض أسعار الفائدة. لتحفيز القطاع الخاص من خلال القروض المصرفية.
مع دخولنا هذه الفترة الانتقالية، يبدو أن دورة السيولة العالمية تبلغ ذروتها...
دورة السيولة العالمية تبلغ الذروة وتبدأ في الانخفاض
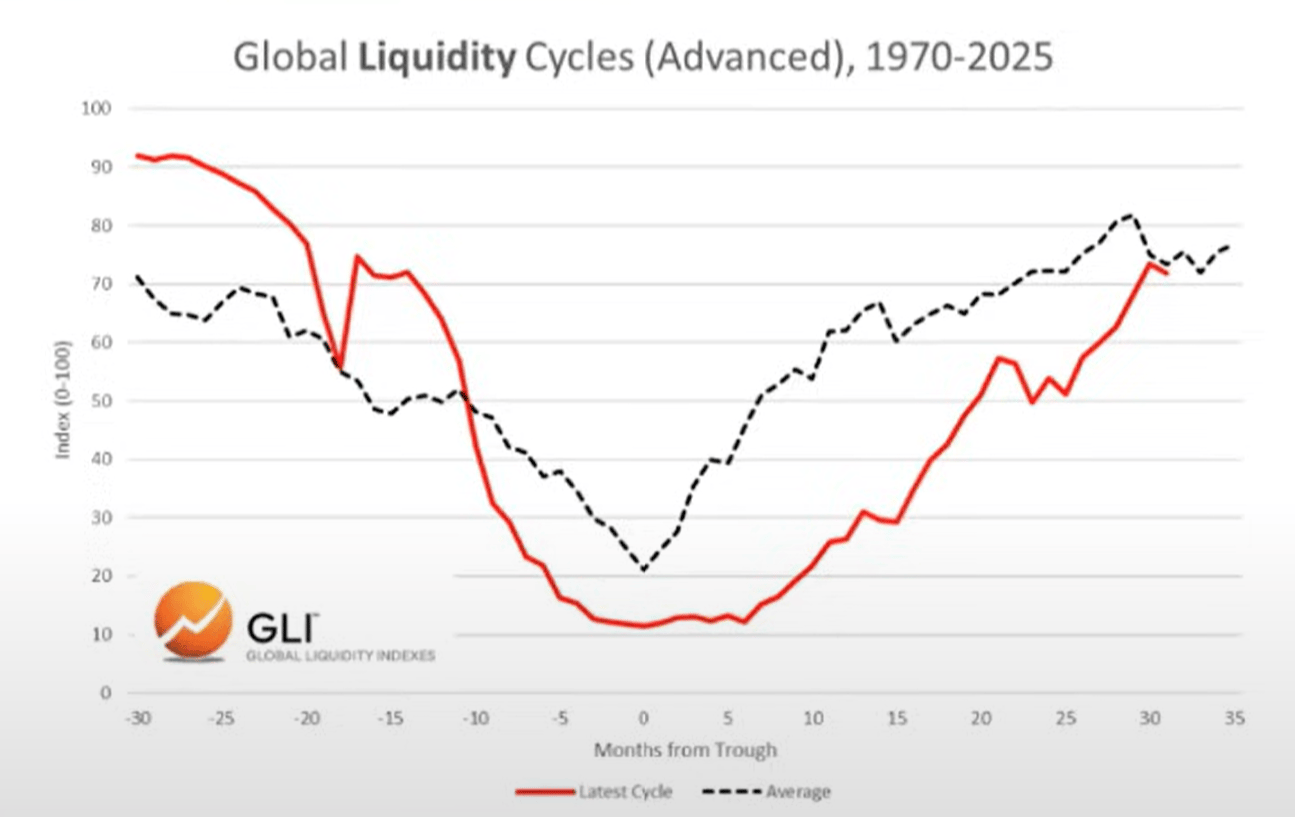
الدورة الحالية مقابل الدورة المتوسطة
في الرسم البياني أدناه، يمكننا مقارنة الدورة الحالية (الخط الأحمر) مع متوسط الدورات التاريخية منذ عام 1970 (الخط الرمادي).
توزيع الأصول
استنادًا إلى عمل السيد Howell في مؤشر السيولة العالمية، يمكننا ملاحظة الدورة النموذجية للسيولة ومدى توافقها مع توزيع الأصول.
عادةً ما تكون السلع هي آخر الأصول التي تنخفض، وهذا ما نشهده اليوم (الذهب، الفضة، النحاس، البلاديوم).
من هذا المنظور، تبدو الدورة الحالية نموذجية للغاية.
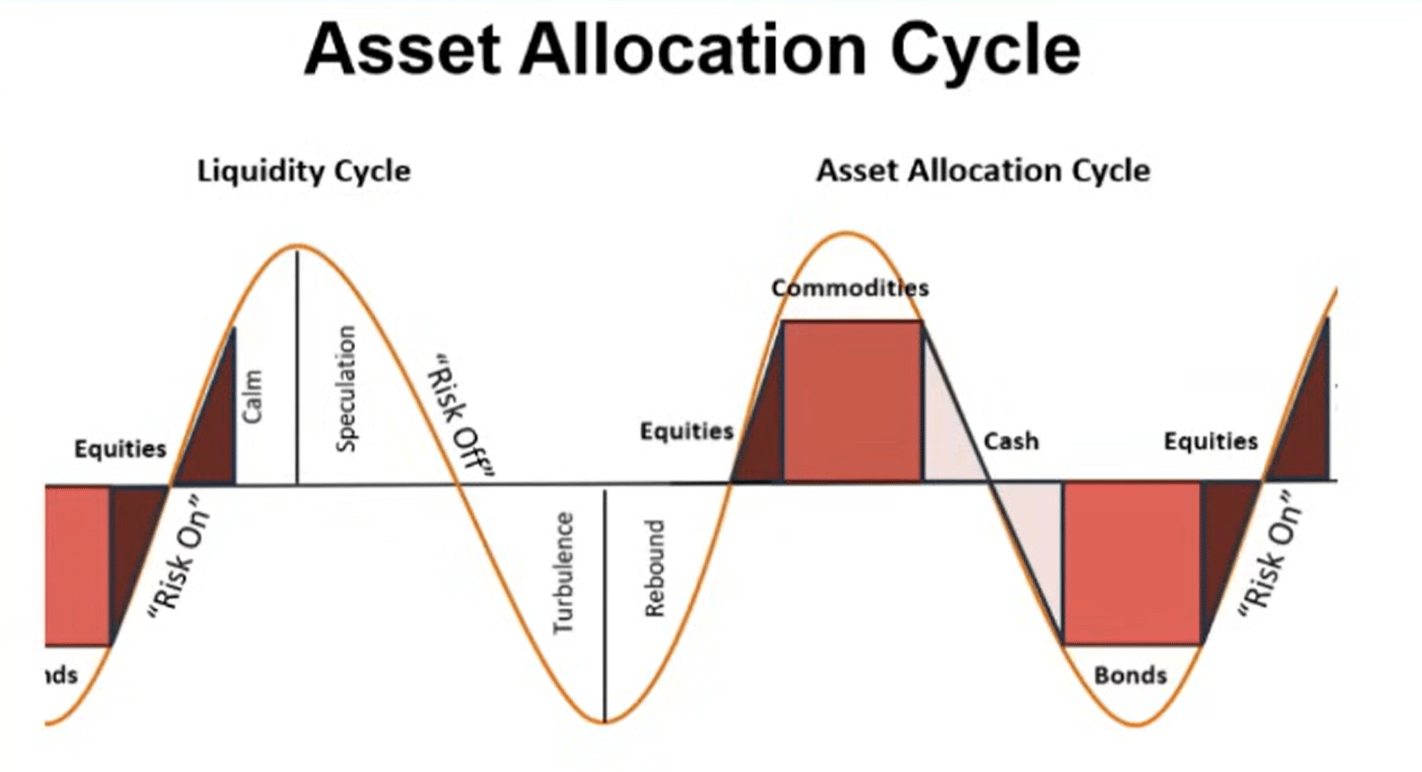
إذًا، إذا كانت السيولة بالفعل تبلغ ذروتها، نتوقع أن يقوم المستثمرون بتدوير أموالهم نحو النقد والسندات مع تغير البيئة. من المهم توضيح أن هذه المرحلة لم تبدأ بعد (لا يزال السوق في وضع "تفضيل المخاطرة").
الدين والسيولة
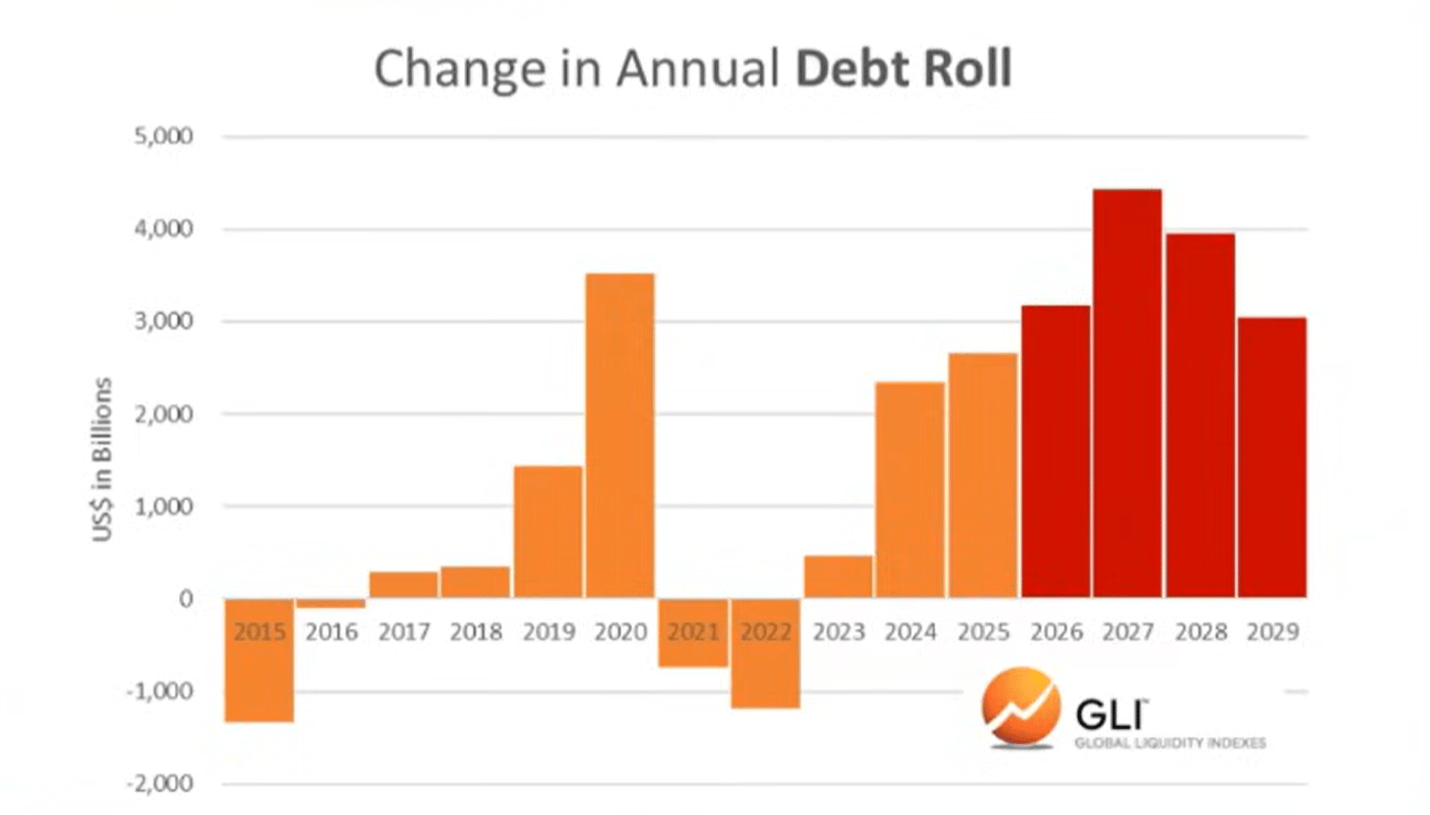
وفقًا لمؤشر السيولة العالمية، بلغ معدل الدين إلى السيولة في الاقتصادات الرئيسية أدنى مستوى له منذ عام 1980 في نهاية العام الماضي. وهو الآن في ارتفاع، ومن المتوقع أن يستمر في الارتفاع حتى عام 2026.
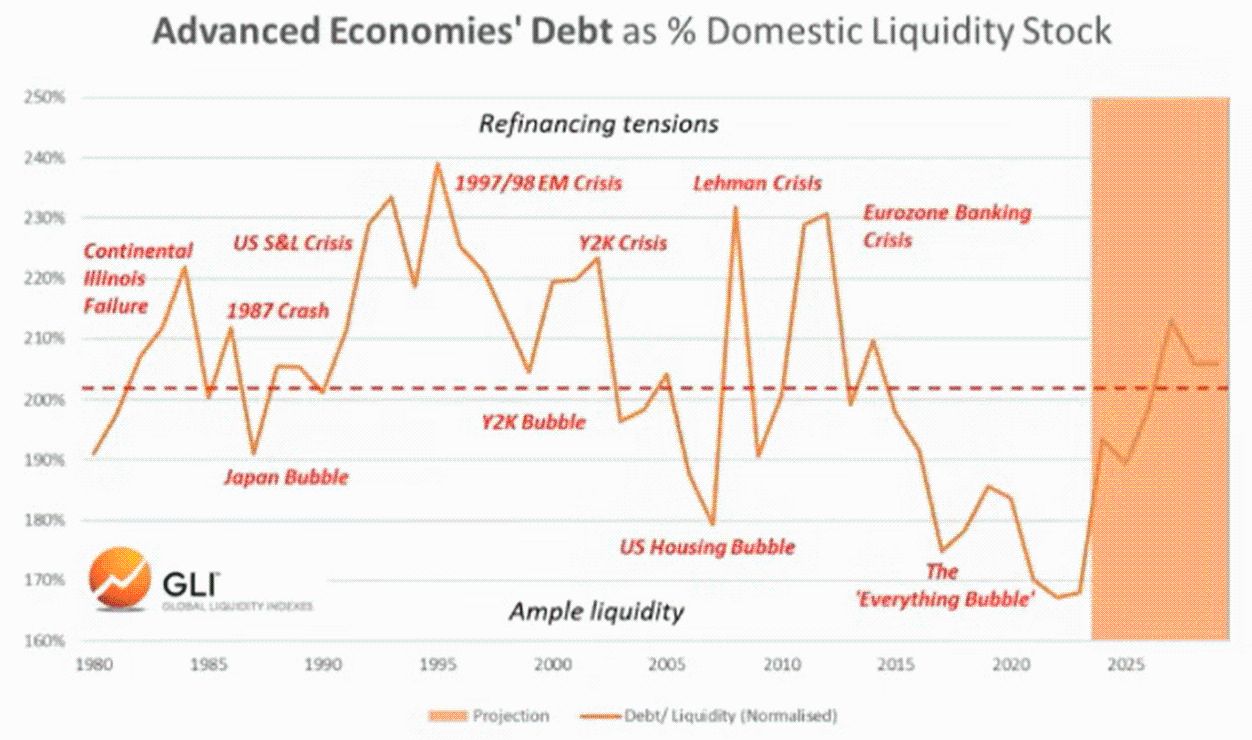
إن ارتفاع معدل الدين إلى السيولة يجعل من الصعب خدمة الديون غير المسددة التي تحتاج إلى إعادة تمويل بمليارات الدولارات.
bitcoin والسيولة العالمية
بالطبع، في الدورتين السابقتين، "تنبأ" bitcoin بذروة السيولة العالمية. بعبارة أخرى، بلغ bitcoin ذروته قبل عدة أشهر من بلوغ السيولة ذروتها وبدء انخفاضها، وكأنه توقع التراجع اللاحق.
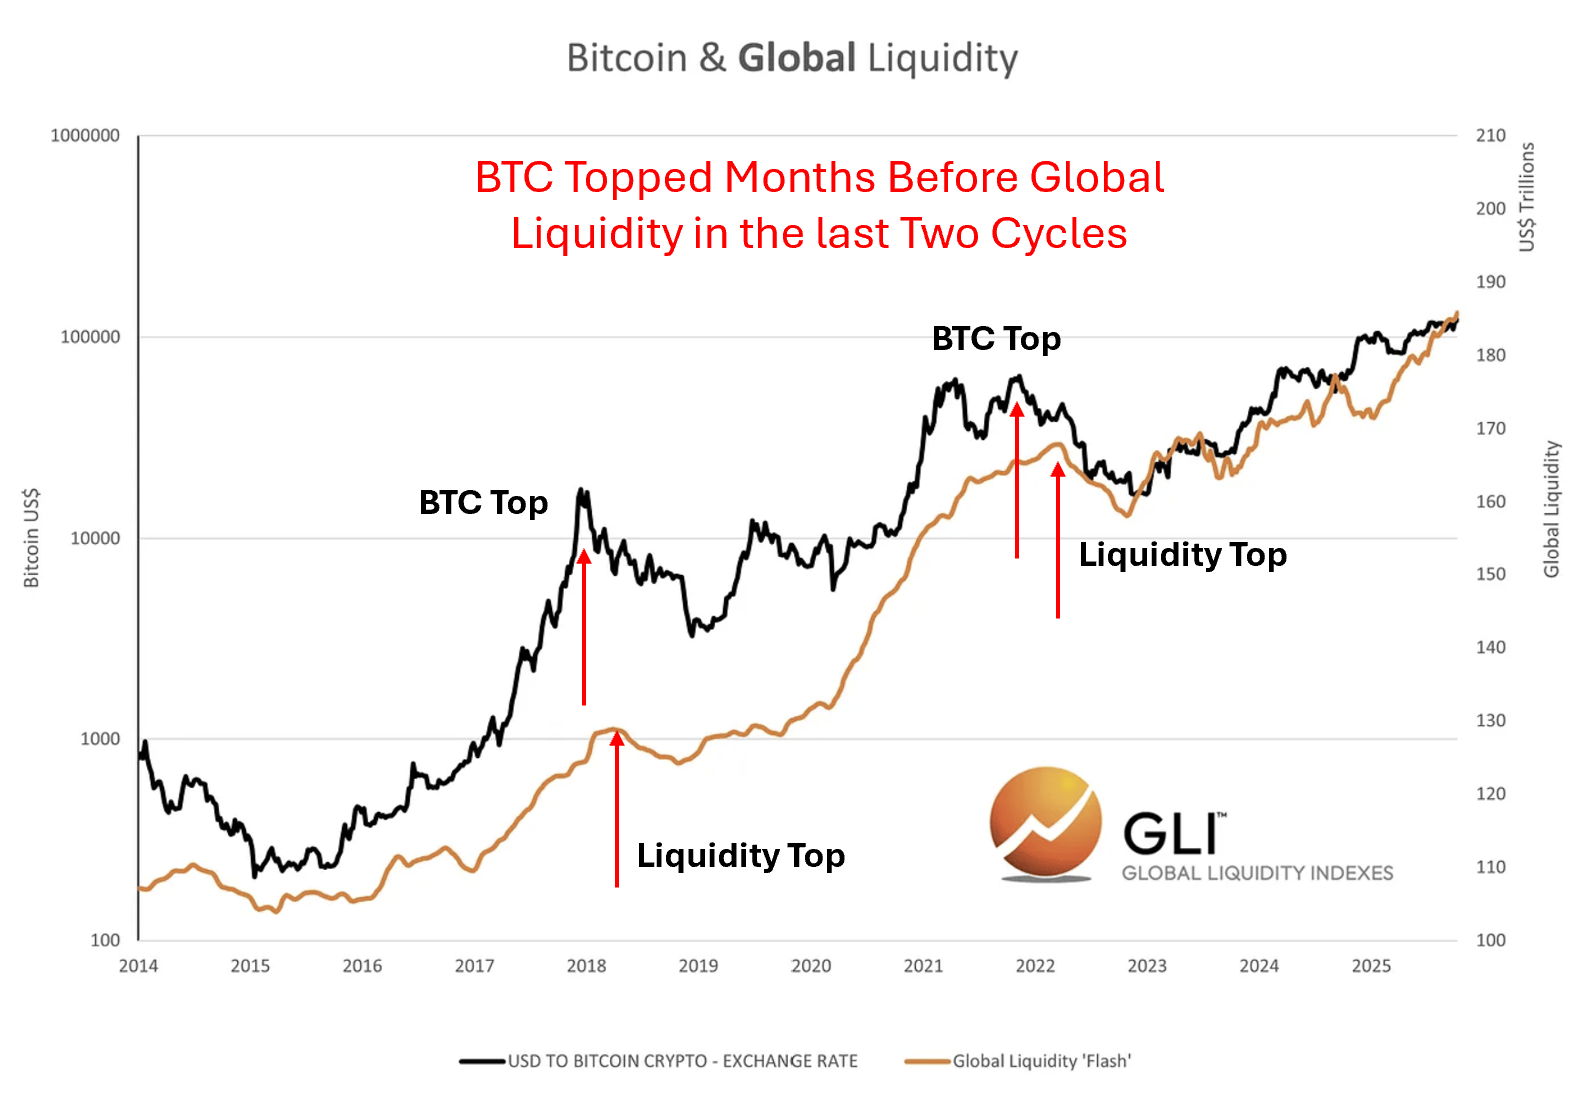
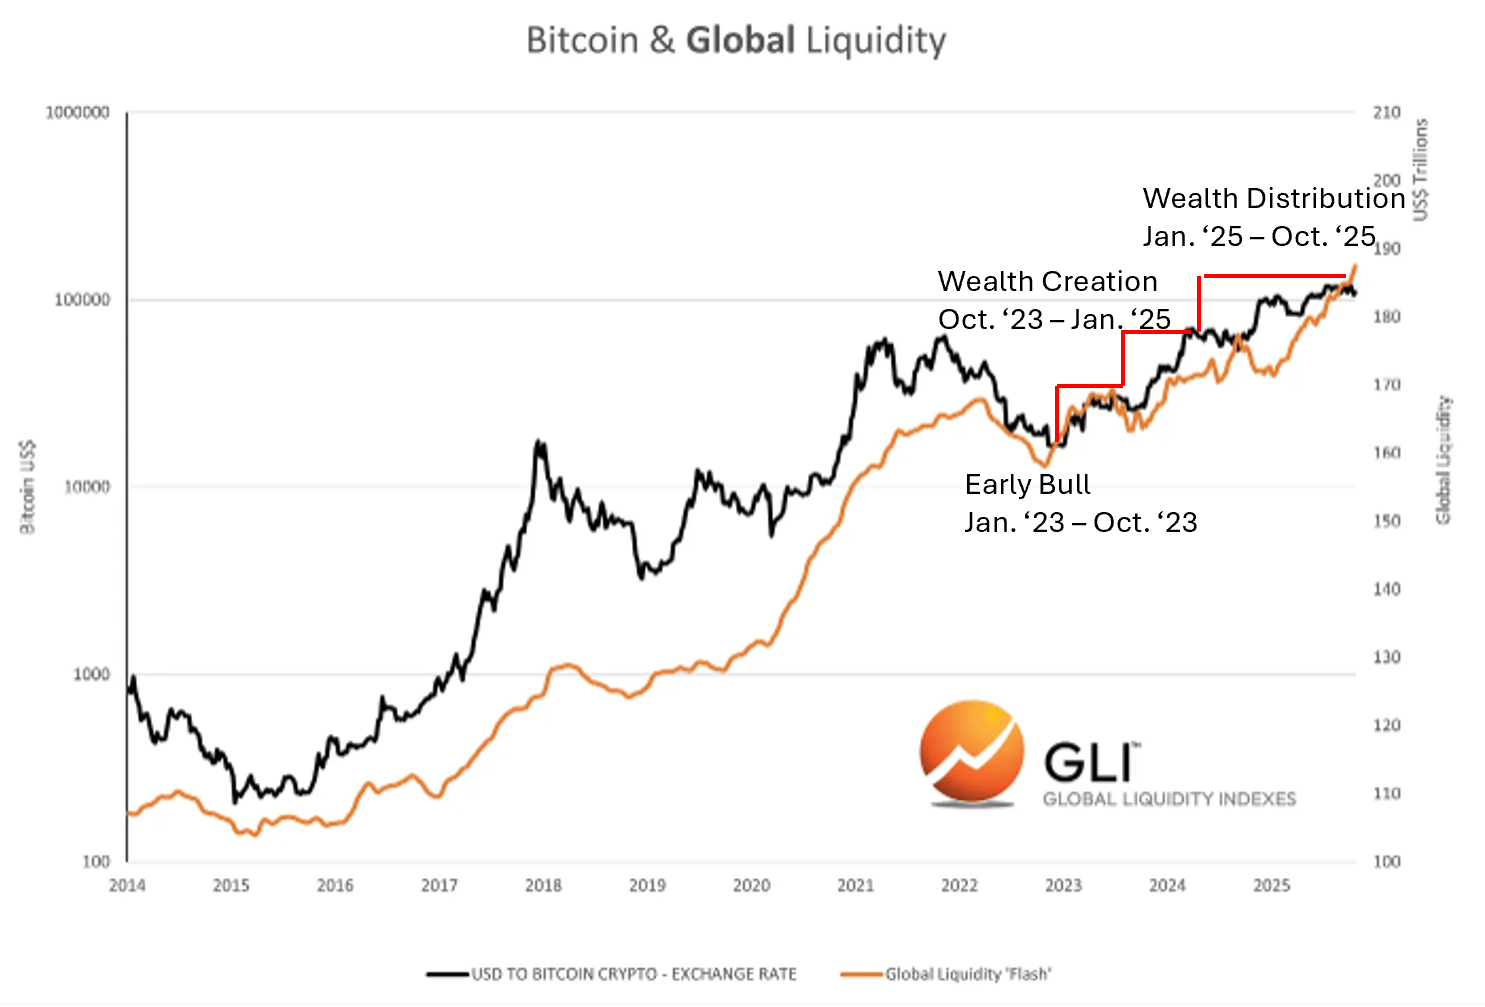
لا نعرف ما إذا كان هذا يحدث الآن. لكننا نعلم أن دورة العملات المشفرة تتبع دائمًا دورة السيولة.
مدى توافقها مع دورة العملات المشفرة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
اليوم تحقق ميكرون أرباحًا أكثر من آبل! آبل بحاجة ماسة إلى الرقائق، وميكرون تمسك بزمام تسعير السوق
حققت شركة ميكرون للتكنولوجيا صافي أرباح للربع الرابع بلغ 37.7 مليار دولار، متجاوزة بذلك أرباح آبل لنفس الفترة التي بلغت 29.8 مليار دولار، مما جعلها الشركة الأكثر ربحية في هذا الربع. أدى النقص في الذاكرة إلى منح ميكرون قوة تسعيرية كبيرة، حيث صرح المدير التنفيذي للشركة بأنهم "غير قادرين على تلبية طلبات العملاء". وبلغت التوجيهات لإيرادات الربع المقبل 61.5 مليار دولار. أما آبل فقد تراجع هامش ربحها الإجمالي بسبب الضغوط المستمرة لتكاليف الذاكرة، من 49.3% إلى نطاق توجيهي بين 46.5%.
العين على العاصفة الاقتصادية العالمية: أزمة ديون الدول المتقدمة
حذر صندوق النقد الدولي من أن الاقتصادات المتقدمة أصبحت "مركز العاصفة" لمخاطر الديون العالمية. فقد راكمت دول مثل الولايات المتحدة وفرنسا ديونًا مرتفعة خلال فترات انخفاض أسعار الفائدة، ومع ارتفاع الفائدة الآن، زادت تكلفة خدمة الديون، بينما تعيق المقاومة السياسية جهود الإصلاح المالي. أشارت شركة بنك أمريكا للأوراق المالية إلى أن الولايات المتحدة تواجه تراجعًا في عائدات الضرائب، بينما تعاني فرنسا من انخفاض هيكلي في الإيرادات، كما تتعرض المملكة المتحدة واليابان لضغوط مماثلة. تدهور استدامة ديون الدول المتقدمة قد يؤدي إلى تأثيرات من خلال أسعار الفائدة وتدفقات رؤوس الأموال على الأسواق المالية العالمية.

السرد في السوق الأمريكي "ينقلب بشكل حاد": من "نظرية الانكماش بسبب الذكاء الاصطناعي ونظرية التحكم في السندات الأمريكية" إلى "الذكاء الاصطناعي يضغط على سوق السندات، وبيسانت لا يستطيع السيطرة على أسعار الفائدة طويلة الأجل"
أشارت Deutsche Bank إلى أن السرد في السوق حول الاقتصاد الأمريكي قد تحول من "الذكاء الاصطناعي يخفض التضخم" إلى "الذكاء الاصطناعي يدفع لإصدار السندات ويزيد عوائد السندات الأمريكية"، لكن قد تكون مشاعر التشاؤم مبالغاً فيها. وترى المؤسسة أن المخاطر الحقيقية التي يستهين بها السوق هي حدوث حادث أمني في بيئة الذكاء الاصطناعي، أو فشل الاكتتابات العامة الأولية، أو تحقيق إيرادات أقل من المتوقع، مما قد يؤثر على الدولار ويدعم سوق السندات؛ بالإضافة إلى ذلك، فإن الأزمة المالية في فرنسا تفرض ضغطاً جديداً على اليورو.
أسعار العملات المشفرة
المزيد


