Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
Phala aprueba la transición completa a Ethereum L2 y abandona la parachain de Polkadot

Phala aprueba la transición completa a Ethereum L2 y abandona la parachain de Polkadot

KriptoworldKriptoworld2025/10/10 06:53
Mostrar el original
Por:by Tatevik Avetisyan

Phala aprobó una migración completa desde la parachain de Polkadot a su Ethereum L2. El equipo fijó el inicio antes del 20 de noviembre. Los poseedores del token PHA recibirán un swap 1:1 a ERC-20. El staking, las recompensas y la gobernanza continuarán en Ethereum L2.

Migración a Ethereum L2: Cronograma, Swap de Token PHA y Continuidad

Phala confirmó la votación en una publicación en X el miércoles. El mensaje decía: “¡Propuesta aprobada: Phala migra a Ethereum L2!” El anuncio fijó la ventana de migración antes del 20 de noviembre.
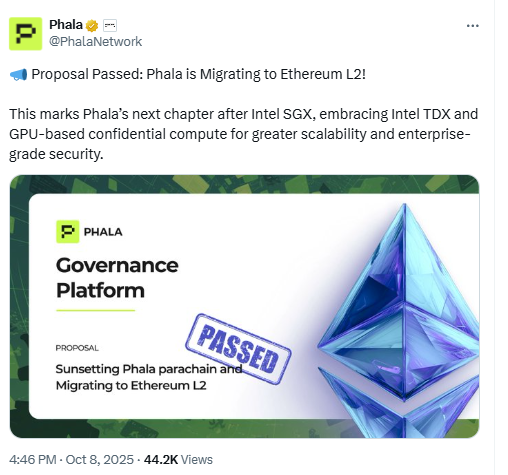
Phala aprueba la transición completa a Ethereum L2 y abandona la parachain de Polkadot image 0 Phala aprueba la transición completa a Ethereum L2 y abandona la parachain de Polkadot image 1 Phala migra a Ethereum L2. Fuente: PhalaNetwork en X

El token PHA se convertirá a un nuevo ERC-20 en una proporción 1:1. El equipo afirma que los saldos existentes se mapearán al token de Ethereum L2. El swap mantiene la oferta y las denominaciones consistentes para los poseedores.

El staking, las recompensas y la gobernanza continuarán en Ethereum L2 después de la migración. Los usuarios pueden esperar una participación continua. El plan se centra en mantener los roles on-chain disponibles durante la migración.

Phala ya opera una Ethereum L2 “activa y funcional” que se lanzó en enero. La decisión actual dirige toda la atención a esa infraestructura. La parachain de Polkadot ya no será el hogar principal de PHA.

Por qué Phala deja la Parachain de Polkadot por Ethereum L2: Escalabilidad, EVM, Liquidez

La propuesta fue presentada el 27 de septiembre por doylegxd, líder de éxito del ecosistema de Phala Network. Recomendaba consolidar el staking, la gobernanza y el cómputo confidencial dentro de un ecosistema alineado con EVM. El objetivo era centralizar la actividad en una sola herramienta.

El documento argumentaba que renovar un slot de parachain de Polkadot significaría “infraestructura con escalabilidad limitada”. También señalaba las demandas de mantenimiento. Esas demandas absorberían recursos sin mejorar la capacidad de cómputo.

El texto enfatizaba las herramientas estándar y la liquidez en Ethereum. Citaba la compatibilidad con wallets, oráculos y pipelines de desarrollo. El camino hacia Ethereum L2 coloca a Phala junto a una liquidez establecida e infraestructura EVM.

Cómputo Confidencial de IA y Cómputo GPU en Ethereum L2: TDX y Cargas de Trabajo Empresariales

Phala se describe como una nube descentralizada para cómputo privado, seguro y escalable. Apunta a aplicaciones Web3 integradas con IA que requieren confidencialidad. Utiliza ejecución confiable y privacidad a nivel de hardware para tareas sensibles.

La propuesta afirma,

“L2 ofrece menor sobrecarga operativa e integración directa con la liquidez y herramientas de Ethereum. También es el hogar natural para desplegar TDX y cargas de trabajo de cómputo confidencial basadas en GPU, donde ya vemos tracción comercial en etapas tempranas.”

La cita subraya el enfoque en cómputo de IA y cómputo GPU.

Este diseño de Ethereum L2 mantiene el cómputo confidencial de IA cerca del capital y las herramientas para desarrolladores. También posiciona los flujos de trabajo de TDX y cómputo GPU cerca de los estándares EVM. Los usuarios empresariales pueden alinear cómputo, liquidez y gobernanza en una sola cadena.

Contexto de Mercado: Phala, Métricas del Token PHA y Comparaciones Multichain

Phala aseguró un slot de parachain de Polkadot a finales de 2021. Esa posición colocó a la red entre los primeros ganadores de subastas de Polkadot. El nuevo movimiento a Ethereum L2 traslada la capa principal de ejecución de la red.

Otros proyectos de Polkadot tomaron rutas diferentes. Astar y KILT Protocol integraron Ethereum mediante un enfoque multichain. Mantuvieron operaciones en la parachain de Polkadot mientras añadían caminos EVM. Phala, en cambio, eligió una migración completa a Ethereum L2.

El token PHA ocupa el undécimo lugar entre los criptoactivos de agentes de IA por capitalización de mercado con $80.6 millones, según CoinGecko. También se ubica dentro del top 50 de tokens de IA por capitalización de mercado. Estas cifras colocan a PHA dentro de un segmento activo de cómputo de IA.

Gobernanza y Fechas: Propuesta del 27 de septiembre, Votación e Inicio Antes del 20 de noviembre

La fecha de la propuesta fue el 27 de septiembre. La comunidad la impulsó rápidamente tras la discusión pública. La confirmación en X siguió con la ventana de migración fijada antes del 20 de noviembre.

El equipo reiteró la continuidad para el staking, las recompensas y la gobernanza en Ethereum L2. El mapeo a ERC-20 preserva los saldos en una proporción 1:1. Ese diseño limita la fricción para los poseedores de tokens PHA.

Los próximos pasos cubrirán los procedimientos exactos de swap y los detalles específicos de participación en Ethereum L2. El proyecto comunicará los puntos de control y los tiempos finales. El enfoque sigue siendo una migración fluida al entorno EVM.
Phala aprueba la transición completa a Ethereum L2 y abandona la parachain de Polkadot image 2 Phala aprueba la transición completa a Ethereum L2 y abandona la parachain de Polkadot image 3
Tatevik Avetisyan
Editora en Kriptoworld
LinkedIn | X (Twitter)

Tatevik Avetisyan es editora en Kriptoworld y cubre tendencias emergentes de cripto, innovación blockchain y desarrollos de altcoins. Le apasiona desglosar historias complejas para una audiencia global y hacer que las finanzas digitales sean más accesibles.

📅 Publicado: 4 de agosto de 2025 • 🔄 Última actualización: 4 de agosto de 2025

0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

Si los rendimientos de los bonos del Tesoro de Estados Unidos siguen subiendo, ¿qué medidas tomará Washington a continuación?

El Ministerio de Finanzas ha mantenido la liquidez incrementando la emisión de bonos del Tesoro a corto plazo y realizando pequeñas recompras. Algunos proponen reducir el gasto público para abordar la carga de la deuda. Los límites políticos hacen que el riesgo favorezca la inflación, perjudicando así a los tenedores de bonos. Karen Brettell, Reuters, 5 de octubre – El costo de endeudamiento del gobierno de Estados Unidos está aumentando, y ya casi ha agotado las herramientas simples para controlar ese costo. Los rendimientos de los bonos a largo plazo están cerca de máximos de veinte años, y sus causas parecen no ser transitorias. Washington está emitiendo grandes cantidades de deuda para cubrir un déficit fiscal persistente. La desaceleración de la inflación es lenta. Además, aunque los sectores inmobiliario y automotriz enfrentan dificultades, el auge de la inversión en inteligencia artificial mantiene la economía lo suficientemente fuerte como para impedir la caída de las tasas de interés. Como resultado, entre los más de 40 billones de dólares de deuda, el pago anual solo de intereses asciende a alrededor de un billón de dólares. Washington tiene opciones, desde depender más de créditos a corto plazo hasta, en casos extremos, que la Reserva Federal ponga límites a los rendimientos a largo plazo. Pero cuanto más recurre a estas medidas, mayor es el riesgo de alimentar la inflación, lo que podría significar más sufrimiento para los tenedores de bonos en el futuro. Torsten Slok, economista jefe de Apollo Global Management, señala que por cada 5 dólares que recibe el gobierno en impuestos, 1 se destina a pagar deuda. "Es un número muy, muy alto, y sigue aumentando". El presidente Donald Trump dijo en una entrevista con Time el 28 de septiembre que la deuda puede pagarse mediante crecimiento económico o la inflación. Pero si estos métodos fallan, el Ministerio de Finanzas tiene otras opciones que van de suaves a agresivas. Actualmente, depende más de la emisión de bonos del Tesoro a corto plazo y de pequeñas recompras para ayudar a mantener la liquidez del mercado. En un escenario más negativo, el próximo paso requeriría la intervención de la Reserva Federal. Una opción sería comprar una gran cantidad de bonos a largo plazo, similar a la "Operación Twist" de 1961; otra sería fijar un límite para los rendimientos a largo plazo, una medida que no se ha tomado desde la Segunda Guerra Mundial. Cuanto más agresivas sean las políticas, más se pueden reducir las tasas de interés, pero también aumenta el riesgo de inflación. "Estamos llegando a un punto en que el gobierno claramente se siente incómodo con los niveles actuales de tasas de interés", dijo Jeffrey Gundlach, CEO de DoubleLine Capital, en un reciente evento de inversión. Operación Twist Según la experiencia pasada, el primer paso probablemente será reiniciar completamente la "Operación Twist", una estrategia lanzada en 1961 que consistía en vender deuda a corto plazo y comprar deuda a largo plazo para aplanar la curva de rendimiento. Para que una "Operación Twist" tenga un efecto significativo, la asistencia de la Reserva Federal es necesaria, pero a menos que haya una emergencia financiera clara, la Fed podría no intervenir. Slok señala que, sin el balance de la Reserva Federal, el Ministerio de Finanzas "tiene recursos muy limitados para bajar las tasas de interés". Sin embargo, el presidente de la Fed, Kevin Warsh, ha criticado que la Reserva Federal sostiene grandes cantidades de bonos y otros valores, argumentando que las compras masivas de bonos confunden la gestión de la política monetaria y la deuda gubernamental. Pidió un nuevo acuerdo entre el Ministerio de Finanzas y la Reserva Federal, en el cual el presidente de la Fed y el ministro de Finanzas comunicarían abiertamente los objetivos de la emisión de bonos y el balance de la Fed. Control de la curva de rendimiento Si la compra al estilo "Operación Twist" no funciona, el próximo paso sería el control explícito de la curva de rendimiento. En este caso, el banco central promete comprar deuda gubernamental sin límite para mantener los rendimientos a largo plazo bajo un tope. Entre 1942 y 1951, la Reserva Federal fijó el rendimiento máximo de los bonos a largo plazo en 2,5% para ayudar a financiar la Segunda Guerra Mundial y la recuperación económica. El Banco de Japón aplicó una variante de esta política entre 2016 y 2024. Al bajar artificialmente las tasas de interés, el control de la curva de rendimiento reduce la presión política generada por el déficit fiscal. Sin embargo, esta política solo funciona si los inversionistas no temen recibir dólares depreciados por la inflación al final. Si la confianza se debilita, la compra de bonos destinada a bajar tasas podría, de hecho, alimentar la inflación que pretende ocultar. Veronique de Rugy, investigadora principal del Mercatus Center de la Universidad George Mason, señala que, al final, la única forma de solucionar el problema

路透社•2026/10/05 10:11

Los altos rendimientos de los bonos estadounidenses y el dólar fuerte ponen a prueba a los mercados emergentes

Morgan Stanley considera que el rendimiento acumulado de los bonos del Tesoro estadounidense ha subido cerca de 90 puntos básicos y el fortalecimiento del dólar ha elevado la sensibilidad de los mercados emergentes a los choques externos del 25% al 55%-60%, marcando un máximo histórico. Actualmente, el diferencial soberano ronda los 200 puntos básicos y el colchón de valoración se ha agotado; la divergencia entre los flujos de capital y el rendimiento de los bonos en moneda local es la mayor desde 2013. La previsión base es de retornos bajos, no de ventas desordenadas, con énfasis en cubrir riesgos en el rand sudafricano y el peso mexicano; el resultado de las elecciones en Brasil podría ser una variable clave.

华尔街见闻•2026/10/05 06:31