
Analyse des données : la liquidité mondiale est-elle en train de s’épuiser ?

Auteur : Michael Nadeau
Traduction : BAIHUA Blockchain
L’ère post-pandémique a été définie par une domination fiscale — une économie stimulée par les déficits publics et l’émission d’obligations d’État à court terme, où la liquidité reste élevée même si la Fed maintient des taux d’intérêt élevés.
Aujourd’hui, nous entrons dans une phase dominée par le secteur privé. Par rapport à l’administration précédente, le Trésor retire désormais de la liquidité via des droits de douane et des restrictions de dépenses.
C’est pourquoi les taux d’intérêt doivent baisser.
Nous analysons le cycle actuel à travers le prisme de la liquidité mondiale afin de souligner pourquoi la présente vague de « dévaluation trade » touche à sa fin.
La domination fiscale touche-t-elle à sa fin ?
Nous voulons toujours « acheter au plus bas » lorsque tout le monde « poursuit la hausse ».
C’est pourquoi toutes les discussions récentes sur le « dévaluation trade » ont attiré notre attention.
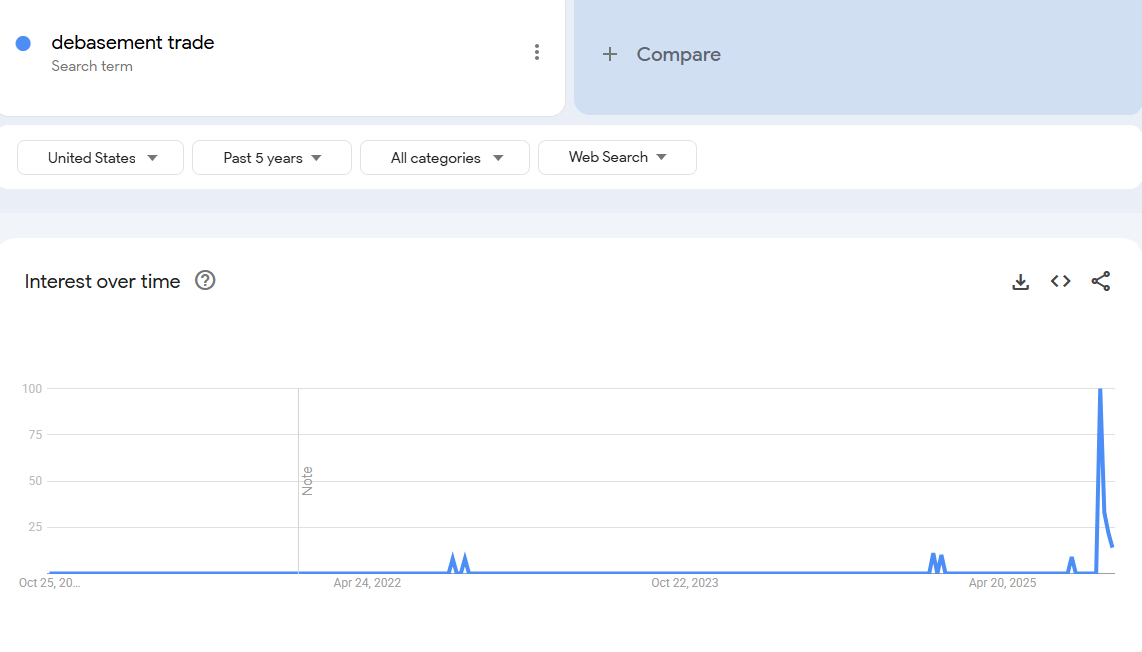
Selon nous, le bon moment pour s’intéresser au « dévaluation trade » était il y a quelques années. À cette époque, le prix du bitcoin était de 25 000 dollars, celui de l’or de 2 000 dollars. À part les analystes crypto et macro, personne n’en parlait.
À notre avis, cette « trade » est désormais quasiment terminée.
Notre travail consiste donc à comprendre les conditions qui l’ont créée, et si ces conditions vont perdurer.
Qu’est-ce qui a alimenté cette trade ? Selon nous, deux facteurs principaux.
1. Les dépenses du Trésor. Sous l’administration Biden, nous avons connu d’énormes déficits budgétaires.
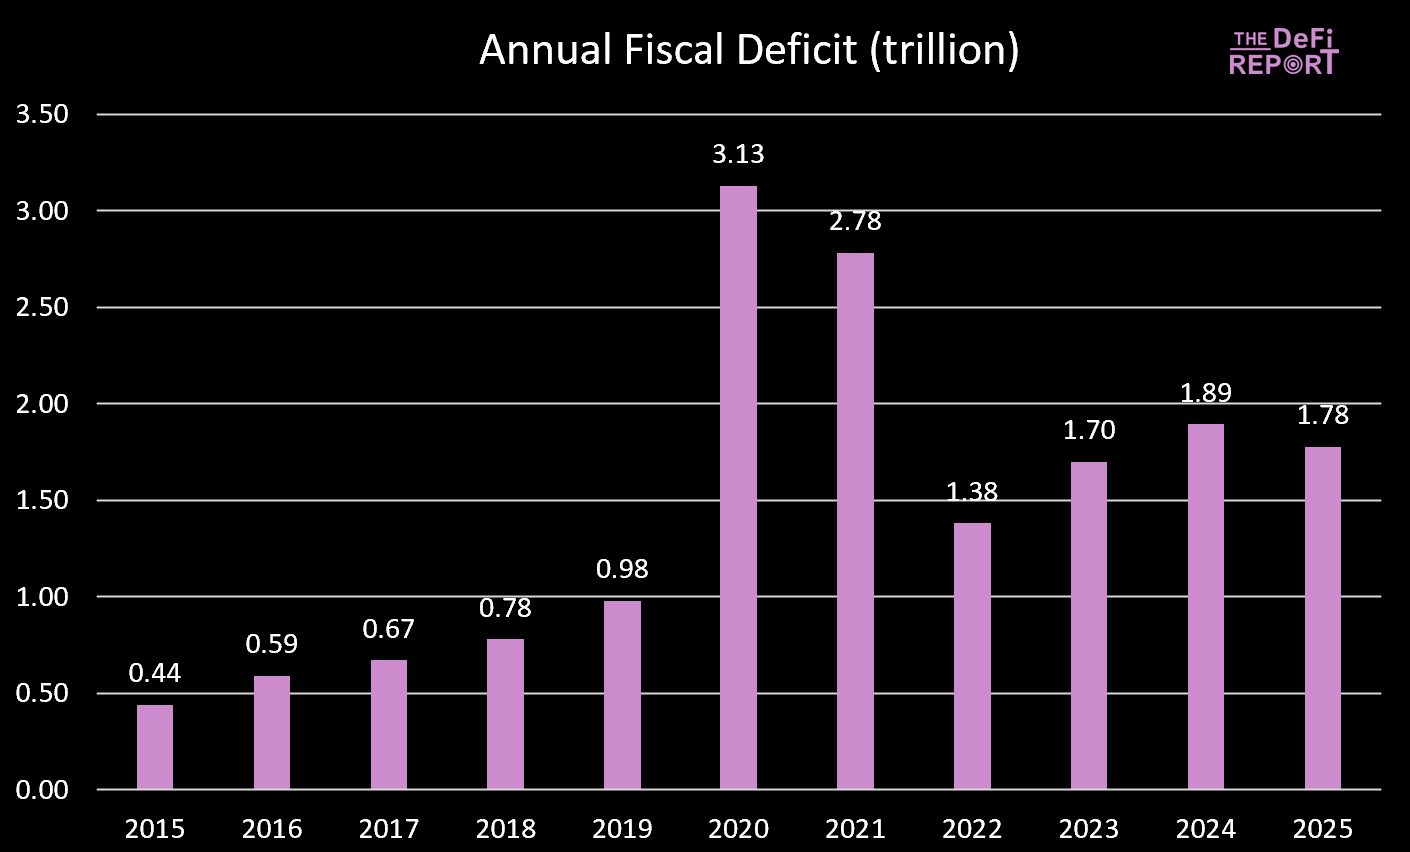
L’exercice fiscal 2025 vient de se terminer, le déficit a légèrement diminué — principalement en raison d’une augmentation des recettes fiscales (droits de douane) plutôt que d’une réduction des dépenses. Cependant, il est prévu que le « Big Beautiful Bill » réduise les dépenses en diminuant les prestations Medicaid et SNAP.
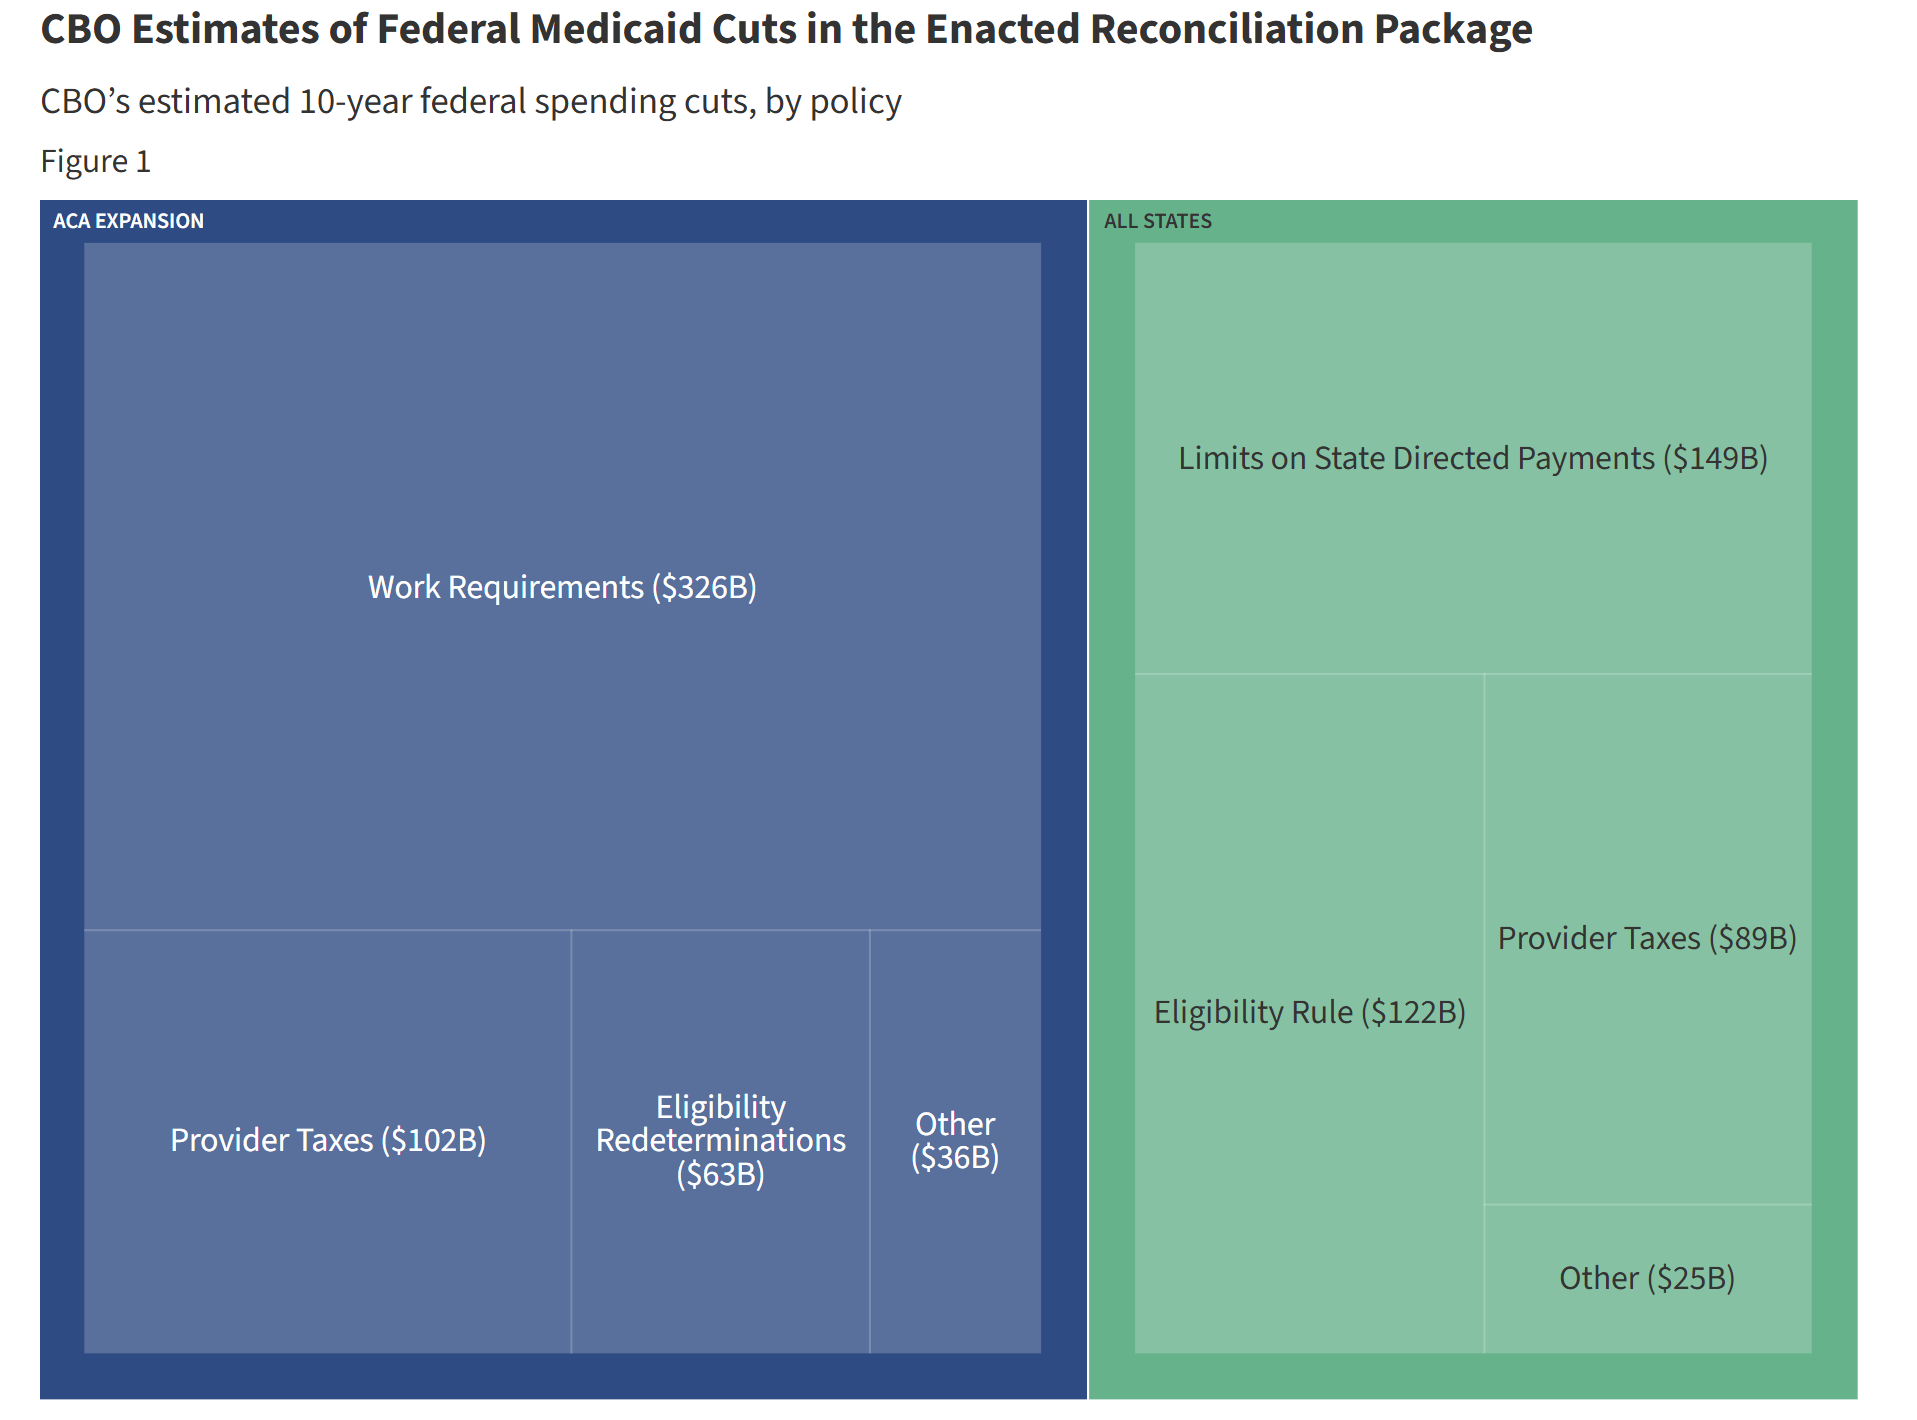
Sous Biden, les dépenses publiques et les transferts ont continuellement injecté de la liquidité dans l’économie. Mais sous le « Big Beautiful Bill », la croissance des dépenses ralentit.
Cela signifie que les fonds injectés par le gouvernement dans l’économie diminuent.
De plus, le gouvernement retire des fonds de l’économie via les droits de douane.
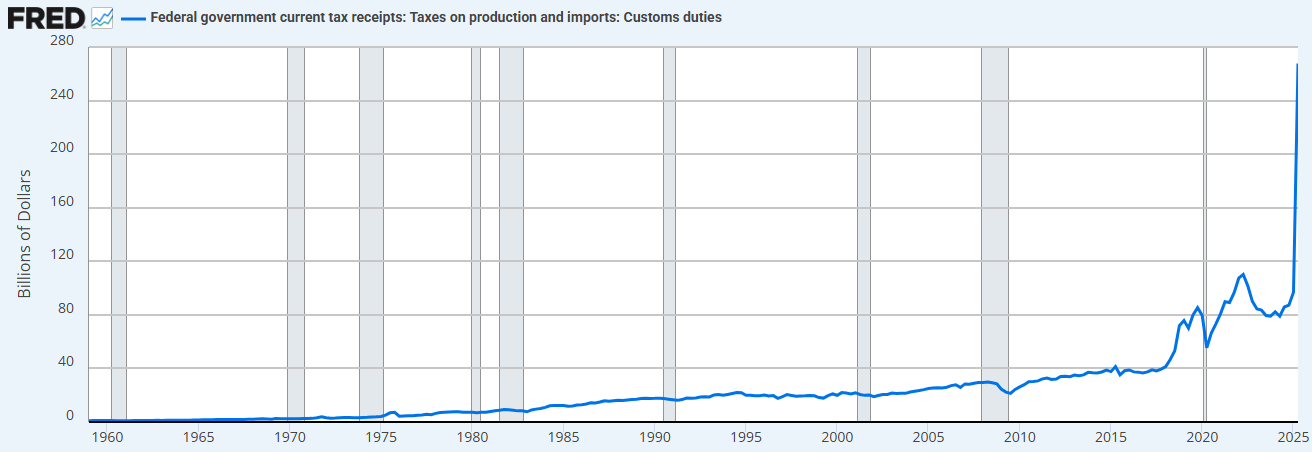
La combinaison de restrictions de dépenses (par rapport à l’administration précédente) et d’augmentation des droits de douane signifie que le Trésor absorbe désormais la liquidité, au lieu de l’alimenter.
C’est pourquoi nous avons besoin d’une baisse des taux.
« Nous allons reprivatiser l’économie, revitaliser le secteur privé et réduire la taille du secteur public. » - Scott Bessent
2. « Quantitative Easing du Trésor » (Treasury QE). Pour financer les dépenses excessives du Trésor sous Biden, nous avons également assisté à une nouvelle forme de « quantitative easing » (QE). On peut l’observer ci-dessous (ligne noire). Le « Treasury QE » finance les dépenses publiques via des bons à court terme plutôt que des obligations à long terme, soutenant ainsi le marché.
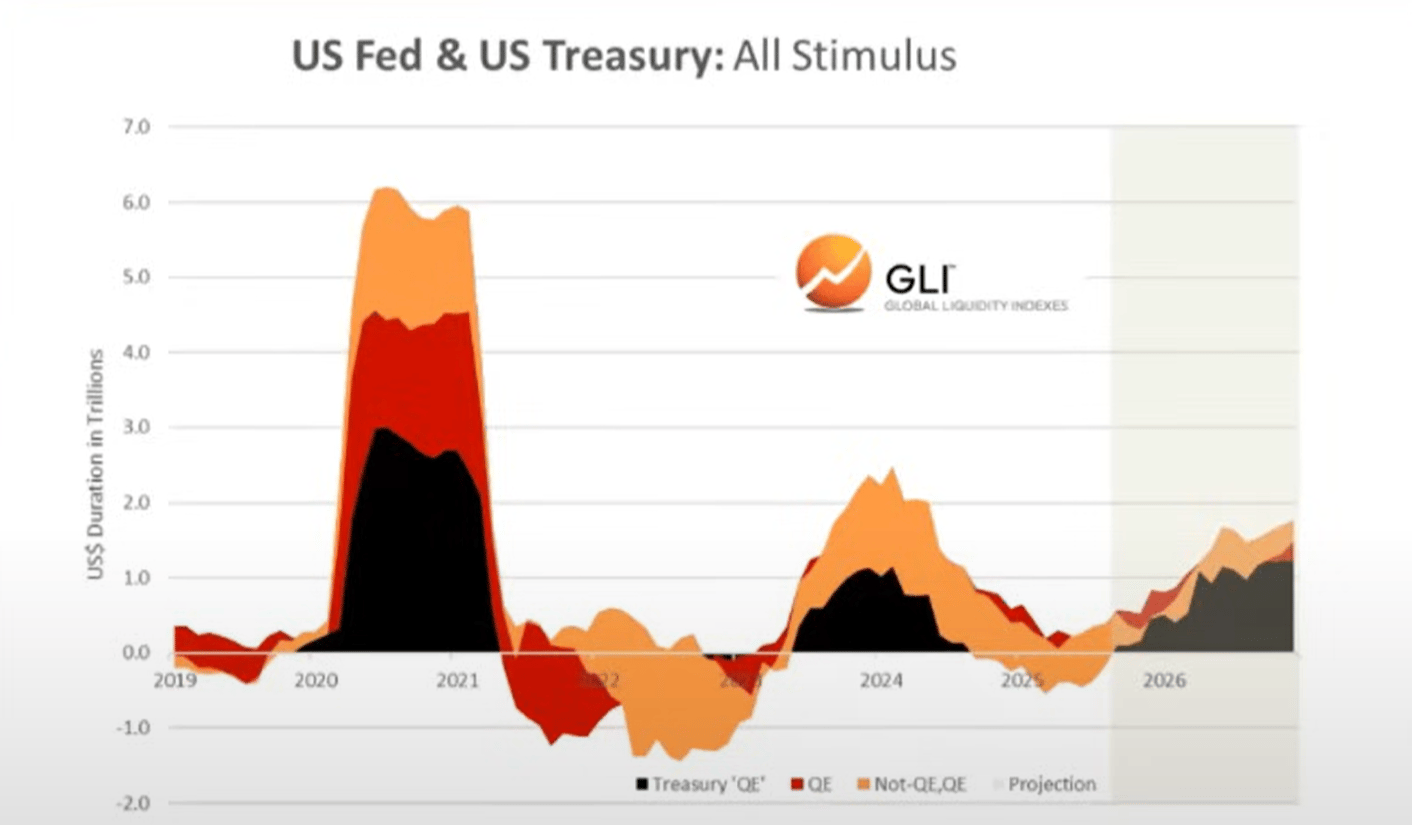
Nous pensons que ce sont les dépenses publiques et le Treasury QE qui ont alimenté le « dévaluation trade » et la « everything bubble » observés ces dernières années.
Mais nous passons maintenant à une « économie Trump », où le secteur privé prend le relais du Trésor.
Là encore, c’est pourquoi ils ont besoin de baisser les taux. Pour relancer le secteur privé via les prêts bancaires.
Alors que nous entrons dans cette période de transition, le cycle de liquidité mondiale semble atteindre son sommet…
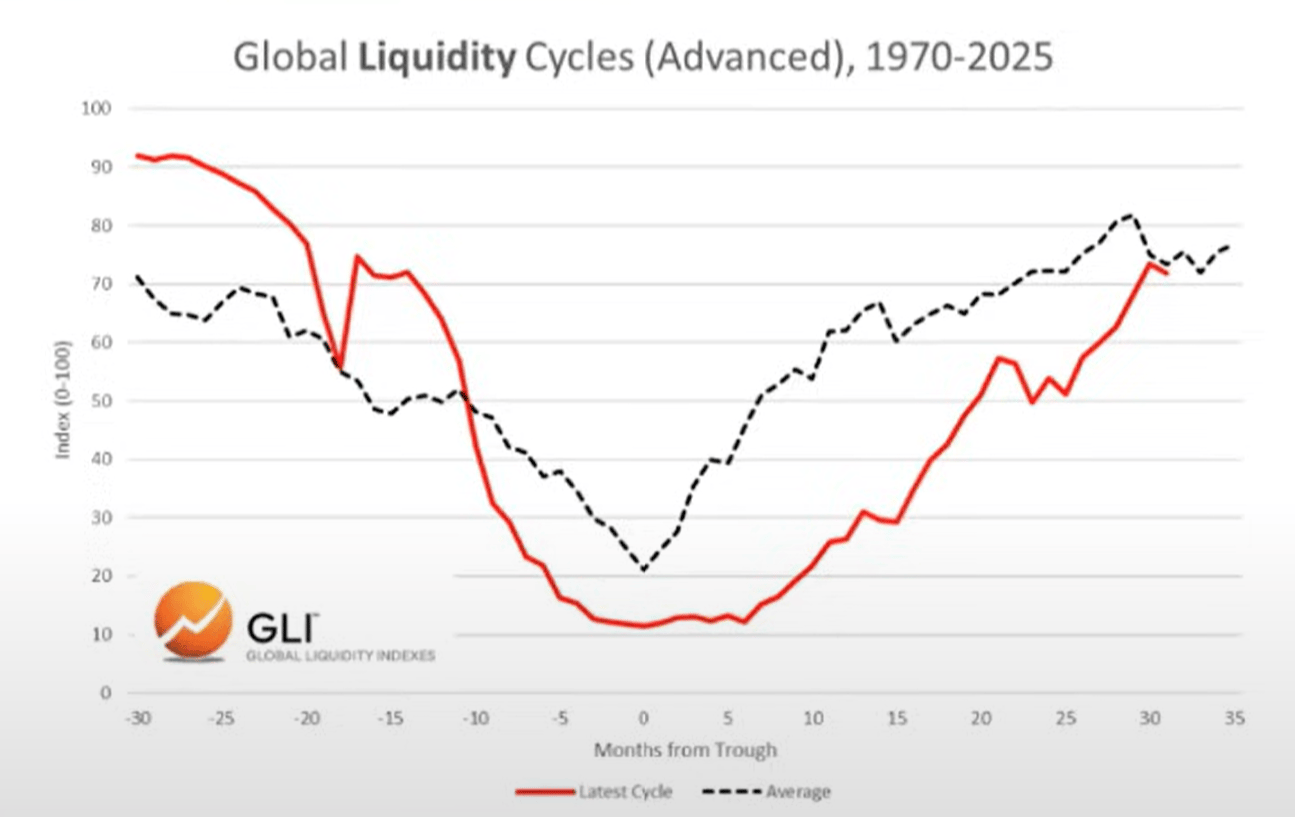
Le cycle de liquidité mondiale atteint son sommet et commence à décliner
Cycle actuel vs cycle moyen
Ci-dessous, nous pouvons observer la comparaison entre le cycle actuel (ligne rouge) et le cycle moyen historique depuis 1970 (ligne grise).
Allocation d’actifs
Sur la base des travaux de M. Howell sur le Global Liquidity Index, nous pouvons observer le cycle typique de liquidité et sa corrélation avec l’allocation d’actifs.
Les matières premières sont généralement les derniers actifs à baisser, ce que nous observons aujourd’hui (or, argent, cuivre, palladium).
De ce point de vue, le cycle actuel semble très typique.
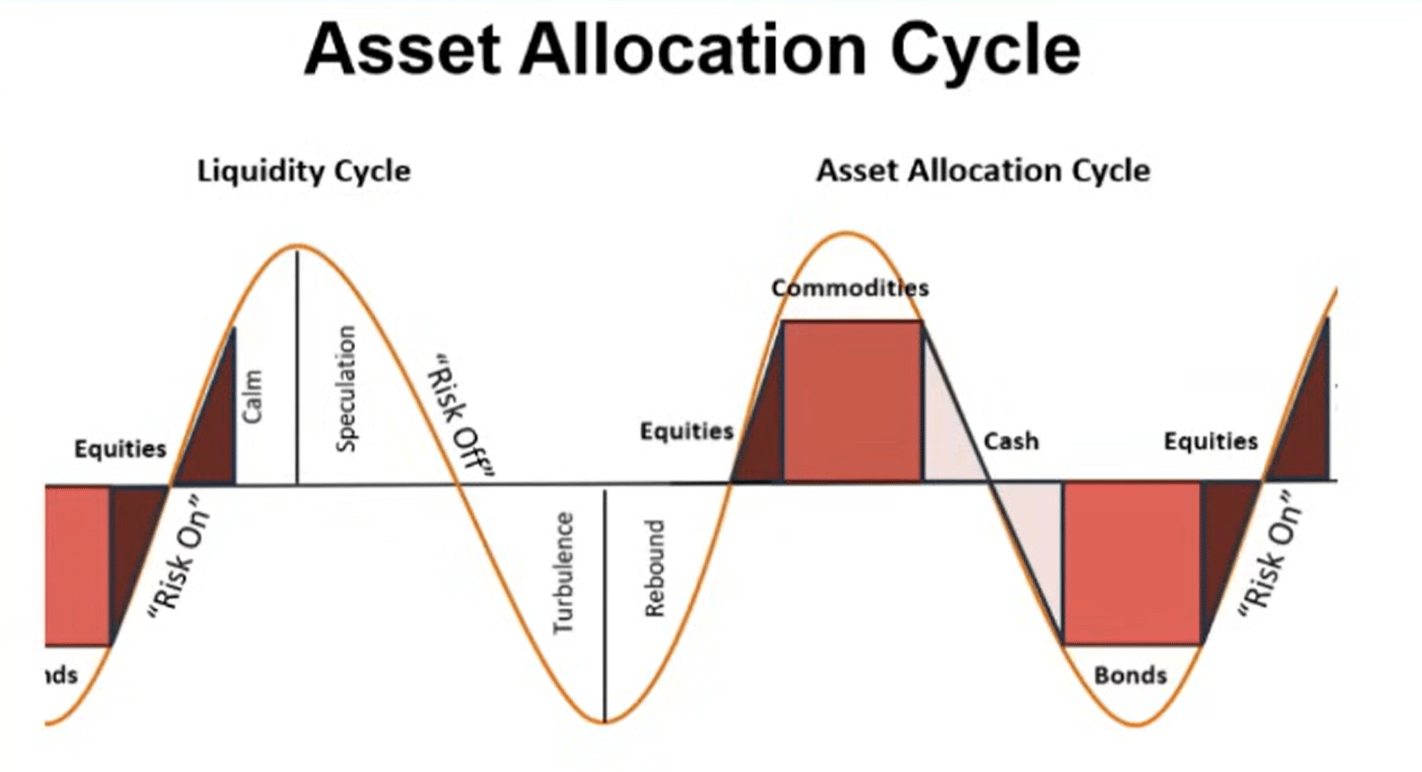
Donc. Si la liquidité atteint effectivement un sommet, nous nous attendons à ce que les investisseurs se tournent vers la trésorerie et les obligations à mesure que l’environnement évolue. Il est important de noter que ce processus n’a pas encore commencé (le marché reste « risk-on »).
Dette et liquidité
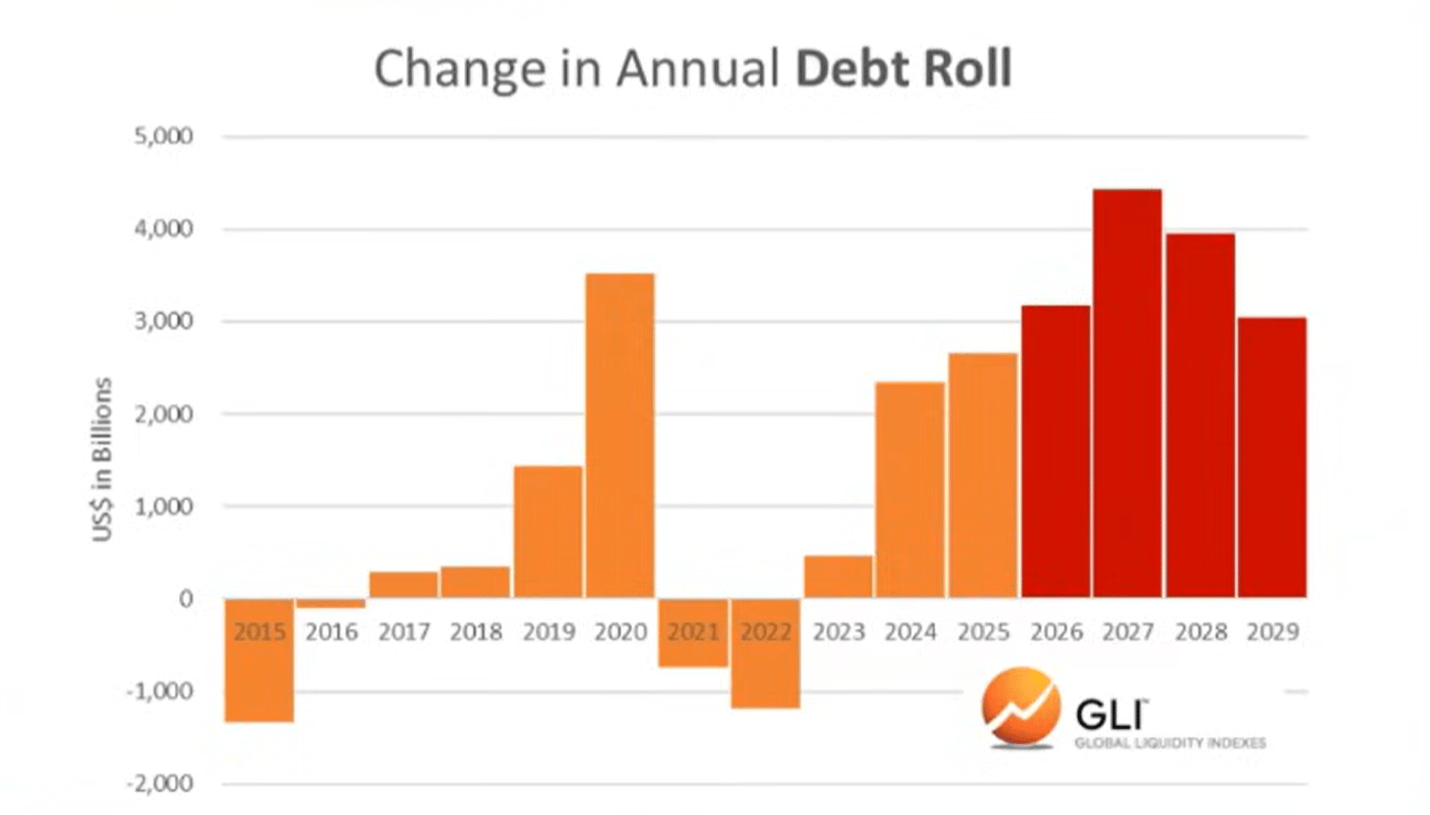
Selon le Global Liquidity Index, le ratio dette/liquidité des principales économies a atteint fin 2023 son plus bas niveau depuis 1980. Il est maintenant en hausse et devrait continuer à augmenter jusqu’en 2026.
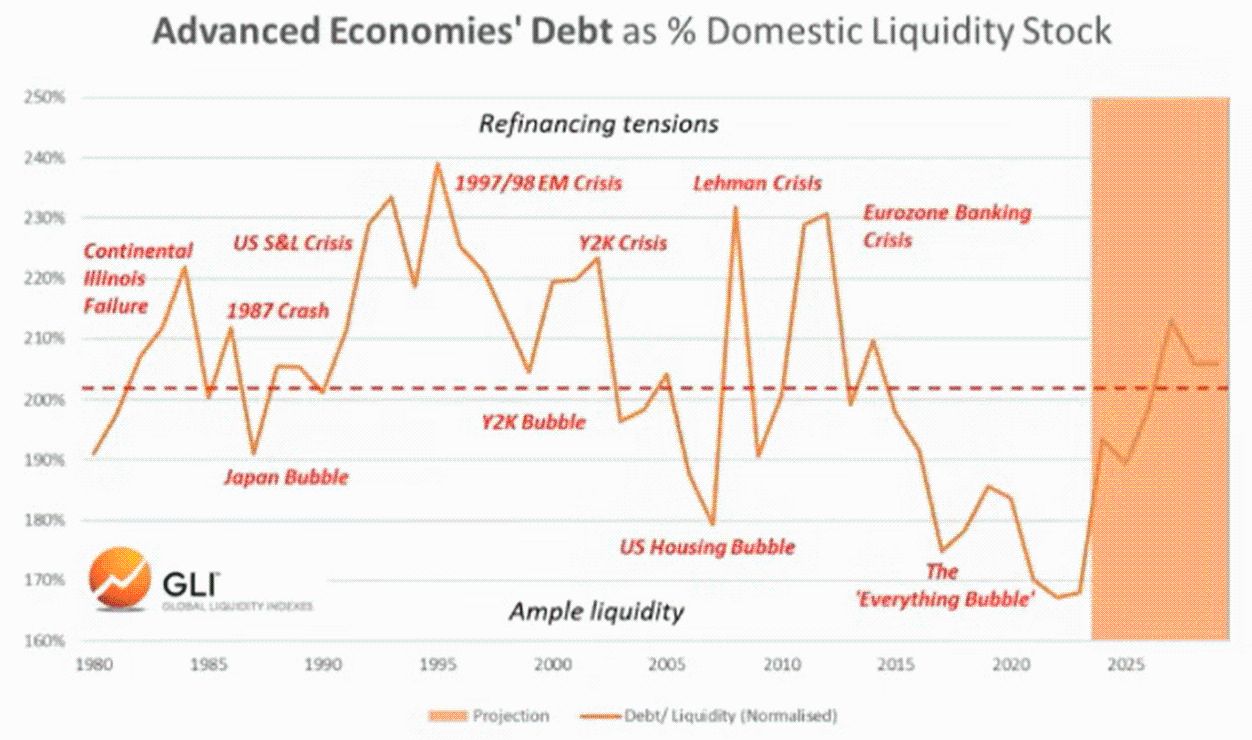
L’augmentation du ratio dette/liquidité rend plus difficile le service de la dette impayée de plusieurs milliers de milliards de dollars devant être refinancée.
Bitcoin et la liquidité mondiale
Bien sûr, le bitcoin a « anticipé » le sommet de la liquidité mondiale lors des deux derniers cycles. En d’autres termes, le bitcoin a atteint son sommet quelques mois avant que la liquidité ne commence à décliner, semblant anticiper la baisse à venir.
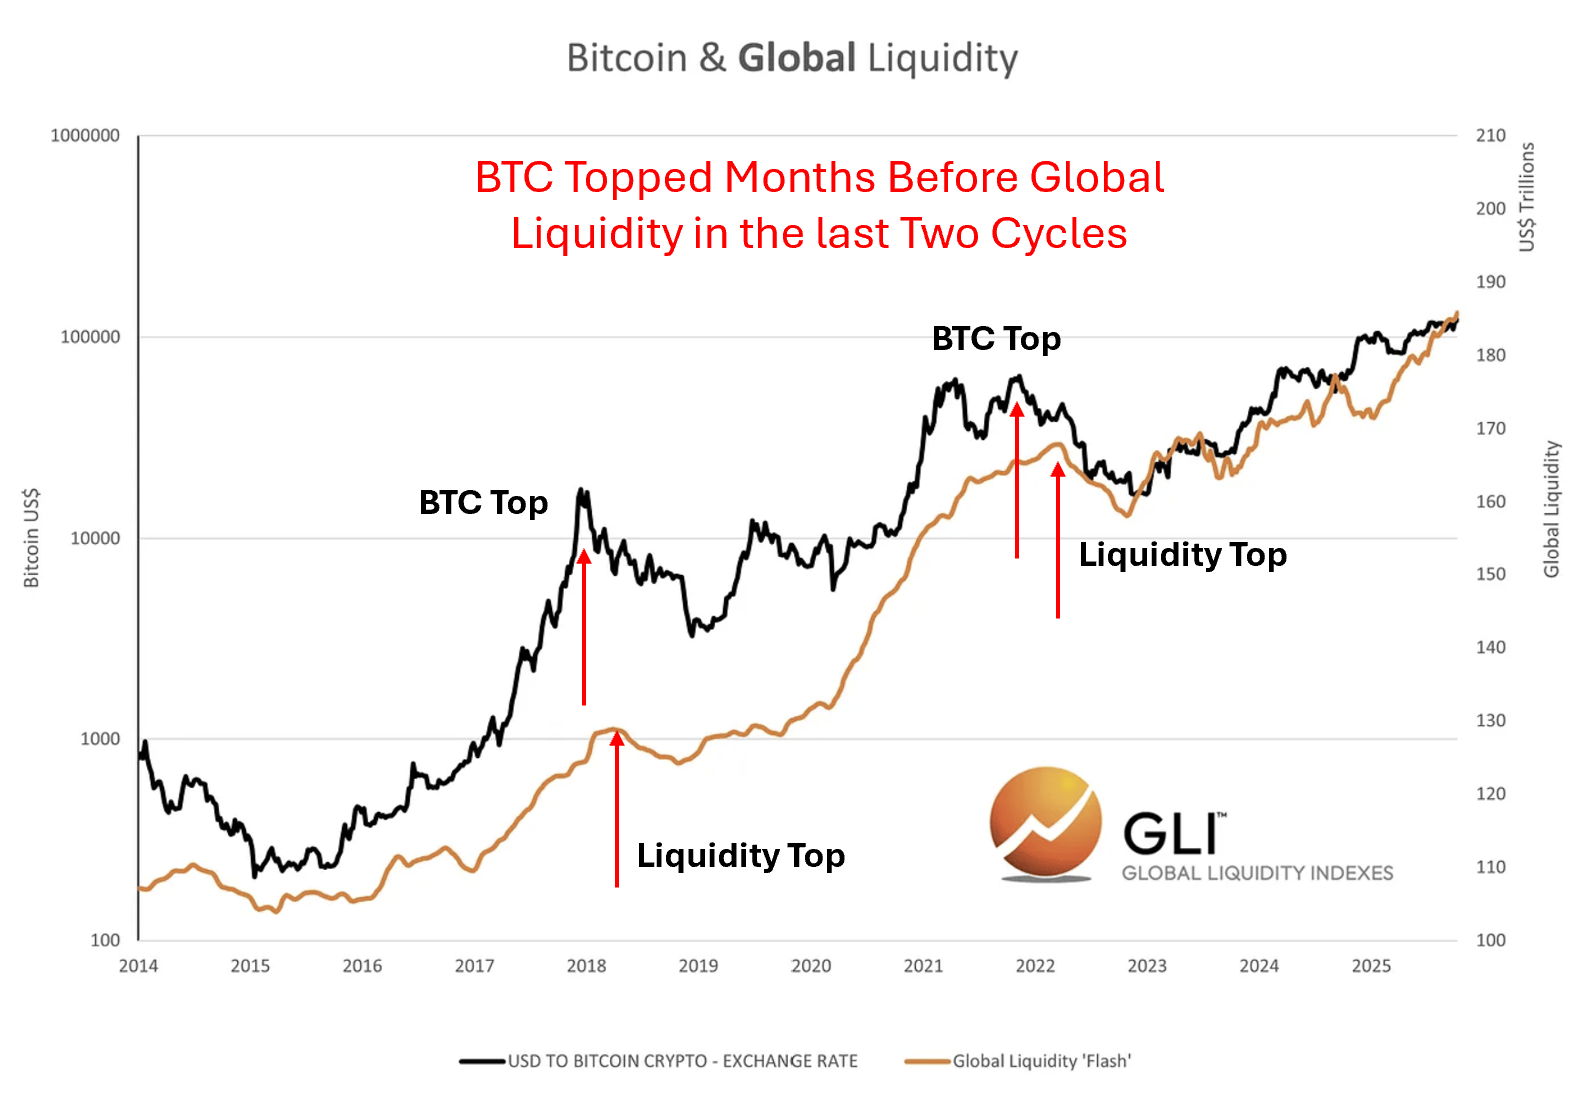
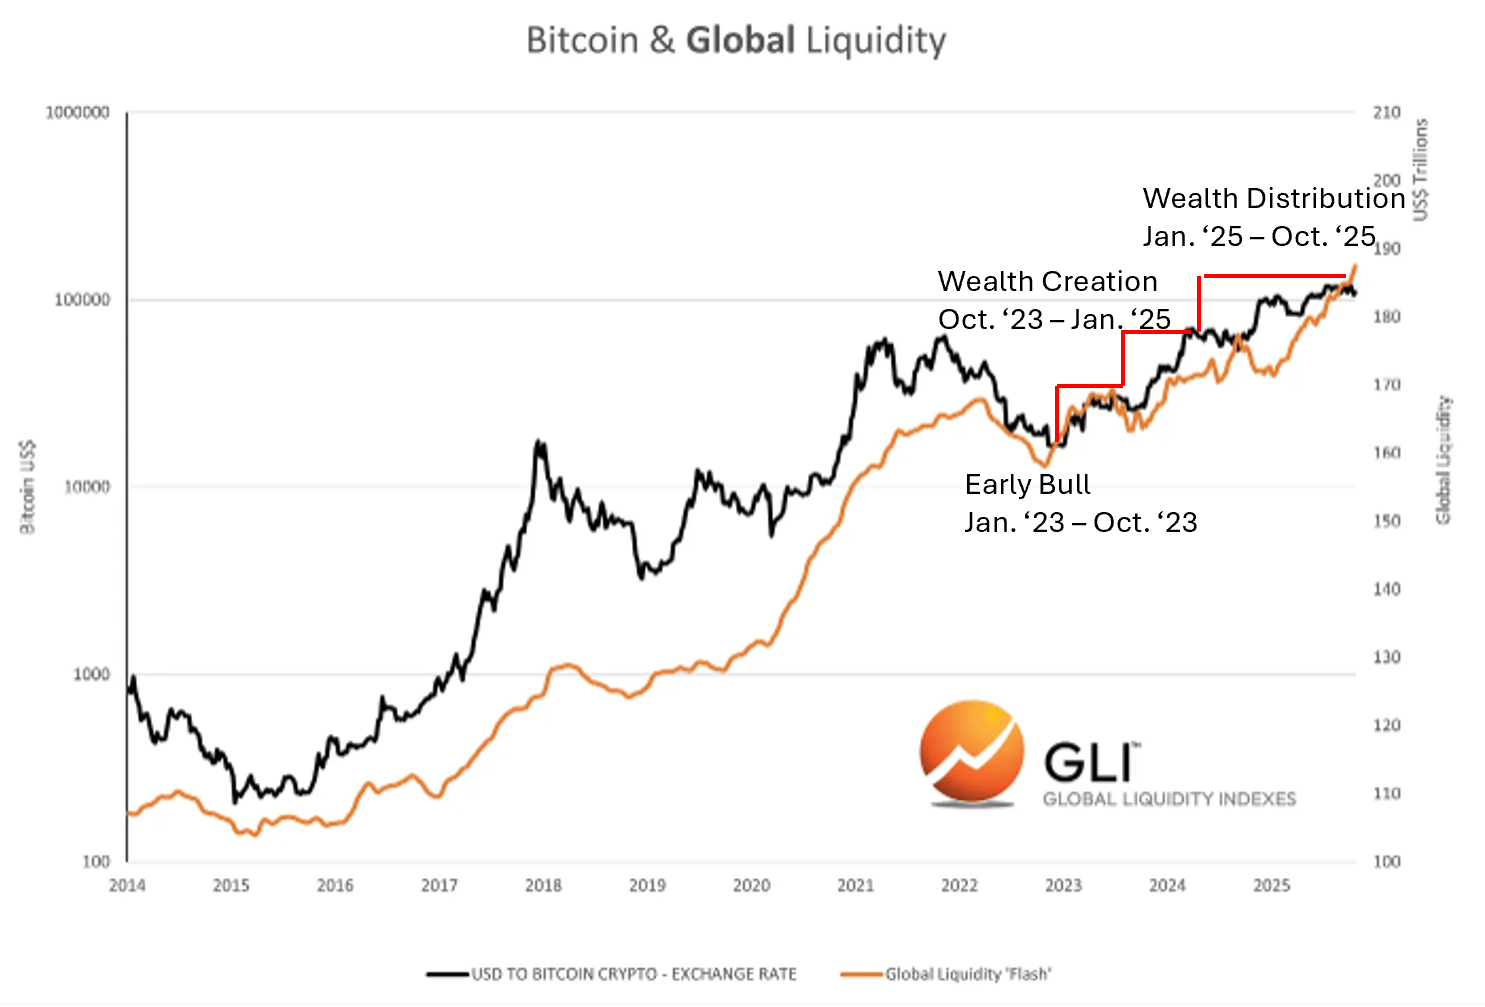
Nous ne savons pas si cela se produit actuellement. Mais nous savons que les cycles crypto suivent toujours de près les cycles de liquidité.
Corrélation avec les cycles crypto
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs ont déjà « perdu la moitié de leurs gains » cette année, et les pertes ont été « particulièrement sévères » ces dernières semaines ; un associé de Goldman Sachs indique qu’il faut attendre que les actifs « de qualité médiocre » cessent leur chute.
Les actifs de mauvaise qualité à la base de la structure du capital de l'intelligence artificielle restent sous pression. Tant que les actifs IA de mauvaise qualité représentés par CoreWeave continuent de baisser, tout rebond des actions IA ne sera qu'un mouvement de correction des positions, et non une réévaluation des fondamentaux.


CoreWeave, l'œil du cyclone de l'effondrement actuel de l'IA, victime à la fois des actions et des obligations
Le cours de l'action CoreWeave a chuté de 25 % en une semaine, le rendement des obligations spéculatives a grimpé à 15 %, la probabilité de défaut dépassant 60 %, ce qui déclenche une crise de financement pour les infrastructures liées à l'IA. Ce "double massacre actions-obligations" a entraîné une baisse de 11 % de l'indice des semi-conducteurs de Philadelphie et la plus mauvaise performance hebdomadaire de l'année pour le Nasdaq 100. Des analystes de marché mettent en garde : il s'agit d'un tournant dans la tarification du crédit liée à la vague de l'IA — le modèle d'expansion à fort effet de levier et endettement est désormais mis à rude épreuve dans un contexte de taux d'intérêt élevés.

Prévisions précises de chute par Hartnett de Bank of America : le "signal de vente" est terminé, les investisseurs reviendront aux actions technologiques "mi-novembre", l'essentiel dépendra du "prix des puces".
Le signal de vente de Bank of America a été levé, mais cela ne signifie pas que c'est le moment de saisir le creux du marché. Actuellement, la fissure du financement lié à l'IA s'élargit et les valeurs technologiques sont extrêmement surpeuplées. Les stratégistes mettent en garde : le retour sur les valeurs technologiques en novembre dépend en totalité du facteur décisif qu'est le « prix des semi-conducteurs ». À court terme, il est recommandé d'éviter temporairement la technologie, de rester défensif et de se positionner sur les petites capitalisations et les REITs.

Prix des cryptos
Plus


