
Analisi dei dati: la liquidità globale si sta esaurendo?

Autore: Michael Nadeau
Traduzione: Plain Blockchain
L'era post-pandemica è stata definita da una politica fiscale dominante: un'economia guidata dal deficit pubblico e dall'emissione di titoli di Stato a breve termine, in cui la liquidità rimane elevata anche se la Federal Reserve mantiene tassi di interesse alti.
Oggi stiamo entrando in una fase guidata dal settore privato; rispetto al precedente governo, il Tesoro sta ora ritirando liquidità tramite dazi e limiti alla spesa.
Questo è il motivo per cui i tassi di interesse devono scendere.
Analizziamo il ciclo attuale dal punto di vista della liquidità globale per sottolineare perché questa fase dell'“operazione di svalutazione” sia ormai agli sgoccioli.
Sta finendo la dominanza fiscale?
Vogliamo sempre “comprare al ribasso” quando tutti stanno “inseguendo il rialzo”.
Ecco perché tutte le recenti discussioni sull'“operazione di svalutazione” hanno attirato la nostra attenzione.
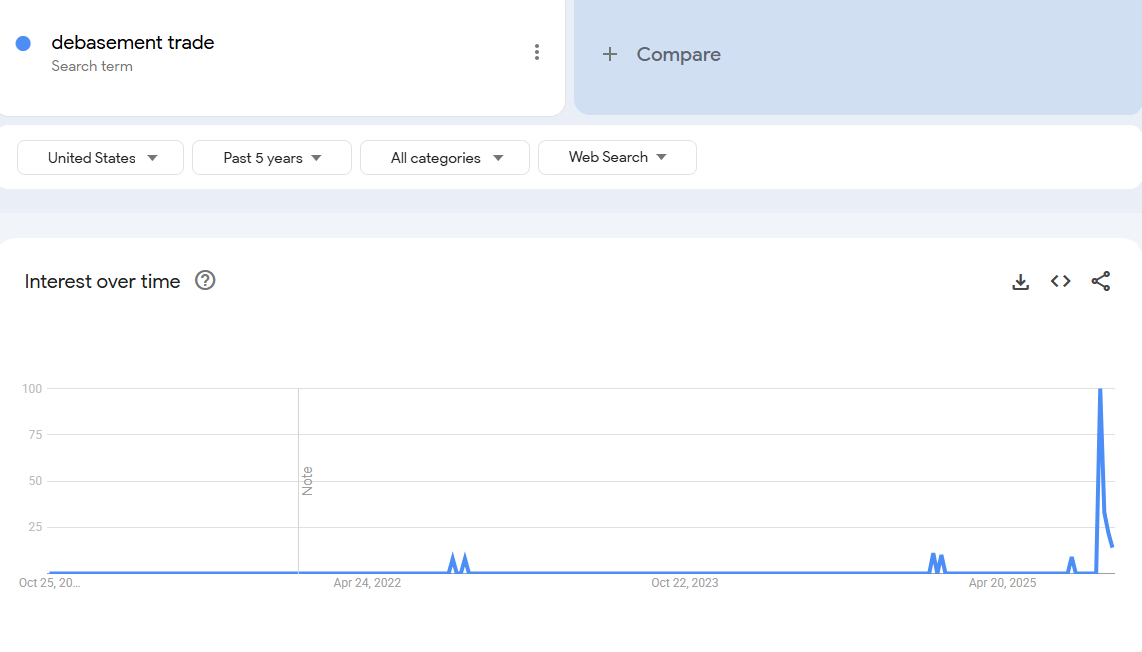
Secondo noi, il momento giusto per interessarsi all'“operazione di svalutazione” era qualche anno fa. Allora il prezzo di bitcoin era di 25.000 dollari e quello dell'oro di 2.000 dollari. Nessuno ne parlava, tranne gli analisti macro e del settore crypto.
A nostro avviso, questa “operazione” è ormai quasi conclusa.
Il nostro compito è quindi capire quali condizioni l'hanno creata e se queste condizioni continueranno a esistere.
Cosa ha guidato questa operazione? Secondo noi, principalmente due fattori.
1. Spesa del Tesoro. Durante l'amministrazione Biden, abbiamo assistito a enormi deficit fiscali.
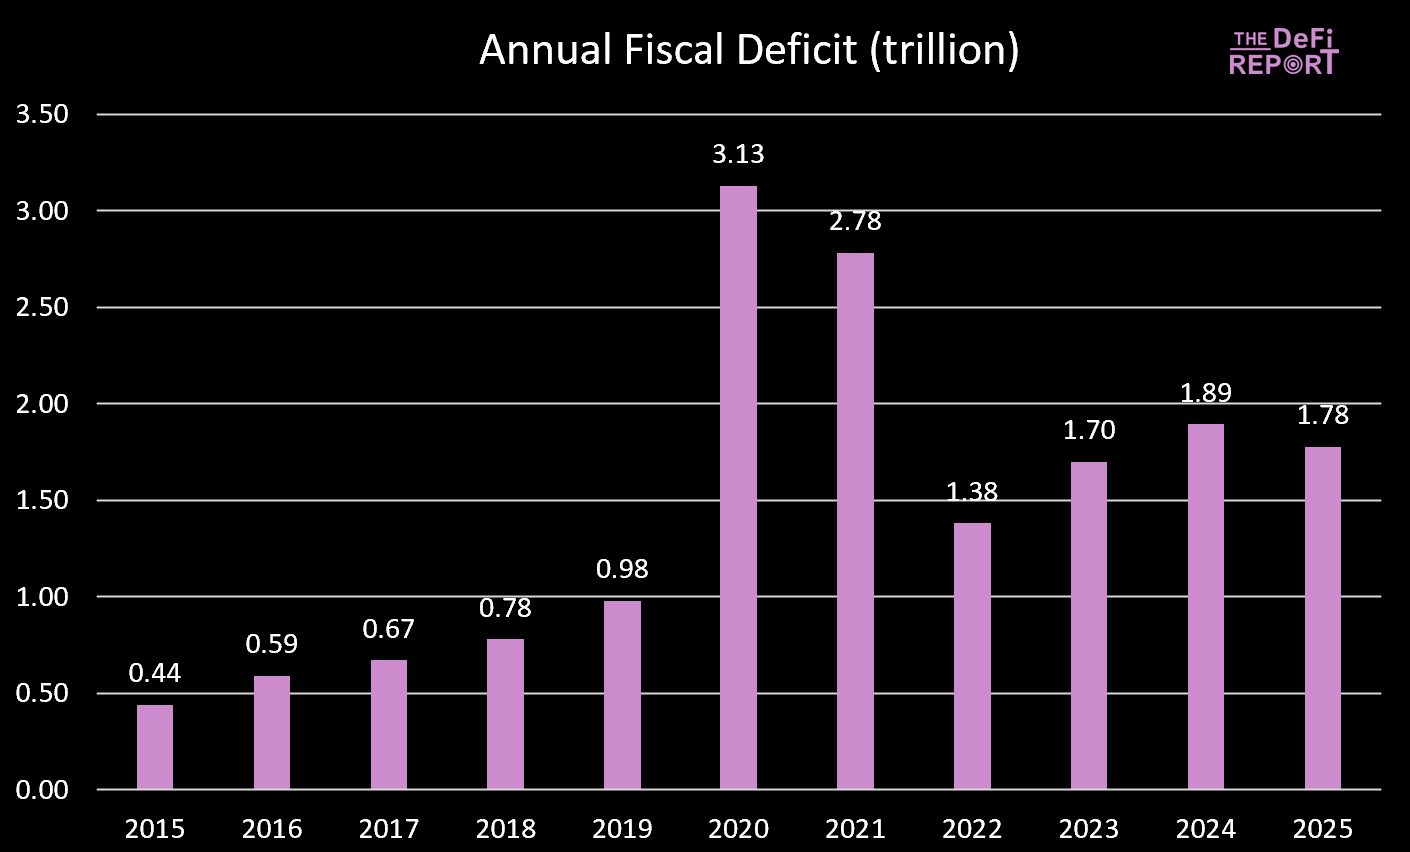
L'anno fiscale 2025 si è appena concluso e il deficit è leggermente diminuito, principalmente grazie all'aumento delle entrate (dazi), non a una riduzione della spesa. Tuttavia, si prevede che il “Big Beautiful Bill” porterà a tagli di spesa riducendo i benefici di Medicaid e del Supplemental Nutrition Assistance Program (SNAP).
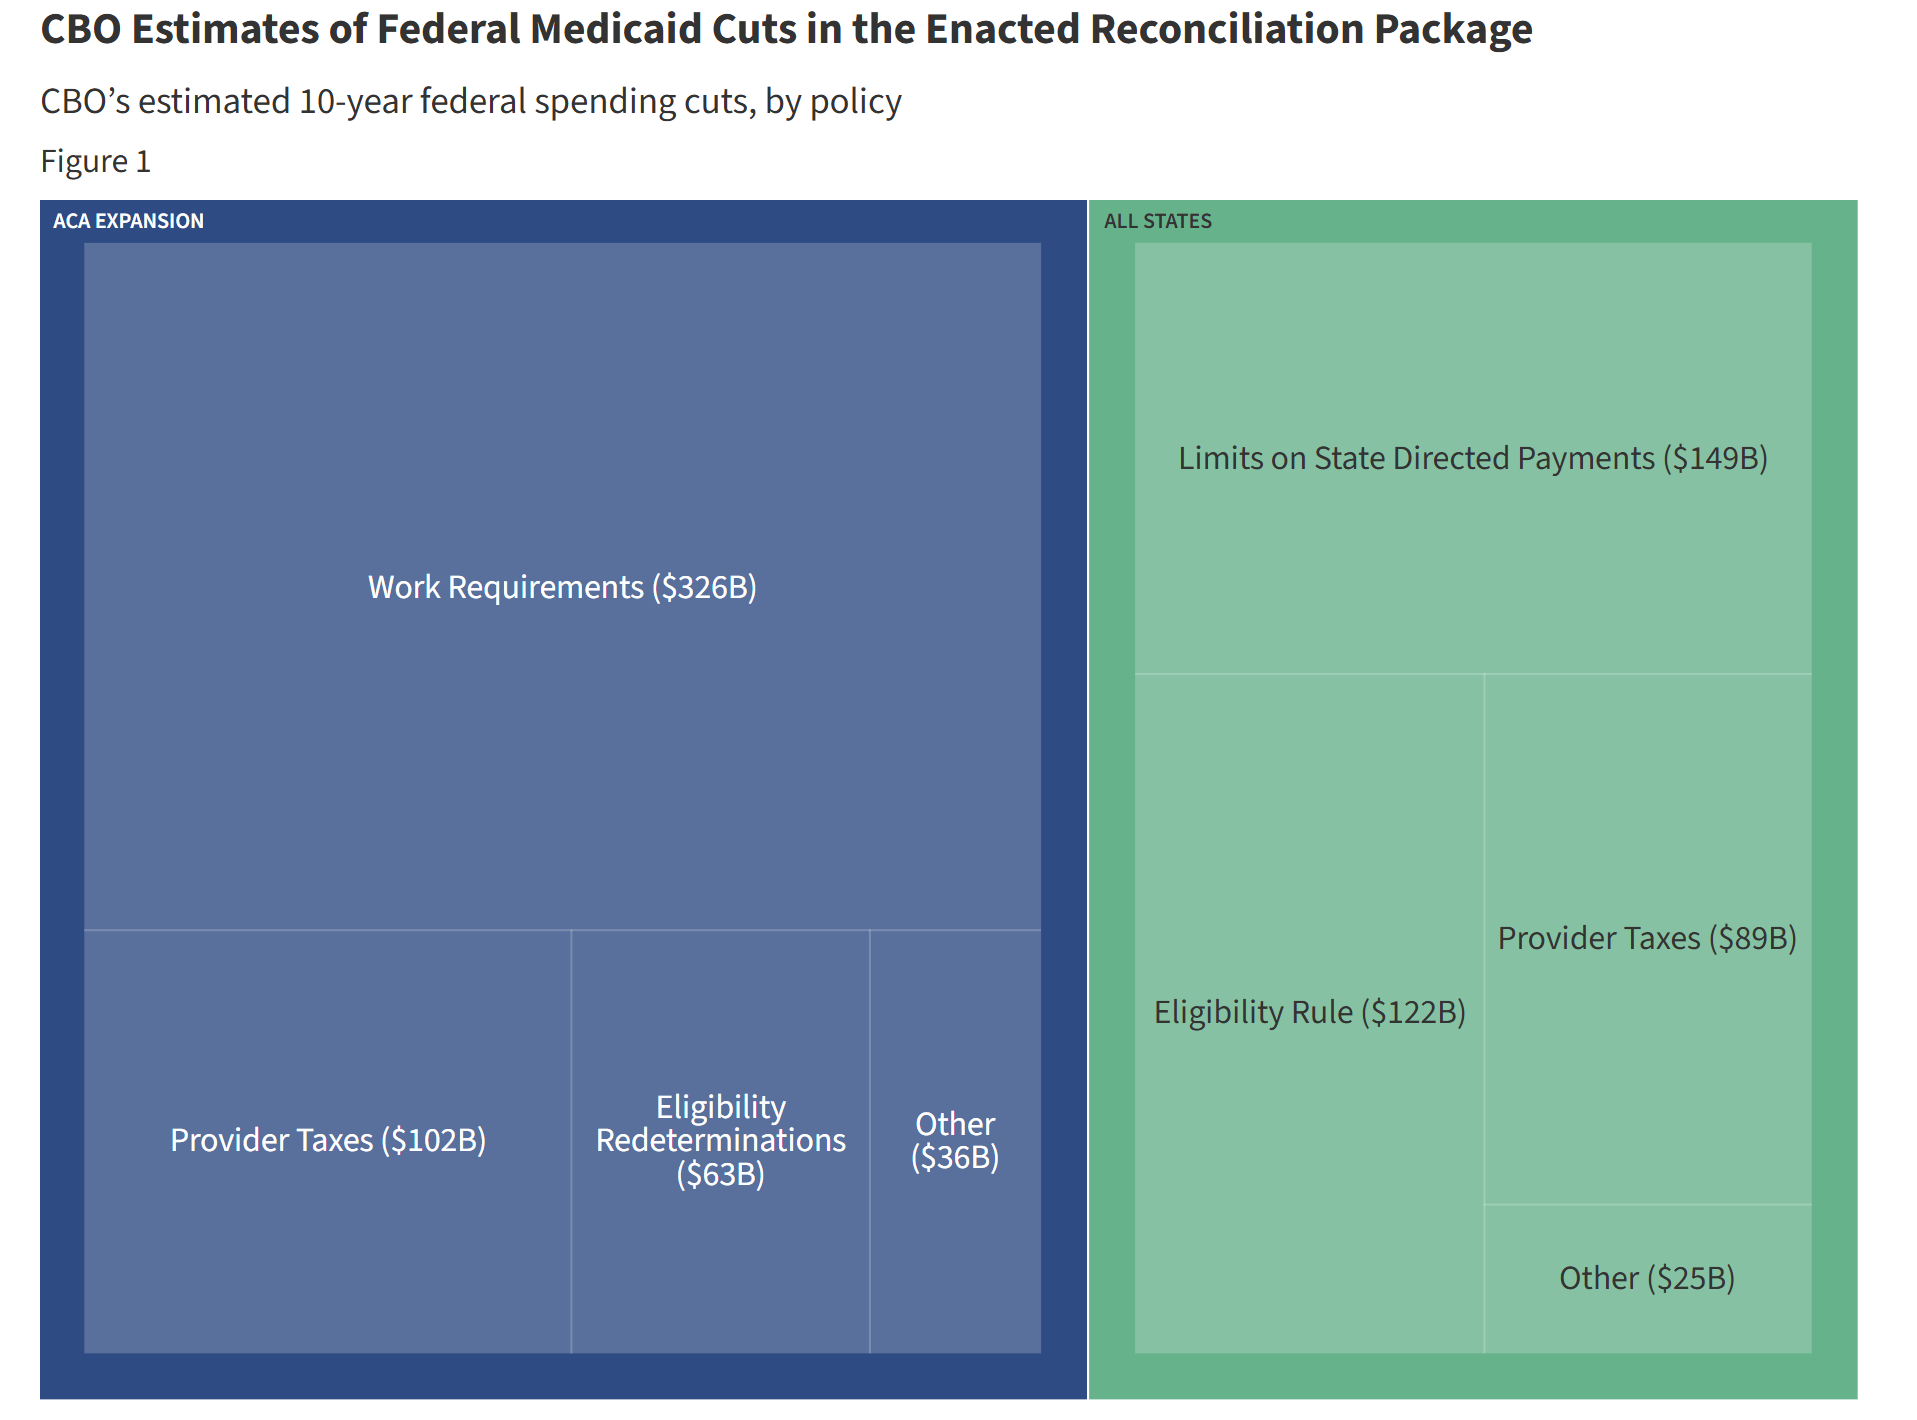
Durante il mandato di Biden, la spesa pubblica e i trasferimenti hanno continuato a iniettare liquidità nell'economia. Ma con il “Big Beautiful Bill”, la crescita della spesa rallenta.
Questo significa che il governo sta immettendo meno denaro nell'economia.
Inoltre, il governo sta ritirando fondi dall'economia tramite i dazi.
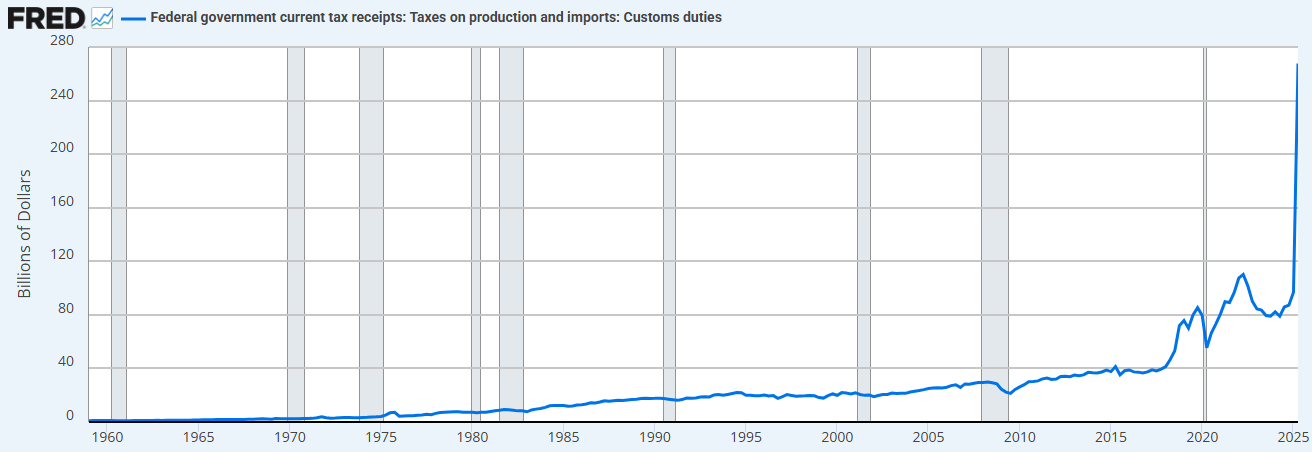
La combinazione di limiti alla spesa (rispetto al precedente governo) e l'aumento dei dazi significa che ora il Tesoro sta assorbendo liquidità invece di fornirla.
Questo è il motivo per cui è necessario abbassare i tassi di interesse.
“Riprivatizzeremo l'economia, rilanceremo il settore privato e ridurremo il settore pubblico.” - Scott Bessent
2. “Quantitative Easing del Tesoro” (Treasury QE). Per finanziare l'eccessiva spesa del Tesoro durante l'amministrazione Biden, abbiamo anche assistito a una nuova forma di “quantitative easing” (QE). Lo si può osservare qui sotto (linea nera). Il “QE del Tesoro” ha finanziato la spesa pubblica tramite titoli a breve termine invece che obbligazioni a lungo termine, sostenendo così i mercati.
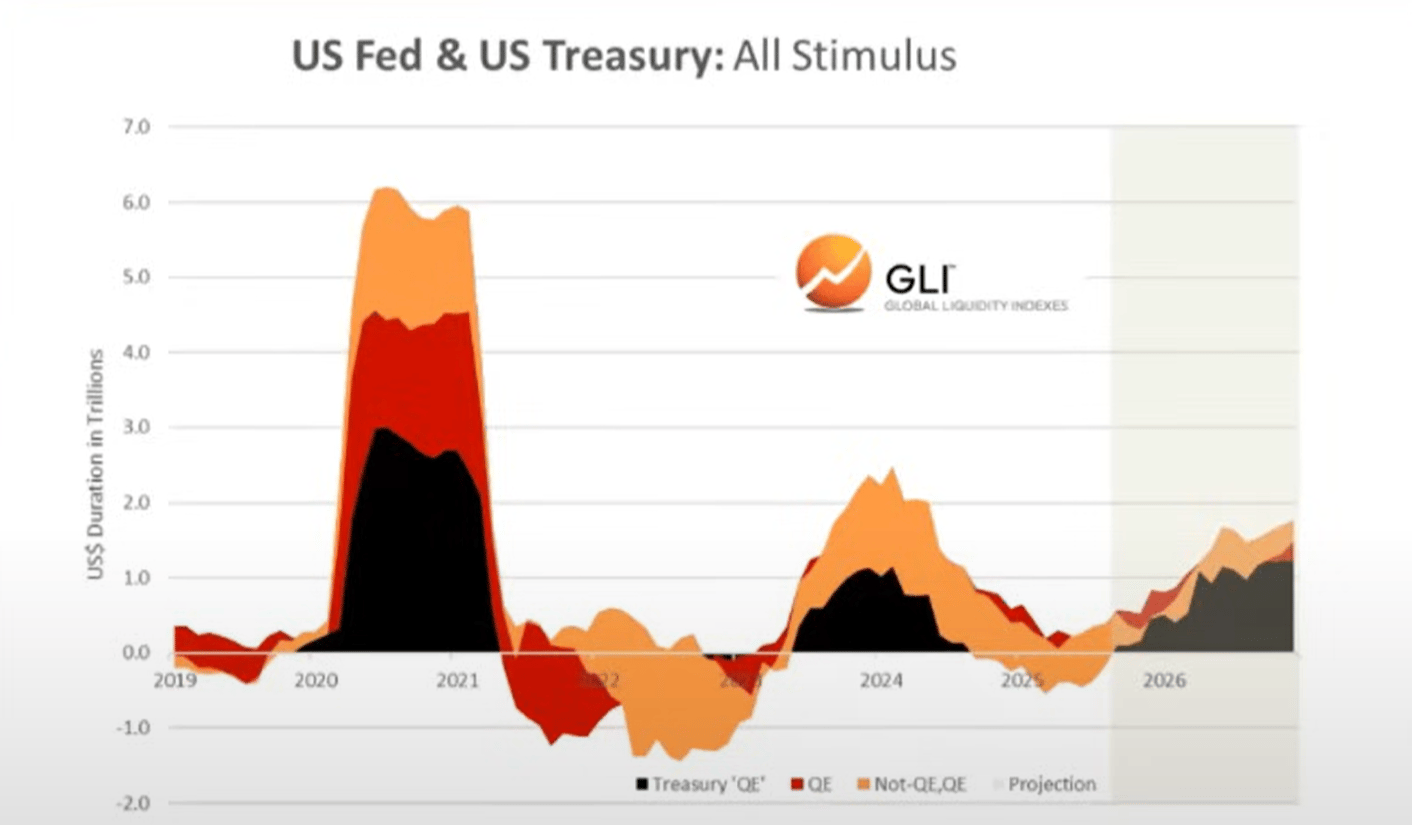
Riteniamo che siano stati la spesa pubblica e il QE del Tesoro a guidare l'“operazione di svalutazione” e la “bolla di tutto” (“everything bubble”) degli ultimi anni.
Ma ora stiamo passando a una “Trump economy”, in cui il settore privato prende il testimone dal Tesoro.
Anche questo è il motivo per cui è necessario abbassare i tassi: per avviare il settore privato tramite prestiti bancari.
Entrando in questa fase di transizione, il ciclo della liquidità globale sembra aver raggiunto il picco…
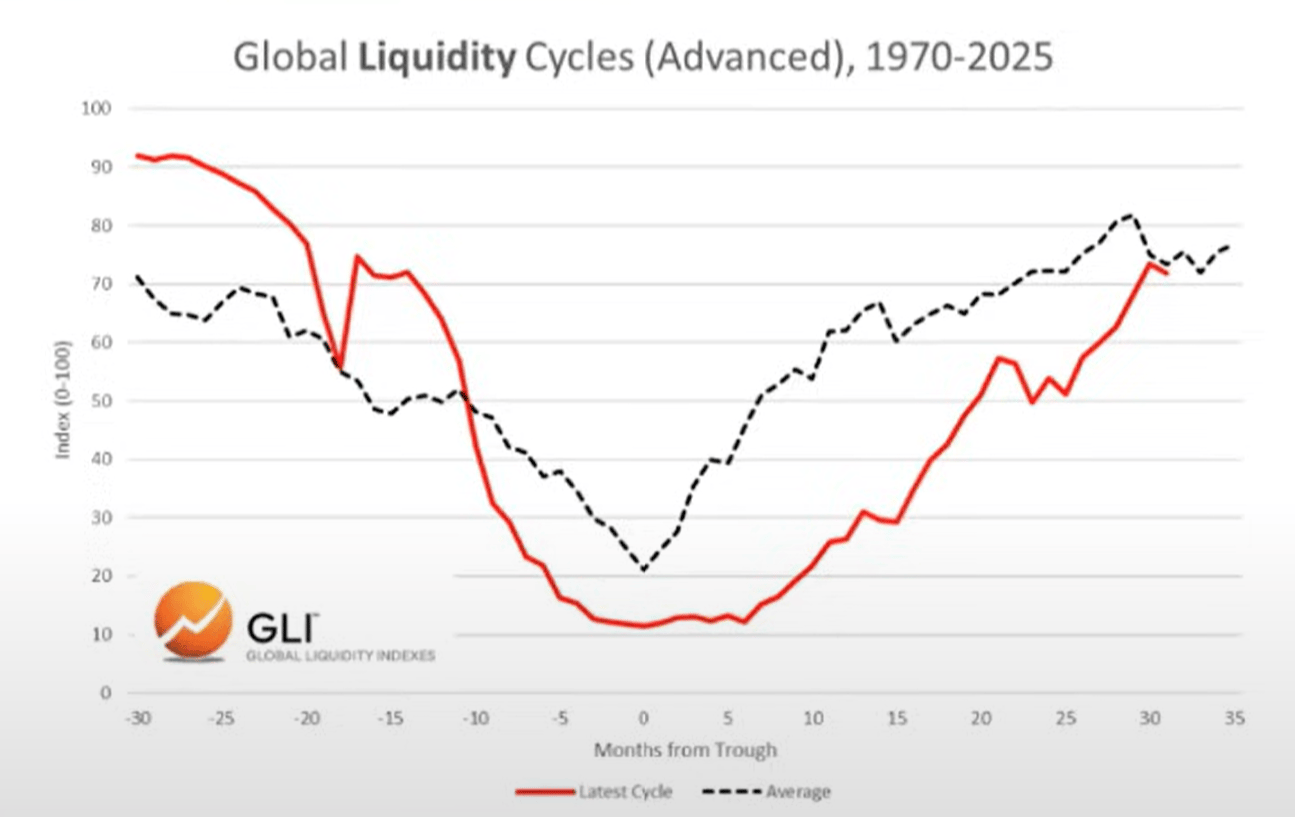
Il ciclo della liquidità globale ha raggiunto il picco e sta scendendo
Ciclo attuale vs ciclo medio
Qui sotto possiamo osservare il confronto tra il ciclo attuale (linea rossa) e il ciclo medio storico dal 1970 (linea grigia).
Allocazione degli asset
Basandoci sul lavoro del signor Howell sul Global Liquidity Index, possiamo osservare il tipico ciclo di liquidità e la sua corrispondenza con l'allocazione degli asset.
Le materie prime tendono a essere l'ultima classe di asset a scendere, ed è proprio ciò che stiamo vedendo oggi (oro, argento, rame, palladio).
Da questa prospettiva, il ciclo attuale appare molto tipico.
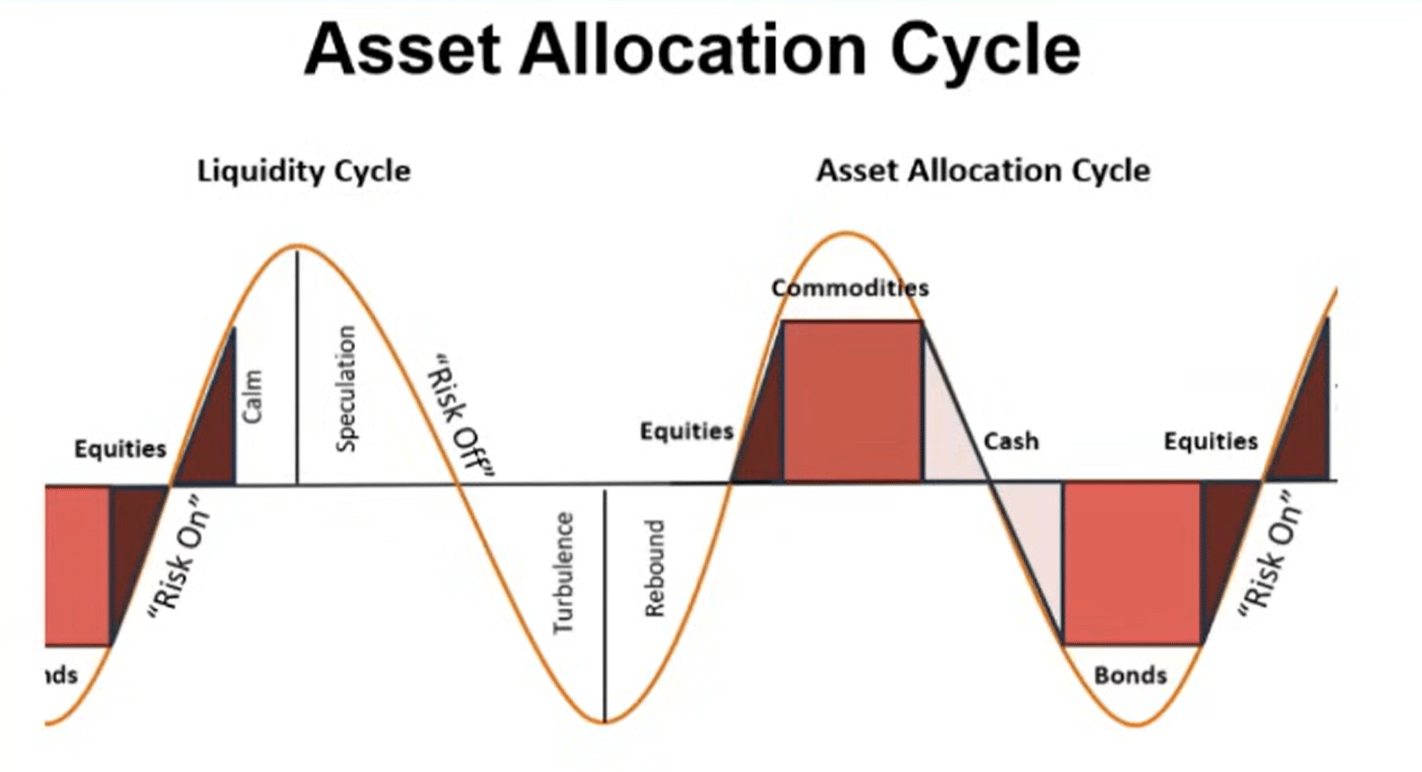
Quindi, se la liquidità sta davvero raggiungendo il picco, ci aspettiamo che gli investitori ruotino verso liquidità e obbligazioni man mano che l'ambiente cambia. Da chiarire: questa fase non è ancora iniziata (il mercato è ancora “risk-on”).
Debito e liquidità
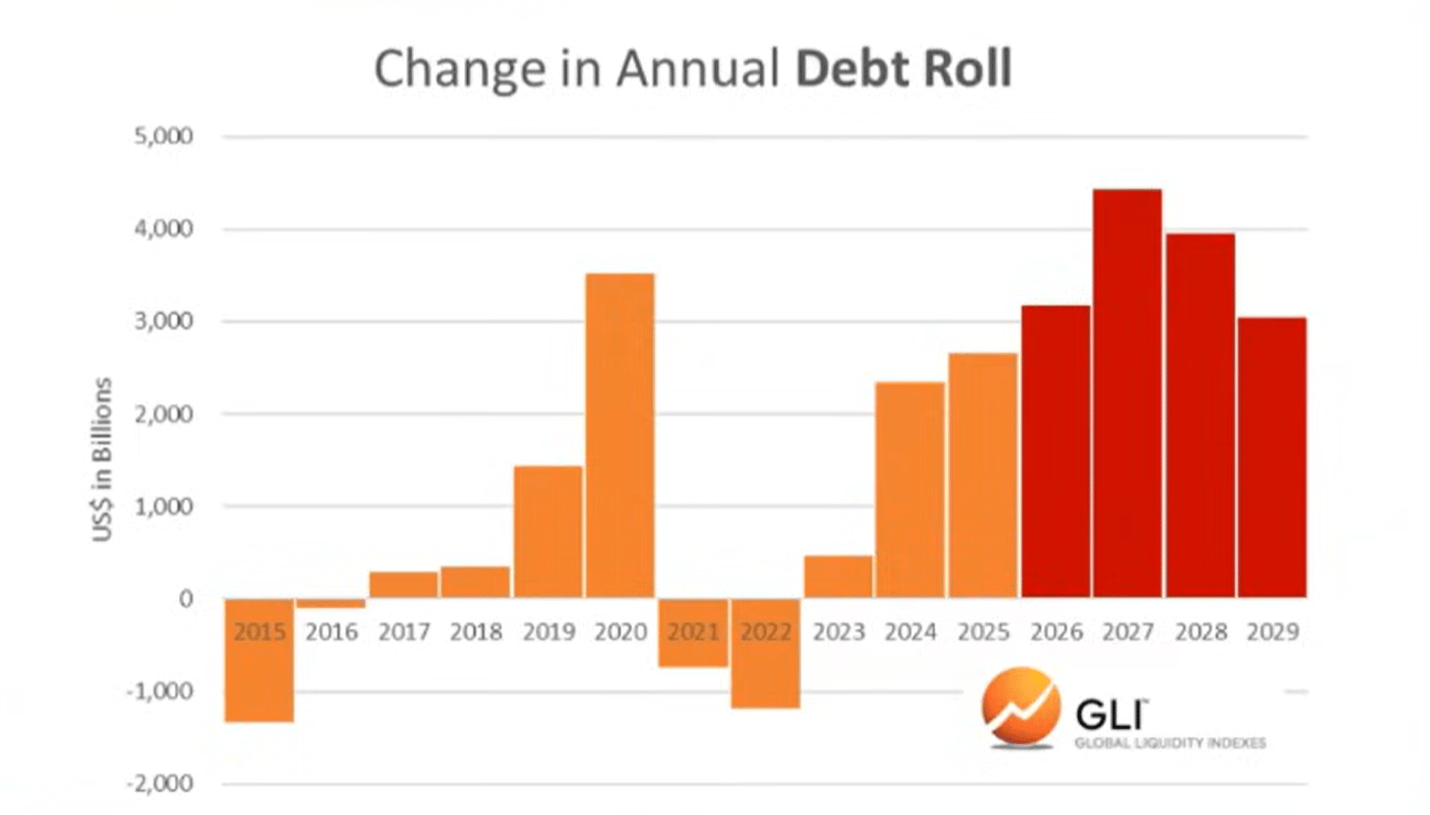
Secondo il Global Liquidity Index, il rapporto tra debito e liquidità delle principali economie ha raggiunto il livello più basso dal 1980 alla fine dello scorso anno. Ora sta salendo e si prevede che continuerà a crescere fino al 2026.
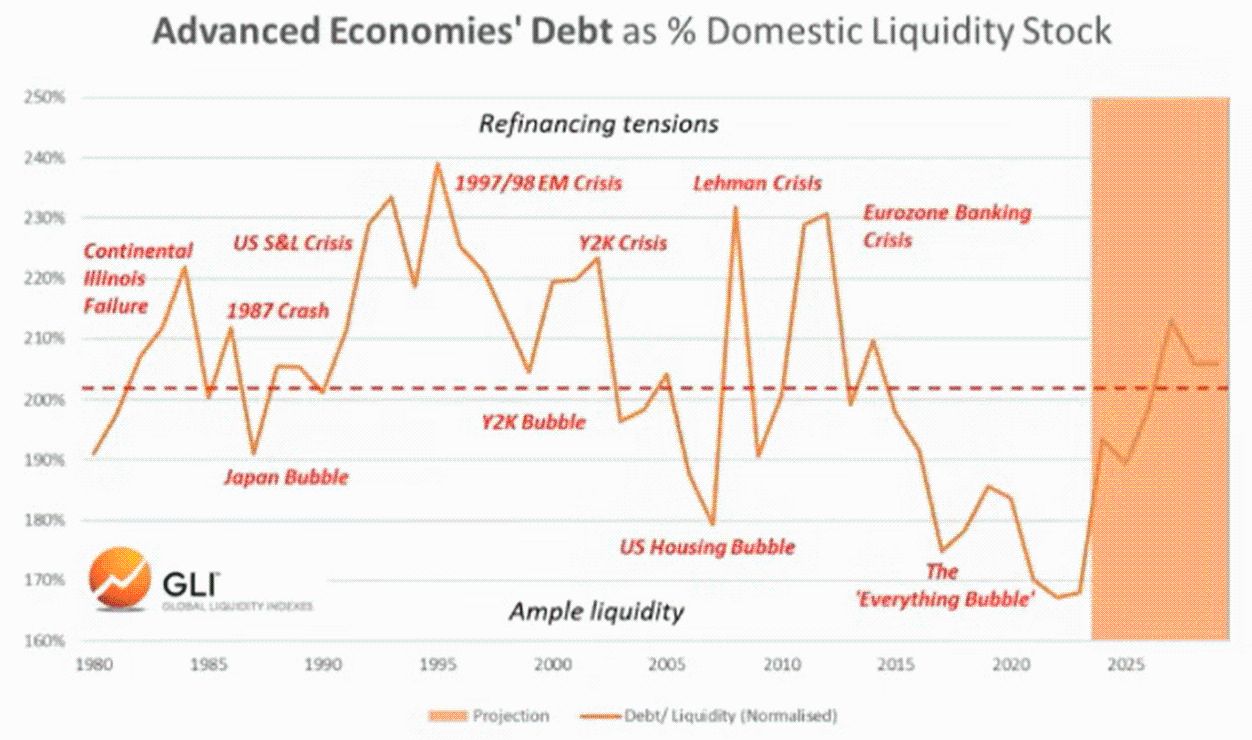
L'aumento del rapporto debito/liquidità rende più difficile il servizio del debito in scadenza per migliaia di miliardi di dollari che devono essere rifinanziati.
Bitcoin e liquidità globale
Naturalmente, bitcoin negli ultimi due cicli ha “anticipato” il picco della liquidità globale. In altre parole, bitcoin ha raggiunto il suo massimo alcuni mesi prima che la liquidità iniziasse a scendere, come se avesse previsto il calo successivo.
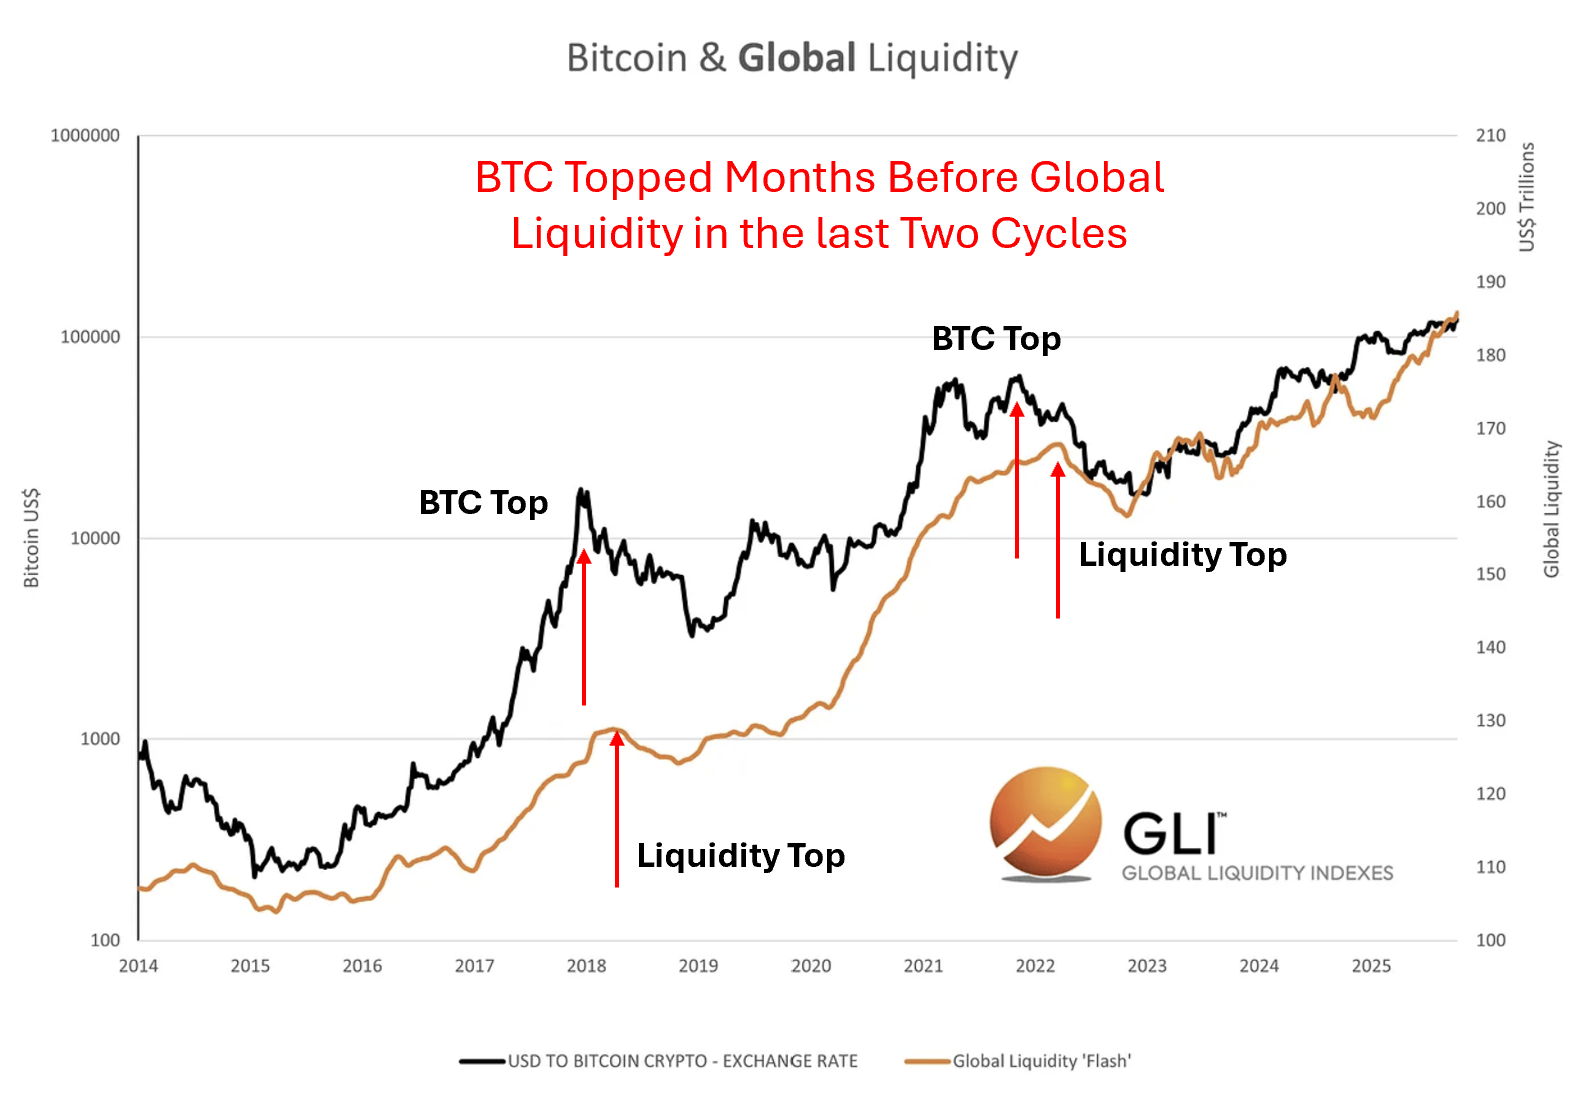
Non sappiamo se ciò stia accadendo anche ora. Ma sappiamo che i cicli delle criptovalute hanno sempre seguito da vicino quelli della liquidità.
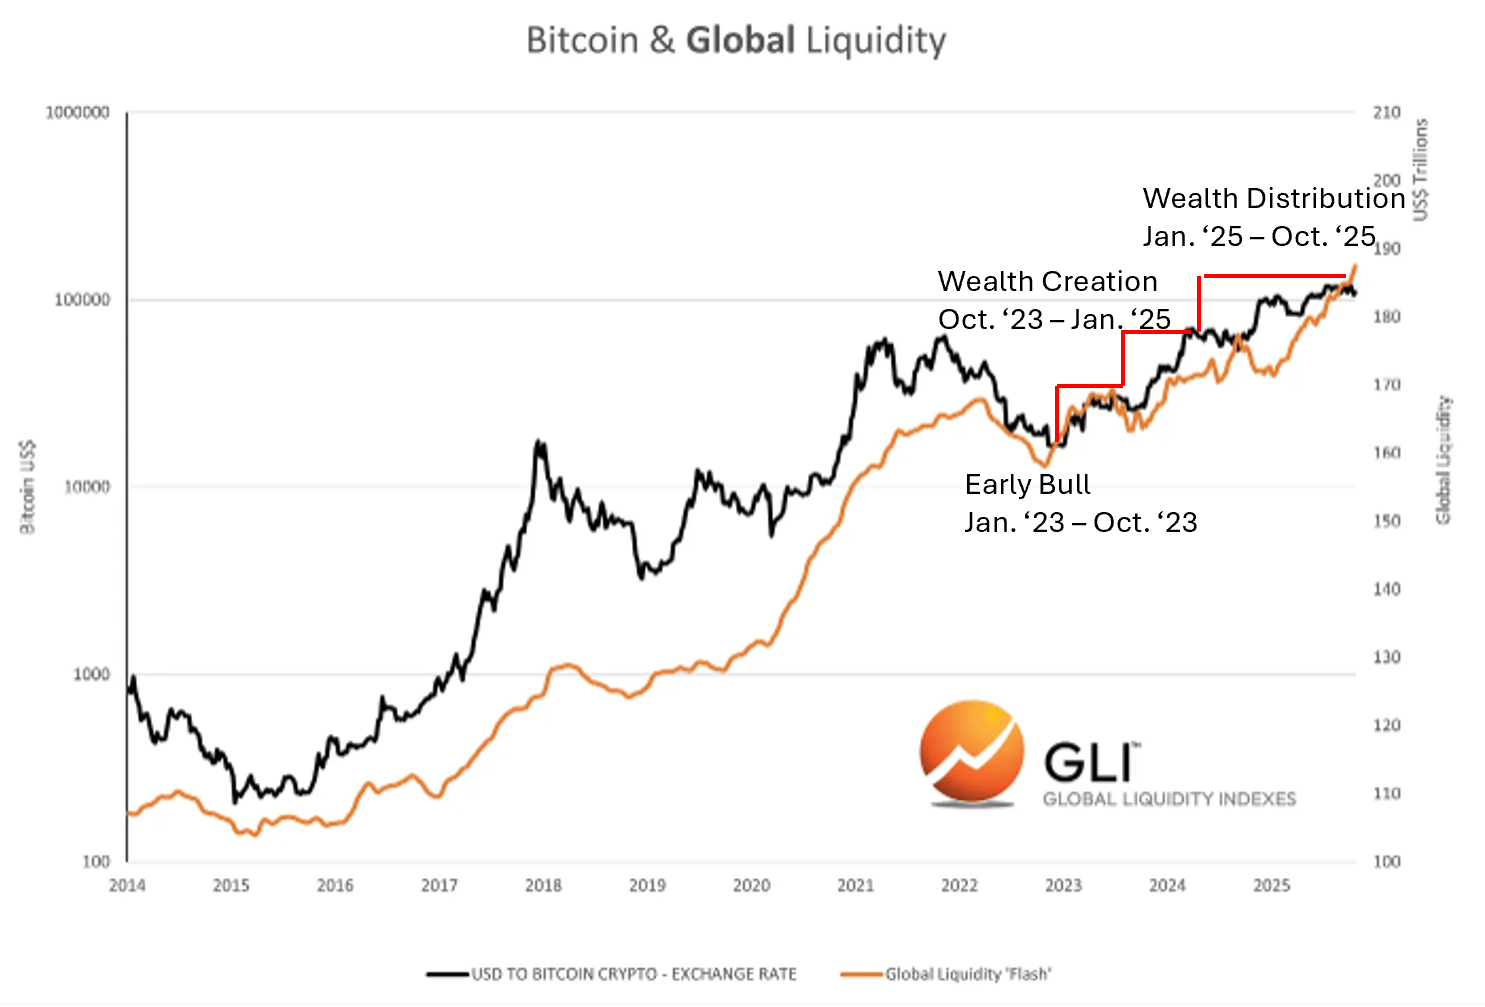
Corrispondenza con il ciclo delle criptovalute
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Trump rifiuta la proposta di negoziati dell’Iran, pressione sui mercati azionari e obbligazionari globali, il prezzo del petrolio sale oltre il 2%, l’oro scende sotto i 4200
Trump ha respinto la recente proposta dell'Iran di riaprire lo Stretto di Hormuz, e lo stallo diplomatico in Medio Oriente ha rapidamente invertito l’ottimismo dei mercati di venerdì scorso. Il Brent ha registrato un aumento superiore al 2%, l’oro è sceso sotto i 4.200 dollari e l’argento ha perso oltre il 4%; le borse Asia-Pacifico hanno chiuso in calo, con il KOSPI della Corea del Sud giù di oltre il 2%; il mercato obbligazionario globale è sotto pressione, con il rendimento dei Treasury USA a 2 anni salito al 4,90%. L’attenzione del mercato si sposterà sui dati PCE sull’inflazione e sul rapporto sull’occupazione non agricola previsti per questa settimana.
La domanda di AI catalizza la rapida espansione di produzione di TSMC, la capacità mensile di 2 nanometri punta a 120.000 wafer entro la fine dell'anno
Secondo quanto riportato, Apple, NVIDIA, AMD e altri giganti hanno aumentato collettivamente gli ordini dal 10% al 20%, spingendo direttamente la capacità produttiva mensile di TSMC a 2 nanometri a raggiungere le 120.000 unità entro la fine dell’anno, superando del 20% le stime precedenti e anticipando di due anni il raggiungimento dell’obiettivo previsto per il 2027. Cinque fabbriche aumentano la produzione simultaneamente, cosa che avviene per la prima volta nella storia, e la crescita annua composta della capacità dal 2026 al 2028 raggiunge il 70%.
La svendita dei titoli di stato a lunga scadenza continua! Il rendimento dei Treasury USA a 10 anni supera nuovamente il 5,2%: lo scontro tra la “crescita degli agenti intelligenti” e “l’aumento dei costi di finanziamento” si intensifica
Lunedì, poiché il presidente degli Stati Uniti Donald Trump ha respinto la recente proposta dell'Iran di riaprire lo stretto di Hormuz, si sono intensificate le preoccupazioni riguardo all'inflazione, portando a un aumento dei prezzi del petrolio e a una nuova vendita dei titoli di stato americani.
Prezzi delle criptovalute
Altro


