
Risultati finanziari del quarto trimestre 2025 di USANA (NYSE:USNA): ricavi in linea con le aspettative

La società di prodotti per la salute e il benessere USANA Health Sciences (NYSE:USNA)
USANA (USNA) Q4 CY2025: Punti salienti
- Ricavi: 226,2 milioni di dollari vs stime degli analisti di 226 milioni (crescita del 5,9% anno su anno, in linea)
- EPS rettificato: 0,60 dollari vs stime degli analisti di 0,41 dollari (superiore del 46,3%)
- EBITDA rettificato: 28,47 milioni di dollari vs stime degli analisti di 25,31 milioni (margine del 12,6%, superiore del 12,5%)
- Guidance EPS rettificato per il prossimo anno fiscale 2026 a 2,12 dollari al punto medio, superiore del 15,2% rispetto alle stime degli analisti
- Guidance EBITDA per il prossimo anno fiscale 2026 a 105,3 milioni di dollari al punto medio, in linea con le aspettative degli analisti
- Margine operativo: 1,7%, in calo rispetto al 3,8% dello stesso trimestre dell'anno precedente
- Capitalizzazione di mercato: 382,1 milioni di dollari
“USANA ha registrato vendite nette del quarto trimestre in linea con i nostri risultati preliminari annunciati il 12 gennaio 2026,” ha dichiarato Kevin Guest, Presidente e Amministratore Delegato.
Panoramica della società
USANA Health Sciences (NYSE:USNA) opera sul mercato con un modello di vendita diretta piuttosto che attraverso rivenditori tradizionali, producendo e vendendo prodotti nutrizionali, per la cura personale e per la pelle.
Crescita dei ricavi
Analizzare la performance a lungo termine di un’azienda può offrire indizi sulla sua qualità. Ogni azienda può avere successo a breve termine, ma solo le migliori crescono per anni.
Con 925,3 milioni di dollari di ricavi negli ultimi 12 mesi, USANA è una piccola società del settore beni di consumo primari, che talvolta comporta svantaggi rispetto ai concorrenti più grandi che beneficiano di economie di scala e di maggiore potere negoziale con i rivenditori.
Come si può vedere di seguito, la domanda di USANA è stata debole negli ultimi tre anni. Le sue vendite sono diminuite del 2,5% annuo, una base poco solida per la nostra analisi.
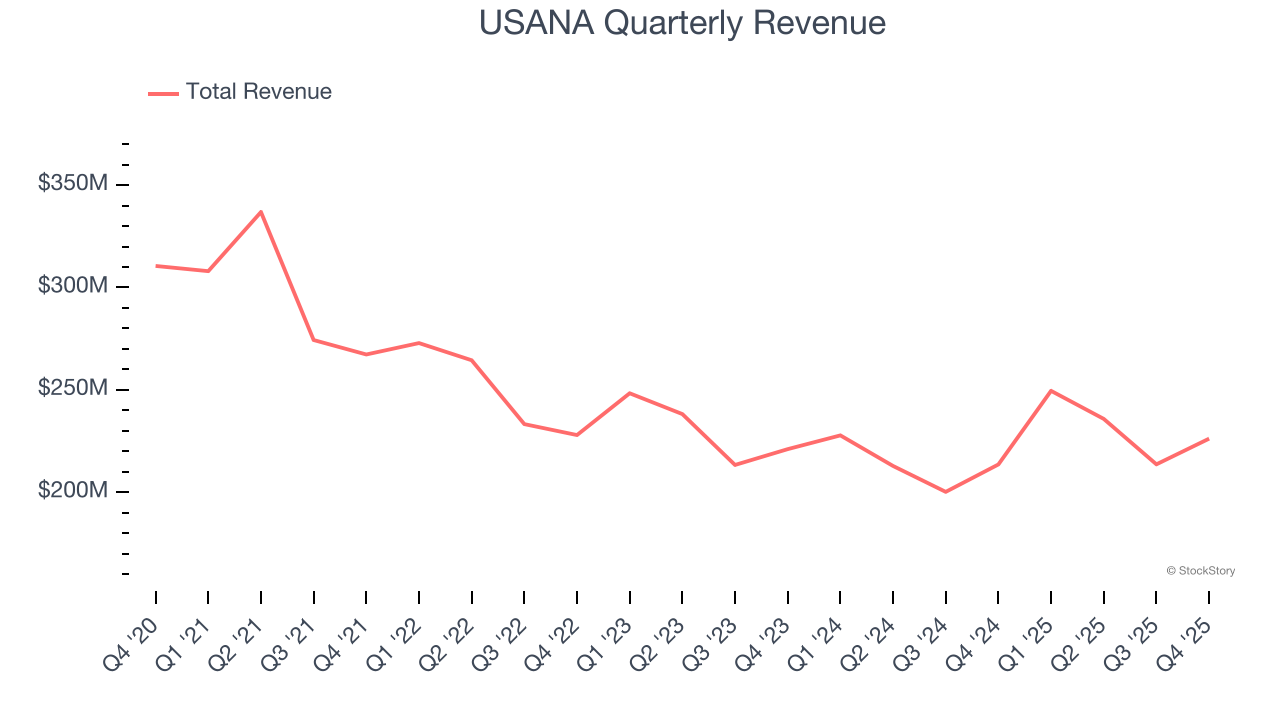
In questo trimestre, USANA ha aumentato i suoi ricavi del 5,9% anno su anno, e i suoi 226,2 milioni di dollari di ricavi sono stati in linea con le stime di Wall Street.
Guardando al futuro, gli analisti sell-side prevedono una crescita dei ricavi del 3,3% nei prossimi 12 mesi. Sebbene questa proiezione indichi che i nuovi prodotti stimoleranno una migliore performance del fatturato, resta comunque al di sotto della media del settore.
Il software sta rivoluzionando il mondo e praticamente nessun settore ne è rimasto indenne. Questo genera una crescente domanda di strumenti che aiutino gli sviluppatori software nel loro lavoro, sia che si tratti di monitorare infrastrutture cloud critiche, integrare funzionalità audio e video o garantire uno streaming di contenuti senza interruzioni.
La liquidità è fondamentale
Sebbene gli utili siano senza dubbio utili per valutare la performance di un’azienda, riteniamo che la liquidità sia fondamentale perché non si possono pagare le bollette con i profitti contabili.
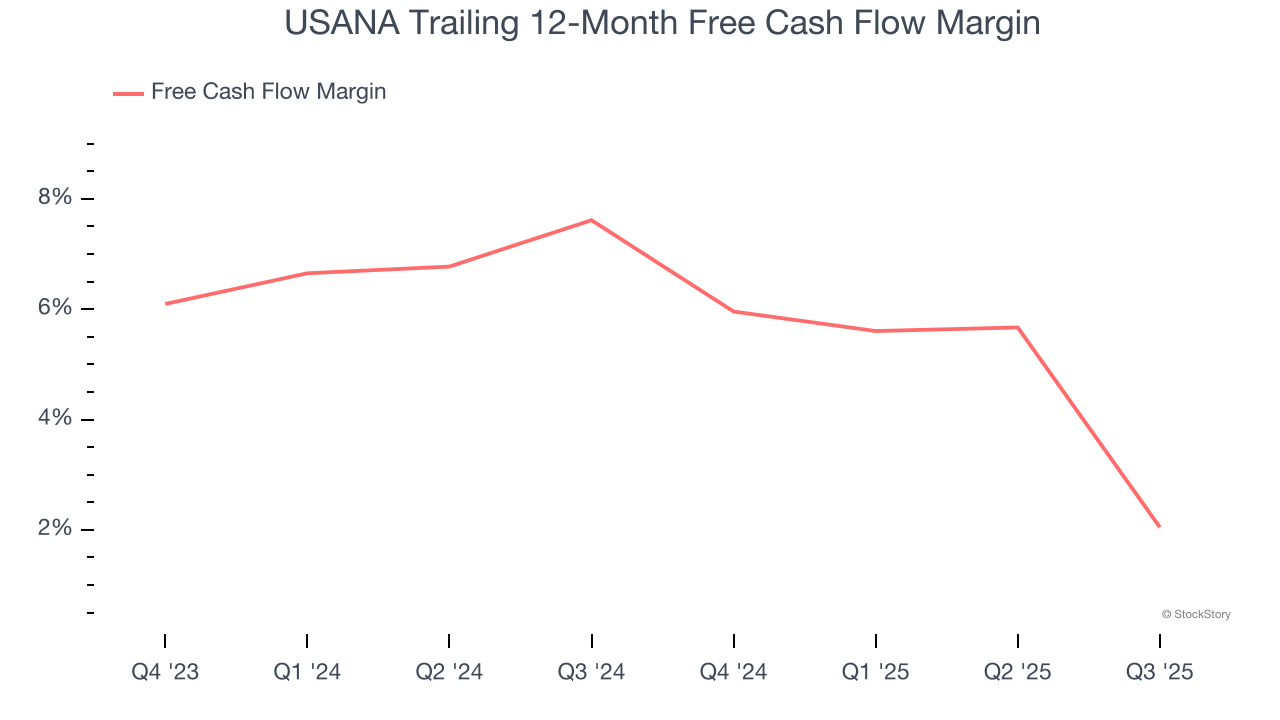
USANA ha dimostrato una redditività in termini di liquidità mediocre negli ultimi due anni, offrendo all’azienda opportunità limitate di restituire capitale agli azionisti. Il suo margine di free cash flow ha avuto una media del 4,2%, inferiore alla media per un’azienda di beni di consumo primari.
Punti chiave dai risultati del Q4 di USANA
È stato positivo vedere USANA superare le aspettative degli analisti sugli EPS in questo trimestre. Siamo stati anche soddisfatti che l’EBITDA abbia superato di gran lunga le stime di Wall Street. Nel complesso, riteniamo che questo sia stato un trimestre discreto, con alcune metriche chiave sopra le aspettative. Il titolo è rimasto stabile a 20,65 dollari subito dopo la pubblicazione dei risultati.
In effetti, USANA ha registrato risultati trimestrali solidi, ma questo titolo rappresenta un buon investimento in questo momento? Se stai prendendo questa decisione, dovresti considerare il quadro generale della valutazione, le qualità aziendali, oltre agli ultimi risultati.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Se i rendimenti dei titoli di Stato statunitensi continuano a salire, quale sarà la prossima mossa di Washington?
Il Ministero delle Finanze ha mantenuto la liquidità attraverso l'aumento dell'emissione di titoli di stato a breve termine e piccoli riacquisti. Alcuni sostengono che la soluzione al peso del debito sia la riduzione della spesa pubblica. I vincoli politici portano a un rischio d'inflazione, danneggiando così gli interessi dei detentori di obbligazioni. Karen Brettell, Reuters, 5 ottobre - Il costo del debito del governo statunitense è in aumento e le semplici misure per contenerlo sono quasi esaurite. I rendimenti dei titoli di stato a lungo termine sono vicini ai massimi degli ultimi vent'anni, e ciò sembra essere un fenomeno strutturale. Washington continua infatti a emettere titoli di stato su larga scala per coprire i deficit che non danno segni di riduzione. Il rallentamento dell'inflazione è lento. Inoltre, nonostante le difficoltà nei settori immobiliare e automobilistico, il boom degli investimenti nell'intelligenza artificiale mantiene l'economia sufficientemente forte, impedendo una riduzione dei tassi d'interesse. Il risultato è che, su oltre 40.000 miliardi di dollari di debito, la sola spesa annuale per interessi raggiunge circa 1.000 miliardi di dollari. Washington ha a disposizione diversi strumenti: affidarsi maggiormente al debito a breve termine, fino a ipotesi estreme di controllo dei rendimenti a lungo termine da parte della Federal Reserve. Tuttavia, quanto più si ricorre a queste misure, tanto più aumenta il rischio d’inflazione, peggiorando la posizione futura dei detentori di titoli di stato. Secondo Torsten Slok, capo economista di Apollo Global Management, "per ogni 5 dollari di entrate fiscali, 1 viene usato per il pagamento degli interessi sul debito pubblico. Si tratta di una cifra molto, molto alta che continuerà ad aumentare". Il presidente degli Stati Uniti, Donald Trump, ha dichiarato il 28 settembre a Time che il debito può essere rimborsato attraverso la crescita economica o l'inflazione. Tuttavia, se questi metodi non funzionassero, il Ministero delle Finanze avrebbe altre opzioni, da moderate ad aggressive. Attualmente, si fa maggiormente affidamento sui titoli del Tesoro a breve termine e su piccoli riacquisti per sostenere la liquidità di mercato. In caso di peggioramento della situazione, la Federal Reserve dovrebbe intervenire, con due possibili strade: un massiccio acquisto di titoli a lungo termine, simile all'"Operation Twist" del 1961, oppure l'imposizione di un tetto ai rendimenti a lungo termine, misura che gli Stati Uniti non adottano dalla Seconda Guerra Mondiale. Più drastiche saranno le misure, più bassi saranno i tassi, ma maggiori anche i rischi d'inflazione. "Stiamo gradualmente raggiungendo un punto in cui il governo è chiaramente a disagio con l'attuale livello dei tassi d'interesse", ha dichiarato Jeffrey Gundlach, CEO di DoubleLine Capital, in un recente evento per investitori. **Operation Twist** In base all’esperienza storica, il primo passo sarebbe probabilmente il rilancio di una full "Operation Twist", la strategia lanciata nel 1961 che prevedeva la vendita di titoli a breve termine e l'acquisto di quelli a lungo termine per appiattire la curva dei rendimenti. Una "Operation Twist" efficace necessiterebbe della cooperazione della Federal Reserve, che però potrebbe intervenire solo in caso di crisi finanziaria evidente. Slok sottolinea che, senza il bilancio della Federal Reserve, il Ministero delle Finanze ha "risorse molto limitate" per abbassare i tassi di interesse. Tuttavia, Kevin Warsh, ex presidente della Federal Reserve, ha criticato l’eccessivo possesso di titoli da parte della Fed, sostenendo che ciò confonde le linee tra politica monetaria e gestione del debito pubblico. Ha chiesto la creazione di un nuovo accordo tra Ministero delle Finanze e Federal Reserve, che preveda comunicazioni pubbliche sugli obiettivi del bilancio della Fed e sulla politica di emissione del Tesoro. **Controllo della curva dei rendimenti** Se "Operation Twist" non bastasse, il passo successivo sarebbe il controllo esplicito della curva dei rendimenti. In questo caso, la banca centrale si impegnerebbe ad acquistare quantità illimitate di debito pubblico per mantenere i rendimenti a lungo termine entro un tetto prefissato. Tra il 1942 e il 1951, nel periodo dell'"Accordo tra il Tesoro e la Federal Reserve", la Fed fissò il rendimento massimo dei titoli a lungo termine al 2,5% per finanziare gli sforzi bellici e la ricostruzione post-bellica. La Banca del Giappone ha attuato una variante di questa politica dal 2016 al 2024. Mantenere artificialmente bassi i tassi di interesse tramite il controllo della curva dei rendimenti allenta la pressione politica dovuta ai deficit fiscali, ma questa misura funziona solo se gli investitori credono che i titoli non saranno ripagati in valuta svalutata dall’inflazione. Se la fiducia vacillasse, le stesse misure che dovrebbero calmierare i rendimenti finirebbero invece per accentuare l’inflazione. Veronique de Rug
"L’alto rendimento dei titoli di stato USA e il dollaro forte" mettono alla prova i mercati emergenti
Morgan Stanley ritiene che l’aumento cumulativo dei rendimenti dei titoli di Stato USA di quasi 90 punti base, insieme al rafforzamento del dollaro, abbia portato la sensibilità dei mercati emergenti agli shock esterni dal 25% fino al massimo storico del 55%-60%. Attualmente, lo spread sovrano si aggira intorno ai 200 punti base e il margine di valutazione è esaurito: la divergenza tra i flussi verso le obbligazioni in valuta locale e i rendimenti raggiunge il livello più alto dal 2013. La previsione di base è di rendimenti fiacchi, non di una svendita disordinata; particolare attenzione è posta sulle coperture verso il rand sudafricano e il peso messicano. Il risultato delle elezioni in Brasile potrebbe essere una variabile chiave.
Prezzi delle criptovalute
Altro


