
Bloom Energy(BE)Q3決算プレビュー:AIデータセンターによる高成長の検証とオプションの変動
 2026/10/22 06:30
🔥 米国株ホットレーダーがリリースされました! 3 大米国株主軸 + 6 厳選個別株 + 7 主要イベントカレンダー、今週の米国株のチャンスはどこに? リンクをクリックし、一枚の画像で 22 の取引方向を把握→
1. 投資ポイントの概要
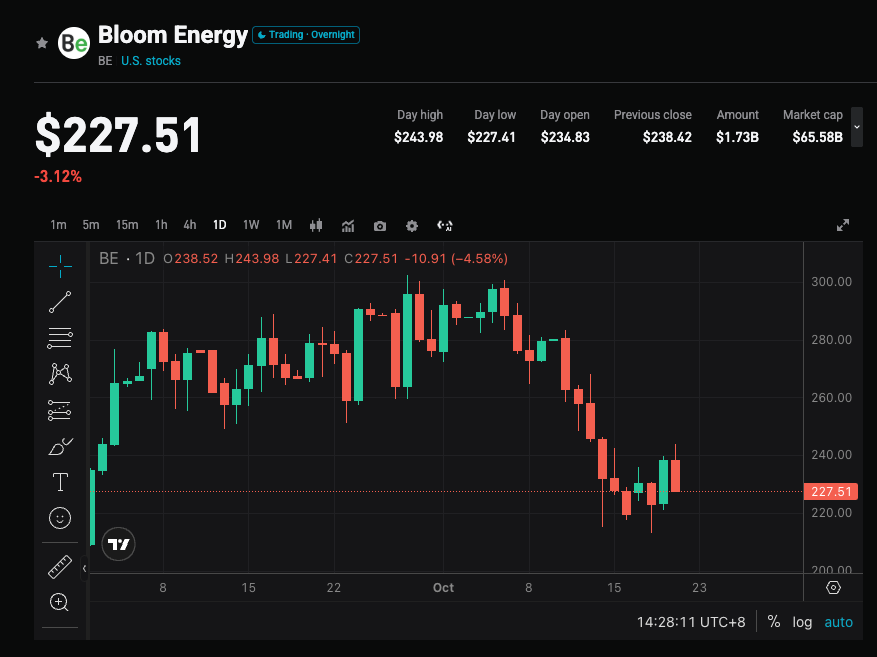
Bloom Energyは2026年10月22日の米国市場取引終了後に2026会計年度第3四半期決算を発表します。ウォール街のコンセンサスでは、売上高が10.7億ドル(前年同期比約+106%、前年同期は約5.19億ドル)、調整後一株利益は0.69ドル(前年同期比約+360%、前年同期は0.15ドル)と予想されています。オプション市場は約10.7%のインプライド・ボラティリティ(最近の終値約222ドルを基準とし、だいたい197-248ドルのレンジ)で値付けされています。年初来株価はすでに約166%上昇しており、市場はAIデータセンターの固体酸化物燃料電池(SOFC)需要が引き続き売上と利益に結び付くか、また通期ガイダンスの再度上方修正があるかに高い関心を寄せています。
2. 4つの注目ポイント
ポイント1:AIデータセンター需要と超大規模顧客への導入
AIコンピューティングの爆発的拡大により送電網・ガスタービンの納品にボトルネックが生じ、Bloomのオンサイト燃料電池が迅速な導入の代替策となっています。同社はすでに米国の主要な超大規模クラウド企業から認証を獲得、Oracleなどの顧客とギガワット級のプロジェクトを推進中で、Brookfieldからの資金融資枠も最大250億ドルに拡大しました。市場は今期の受注・納品の進捗や、超大規模顧客からの貢献が引き続き拡大するかを注視しており、需要が“テーマ”から大規模な収益実現に移行しているかを見極めます。
ポイント2:生産能力の拡大と平均販売価格の向上
同社は年産能力を2GWに向けて拡大中(従来比約2倍)、より大規模な現場で平均販売価格の向上を見込んでいます。Truistなどの機関は前年比で強い需要が売上と利益を支えるとし、Bairdは生産能力が6GW、8GWさらには10GWまで拡大した場合の長期的成長により積極的な見通しを示しています。決算発表では生産能力の向上が順調か、また製品構成最適化による粗利率の改善が確認されるかが焦点となります。
ポイント3:収益性と“予想超過+ガイダンス上方修正”の継続性
同社は複数四半期連続で売上・EPSが予想を上回っており、第2四半期の売上は約10.7億ドル(前年比大幅増)、調整後EPSは約0.78ドルでした。通年ガイダンスも売上39-42億ドル、調整後EPS 2.55-2.85ドルへ上方修正済み。投資家は今期も明確な予想超過やガイダンス上方修正があるかを注目し、高成長が一過性でなく持続可能かを確認しようとしています。
ポイント4:バリュエーション調整とオプションの暗示ボラティリティ
年初来で株価が大幅に上昇していることでバリュエーションは割高水準となっており、Moderate Buyのコンセンサス目標価格は297ドル(潜在的な上昇余地は約28-33%)。過去4回の決算発表後の絶対的な値動きは平均12.95%(3回は上昇)。オプションで示されている10.7%のボラティリティは短期的に大きな両方向の値動きがある可能性を示唆しており、経営陣の下半期納品・生産能力に関する発言が市場心理のカギを握ります。
3. リスクとチャンスの共存
上昇要因:
- 売上と調整後EPSが顕著にコンセンサスを上回る(特に売上が11億ドルに迫る・超える)、かつ通年ガイダンスが上方修正される。
- 超大規模顧客からの新規受注やギガワット級プロジェクトの実現詳細が予想を上回り、生産能力拡大のタイムテーブルもより積極的となる。
- 粗利益率が中〜高水準を維持(非GAAPで約30%以上)、規模の経済性とコスト管理力が継続していることが示される。
下落リスク:
- 結果が予想通り、あるいはやや下回り、通年ガイダンスが据え置きまたは慎重な表現の場合、割高感から利益確定売りを誘発。
- 顧客集中度が高い(以前単一顧客が売上の多くを占めていた)、納品ペースの減速や受注転換が予想を下回る。
- 生産能力向上やサプライチェーンのボトルネックが納品に影響、加えてテック株全般のボラティリティ拡大が調整を助長。
4. トレード戦略の提案
ロングシナリオ: 売上・収益が明確に予想超過し、同時に経営陣が通年ガイダンスを上方修正し、積極的な生産能力・顧客進捗を示せば、BloomがAI電力ソリューションの中核サプライヤーとして位置付けられ、さらなるバリュエーション修復が期待できます。
ショートリスク: データがコンセンサス通り、ガイダンスが慎重または顧客導入の詳細が不足、高いバリュエーション・オプションボラティリティを背景に短期的な売りが出る可能性があります。特に足元の株価上昇を踏まえ、注意が必要です。
主な注目データ:
- 総売上および前年同期比・前四半期比増加率
- 調整後EPSと粗利益率
- 通年売上・EPSガイダンスの上方修正有無
- 生産能力拡大の進展と超大規模顧客からの貢献・受注のトレンド
取引アドバイス: 業績が予想を大きく上回り前向きガイダンスの場合、下落局面での押し目買いを検討できます。一方、数字が平凡・またはガイダンスが弱気の場合は短期的な値動きリスクに注意し、高値追いは避けてください。オプションのインプライドボラティリティが高いため、ポジションとストップロスは各自のリスク許容度に合わせて柔軟に調整しましょう。
免責事項: 本内容は参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Metaの将来支出コミットメントが8,250億ドルに急増、信用リスク指標が過去最高を記録
Metaは9月末時点で、将来の支出コミットメントが約8,250億ドルに達したことを明らかにしました。これは7月の7,000億ドルから大幅な増加となり、データセンターの賃貸契約が3,557億ドル、クラウドコンピューティングなどの契約が4,545億ドルを含んでいます。Metaの5年物CDS価格は約119.3ベーシスポイントまで上昇し、上場以来最高となりました。また、Metaの債券は米国債に比べて大幅に弱含みとなっています。Oracle、Microsoft、BroadcomのCDSも同時に上昇しており、市場ではテクノロジー業界の債務リスクに対する警戒感が拡大しています。

金価格が売却され、重要なサポートレベルが買い手の信頼を試しています
エルメスの第3四半期収益は4.3%増で予想を下回り、アジア太平洋の消費冷却が成長停滞を引き起こす|決算ニュース
野村は警告:現在のAIクレジットリスクはインターネットバブルやリーマン危機前と驚くほど似ており、すべては原油価格にかかっている
野村は「10年信用サイクル」フレームワークを構築し、現在のAIテクノロジーとフランスの主権信用動揺を「第2ラウンドのショック」と位置づけています。歴史的にこの段階が終わってから約1〜2年後には、景気後退を引き起こす「第3ラウンドのショック」が必ず発生します。中心的な変数は原油価格です。値上がりが需要過熱によるものであれば、FRBはスタグフレーションのジレンマに陥り、利下げができず、危機の激化は避けられません。一方、主な理由が地政学的要因であれば、政策の調整余地がまだ残されています。

暗号資産価格
もっと見る


