
Mas gusto ng mga lokal ang satoshis kaysa dolyar, ayon kay Africa Bitcoin chair Stafford Masie

Sinabi ni Stafford Masie, executive chairman ng Africa Bitcoin Corporation, nitong Martes na ang Bitcoin ay ginagamit bilang pang-araw-araw na pera sa ilang bahagi ng Africa sa halip na pangunahing ituring bilang store of value.
Sa panayam kay Natalie Brunell sa Coin Stories podcast noong Martes, sinabi ni Masie na malaki ang pagkakaiba ng pananaw ukol sa Bitcoin (BTC) depende sa rehiyon.
"Sa pinanggalingan ko, ang Bitcoin ay pera," sabi niya kay Brunell, at idinagdag na sa ilang circular economies sa Africa, may mga negosyante na "hindi tumatanggap ng dollars — satoshis lang ang tinatanggap nila."
Habang ang mga investor sa mga developed market ay madalas tumutukoy sa Bitcoin bilang inflation hedge, inilarawan niya ang mga komunidad kung saan direktang naglilipana ang satoshis sa mga lokal na ekonomiya. Tinukoy din niya ang malinaw na pagkakaiba ng inflation sa Kanluran kumpara sa ilang bahagi ng Africa.
"Kapag pinag-uusapan ninyo ang debasement, pinag-uusapan ninyo ang 4% to 5% kada taon — sa amin, pinag-uusapan ang 4% to 5% sa isang hapon lang," aniya.
 Pinagmulan: Coin Stories
Ikinumpara ni Masie ang pagbabagong ito sa mabilis na paggamit ng mobile technology sa kontinente, iginiit na nilalagpasan ng mga batang populasyon ang mga tradisyonal na sistema ng pananalapi. Sa halip na dahan-dahang lumipat mula sa stable na fiat currencies, inilarawan niya ang pagtalon mula sa tinatawag niyang "basag na pera" at matinding currency debasement patungo sa digital assets.
Binigyang-diin rin niya ang young demographics ng Africa bilang mahalagang salik, at tinukoy na higit sa isang-kapat ng populasyon ng kontinente ay wala pang 20 taong gulang. Sinabi niyang niyayakap ng kabataan ang mga bagong teknolohiya tulad ng artificial intelligence at "mahal nila ang Bitcoin."
Sinabi ni Masie na sa ganitong konteksto, ang Bitcoin ay higit pa sa isang passive store of value. Sa halip, inilarawan niya ito bilang "pristine capital;" isang saligan ng pananalapi na pwedeng gamitin ng mga indibidwal at negosyo para magpatuloy. Aniya:
Sa Africa, alam namin ang panahon bago ang 2008 at ang panahon pagkatapos ng 2008. Pagkatapos ng Bitcoin white paper at bago ang Bitcoin white paper. Nagbago ang buhay namin, dahil biglang meron kaming bagay na hindi kayang i-debase. Ito ay immutable, decentralized, hindi pwedeng kunin ng iba. Para sa isang Aprikano, ito ay usapin ng buhay at kamatayan."
Si Masie ay isang batikang technology executive na dating nanguna sa malalaking operasyon ng teknolohiya sa South Africa.
Kaugnay: Bumalik na ang Africrypt founders sa South Africa ilang taon matapos bumagsak ang platform: Ulat
Adopsyon ng Crypto sa Africa
Ipinapakita ng datos mula sa blockchain analytics company na Chainalysis na sinusuportahan ng mga numero ang pagbabagong nailarawan ni Masie sa kontinente.
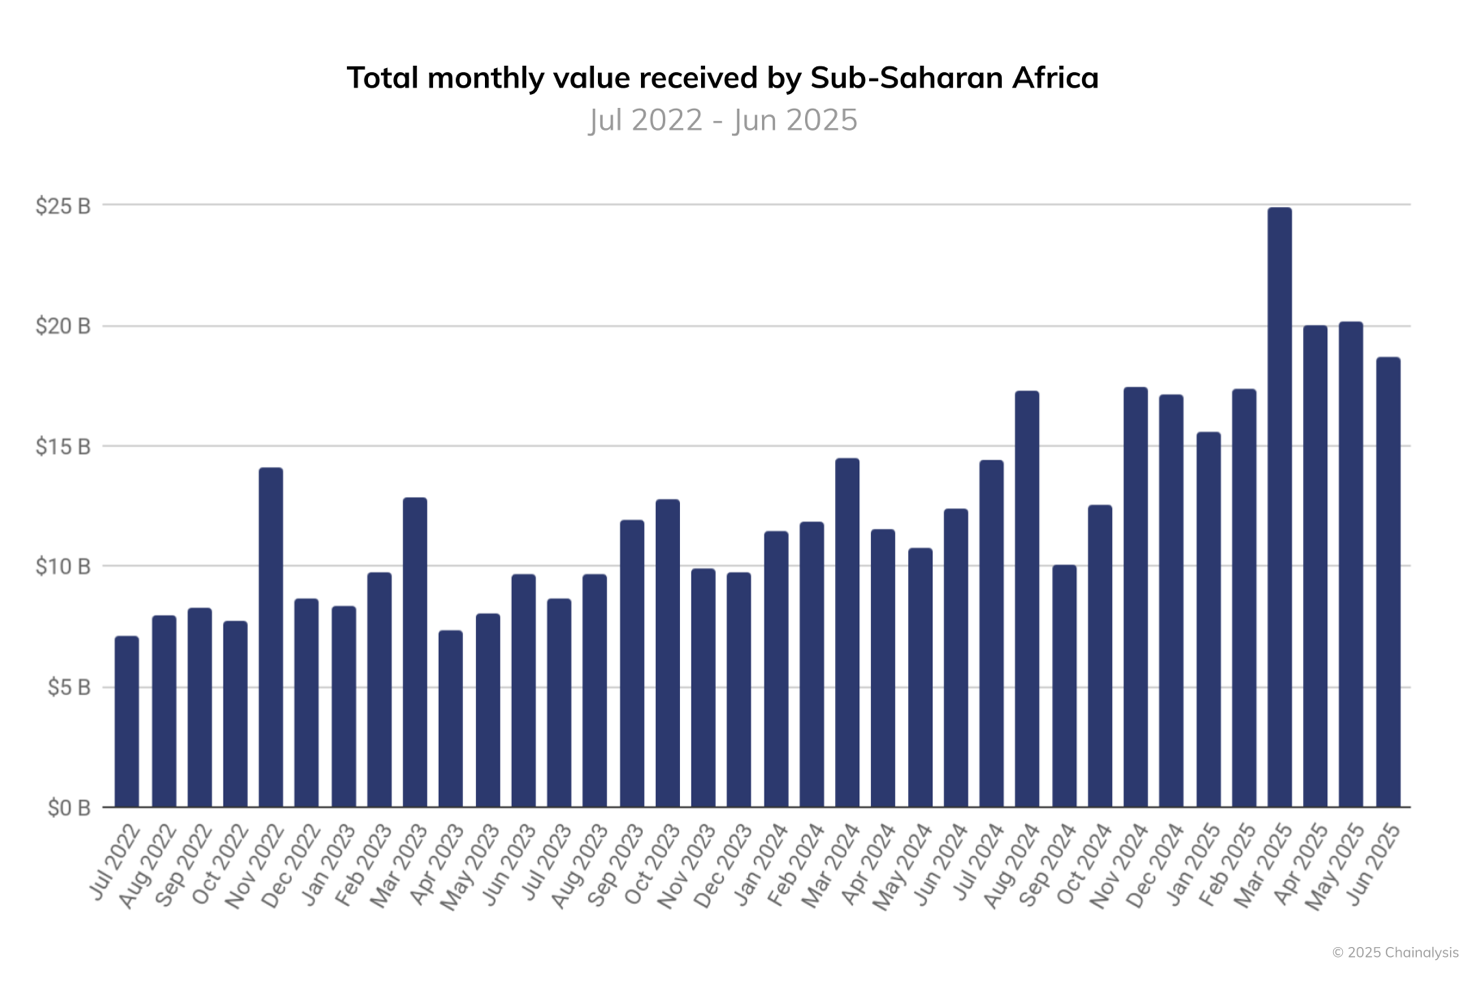
Mula Hulyo 2024 hanggang Hunyo 2025, nakatanggap ang Sub-Saharan Africa ng mahigit $205 bilyon na onchain value, 52% na pagtaas taon-taon, dahilan para maging ikatlong pinakamabilis na lumalagong crypto region sa mundo. Noong Marso 2025 lamang, pumalo sa halos $25 bilyon ang monthly volume, pangunahing bunga ng aktibidad sa Nigeria kasunod ng pagbaba ng halaga ng kanilang currency.
 Pinagmulan: Chainalysis
Nagpakita rin ang Sub-Saharan Africa bilang merkado ng crypto na pinangungunahan ng retail. Mahigit 8% ng kabuuang value transfers sa rehiyon sa parehong panahon ay mga transaksiyong mas mababa sa $10,000, kumpara sa humigit-kumulang 6% sa buong mundo, ayon sa ulat noong Setyembre.
Kasabay nito, ipinakita sa Nigeria at South Africa ang kapansin-pansing aktibidad ng institusyonal, kung saan ang onchain flows ay nagpapakita ng paulit-ulit na multimillion-dollar na stablecoin transfers na konektado sa cross-border trade sa pagitan ng Africa, Middle East, at Asia.
Noong Enero, sa World Economic Forum, ipinaliwanag ng dating UN Under-Secretary-General na si Vera Songwe kung paanong tinatanaw na ang stablecoins bilang mas murang remittance at settlement tool sa Africa.
Sinabi niya na mas naging mahalaga na ngayon ang remittances kaysa sa aid sa maraming ekonomiya sa Africa, habang ang karaniwang padala ay umaabot sa $6 kada $100. Sa inflation na higit pa sa 20% sa tig-12 bansa at tinatayang 650 milyong tao ang walang access sa bangko, sinabi niya na ang stablecoins ay nagiging paraan ng pagbabayad at store of value sa mga pamilihang nahihirapan sa kanilang currency.
Magasin: Aabot ba talaga sa $200K ang Bitcoin kung wala si Jane Street? Mga Lihim ng Kalakalan
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
ROI-Para sa Treasury na pinamumunuan ni Trump, ang “hulihan” ng auction ang siyang pinakamahirap: McKeefer
Ang mga pananaw na ipinahayag sa artikulong ito ay tanging representasyon ng may-akda, na si Jamie McGeever, isang Reuters na kolumnista. Reuters Florida, Orlando, Oktubre 6 - Ang mga auction ng US Treasury ay dapat sana’y walang gaanong kaganapan, madaling mahulaan, at hindi karapat-dapat sa balita; ngunit hindi ito ang karaniwang panahon ngayon, at nahaharap ang administrasyon ni Trump sa panganib na maging tampok sa balita ang kahinaan sa pagbebenta ng Treasury bonds. Nakaplano ang US Treasury na maglabas ng halos $120 bilyon na mga Treasury bonds ngayong linggo, at ito ang unang beses sa loob ng dalawang linggo na maglalabas sila ng bonds bukod sa mga short-term Treasury bills: $58 bilyon sa tatlong taon, $39 bilyon sa sampung taon, at $22 bilyon sa tatlumpu’t taong bonds. Sa normal na mga pangyayari, maliit sana ang importansya ng mga auction na ito, ngunit dahil sa mahinang performance nitong Setyembre 22 hanggang 24—lalo na noong Setyembre 23 para sa limang taong auction na nagdulot ng pinakamalaking pagtaas sa bond yields mula noong Abril ng nakaraang taon—mas lalo itong binibigyang pansin. Pagkatapos nito, hindi bumaba ang yields; sa halip, sa karamihan ng mga maturities, patuloy itong tumaas hanggang sa pinakamataas na antas sa loob ng maraming dekada. Ipinapakita ng mga datos na halos imposible ang ‘failure’ ng US Treasury auction. Ang primary dealers—kasalukuyang 26 na bangko at institusyon na aprubado ng New York Fed bilang market makers—palaging sumasali at tumatanggap ng underwriting responsibility para sa $30 trilyon US Treasury market, na siyang pinaka-liquid sa buong mundo. Pinapanatili nito ang daloy ng buong global financial system. Naka-ankla sa US Treasury bonds ang trilyon-trilyon dolyar ng utang, assets, at market derivatives. Ginagamit ang US Treasury bonds bilang collateral sa lahat ng uri ng transactions—repo agreements, interbank loans, at iba pa—na nagpapadulas sa daloy ng pera sa US at sa buong mundo. Sa madaling sabi, hangga’t US Treasury bonds ang pundasyon ng global financial system, palaging may bibili sa mga auction. Ang tanong, gaya ng dati, ay kung anong presyo magkakaroon ng bentahan. Sa ngayon, ang borrowing cost sa secondary market ay ang pinakamataas mula noong kalagitnaan ng 2000s, kaya may dahilan para isipin na kakailanganin ng US Treasury na magbayad ng mas mataas na interest rate sa primary market. Ngunit, mahahalata sa mga nakaraang auction na may posibilidad pa ring maganap ang negatibong sorpresa. “Too big to be digested by the market?” Noong Setyembre 23, ang auction ng $70 bilyong five-year Treasury ay isa sa pinaka-nakakapag-alalang auction sa mga nakaraang taon. Ang demand, base sa bid-to-cover ratio, ay pinakamababa sa loob ng siyam na taon. Nabenta ang bonds sa yield na 5.033%, mahigit tatlong basis points na mas mataas kaysa sa market yield sa deadline. Three basis points ang dagdag marahil maliit, pero para sa five-year bond auction, ito ay hindi karaniwan. Pinakamalaking “tail” mula noong Hunyo 2022. Mula noon, hindi pa muling nangyari ang three basis point “tail” sa five-year auction, maliban noong 2011 na nagkaroon ng debt ceiling crisis, at naging sanhi ng downgrade ng US credit rating. Ngayon, ang pangamba sa fiscal outlook ng US ay nagtataas ng long-term borrowing cost, kaya inaasahang ililipat ng Trump administration ang pagbabayad ng malaking utang sa mas short-term na yields—mas mura. Ito ang dahilan kung bakit naging malaking usapin ang five-year auction dalawang linggo ang nakaraan. Karaniwan ang three basis point “tail” sa long-term bond auction, pero hindi sa mid-curve auctions. Kung mapilitan ang Treasury na magbayad ng mas mataas na premium sa auctions na ito, may problema tayo. Ang sobrang laki ng “tail” sa auctions ay maaaring sanhi ng volatility, o mas malalang dahilan na gali na magdulot ng mahinaang demand habang tumatagal—dalawang bagay na mahirap paghiwalayin. Sa mas positibong pananaw, ang disquiet ay hindi pa sumasakop sa short end ng yield curve—sa ngayon. Ang three-year at ten-year yields ay tumaas ng halos 50 basis points mula noong huling auction isang buwan ang nakalipas, nasa 4.96% at 5.32% ayon sa pagkakasunod-sunod. Tumaas ang thirty-year yields ng 35 basis points, nasa 5.65%. Sapat na dapat ito para makapukaw ng malakas na demand at makasigurado ng smooth na auction, tama ba? Malamang oo. Pero kung maganap ang surprise, maaaring magdulot ng volatility at uncertainty sa buong merkado. Ang mga investors ay magbabantay tulad ng mga agila. (Gaya ng nabanggit, ang pananaw ay personal ng may-akda at siya ay Reuters na kolumnista.) Nagustuhan mo ba ang kolum na ito? Bisitahin ang “Open Interest” ng Reuters—ROI—pinakabagong source ng global financial commentary na kailangan mo. Sundan ang ROI sa LinkedIn at X. Maaari ka rin makinig sa “Morning Bid” podcast sa Apple, Spotify o Reuters app—mag-subscribe para makinig ng seven-day-a-week na pagtalakay ng Reuters journalists sa mahahalagang balita sa merkado at p
Ang mabilis na pagbaba ng pagpasok ng pondo sa mga money market funds hanggang 158 bilyong yuan, nagbabala ba ang liquidity ng short-term US Treasury?
Ang pagpasok ng pondo sa mga currency fund ay bumaba nang husto ngayong taon, umabot lamang sa $158 bilyon sa unang tatlong quarter, na nagtulak pataas sa yield ng Treasury. Lalo pang naging magalaw ang short-term, at nag-aalala ang merkado tungkol sa paghigpit ng panandaliang financing.
Mga presyo ng crypto
Higit pa


