
Analiza danych: Czy globalna płynność się wyczerpuje?

Autor: Michael Nadeau
Tłumaczenie: Baihua Blockchain
Epoka po pandemii była definiowana przez politykę fiskalną — gospodarkę napędzaną przez deficyty rządowe i emisję krótkoterminowych obligacji skarbowych, gdzie płynność pozostawała wysoka, nawet gdy Fed utrzymywał wysokie stopy procentowe.
Obecnie wchodzimy w etap zdominowany przez sektor prywatny, w którym, w porównaniu do poprzedniej administracji, Departament Skarbu odzyskuje płynność poprzez taryfy celne i ograniczenia wydatków.
To dlatego stopy procentowe muszą spaść.
Analizujemy obecny cykl z perspektywy globalnej płynności, aby podkreślić, dlaczego obecna runda „deprecjacyjnych transakcji” dobiega końca.
Czy era dominacji fiskalnej się kończy?
Zawsze chcemy „kupować dołek”, gdy wszyscy „gonią wzrosty”.
To dlatego ostatnie dyskusje na temat „deprecjacyjnych transakcji” przyciągnęły naszą uwagę.
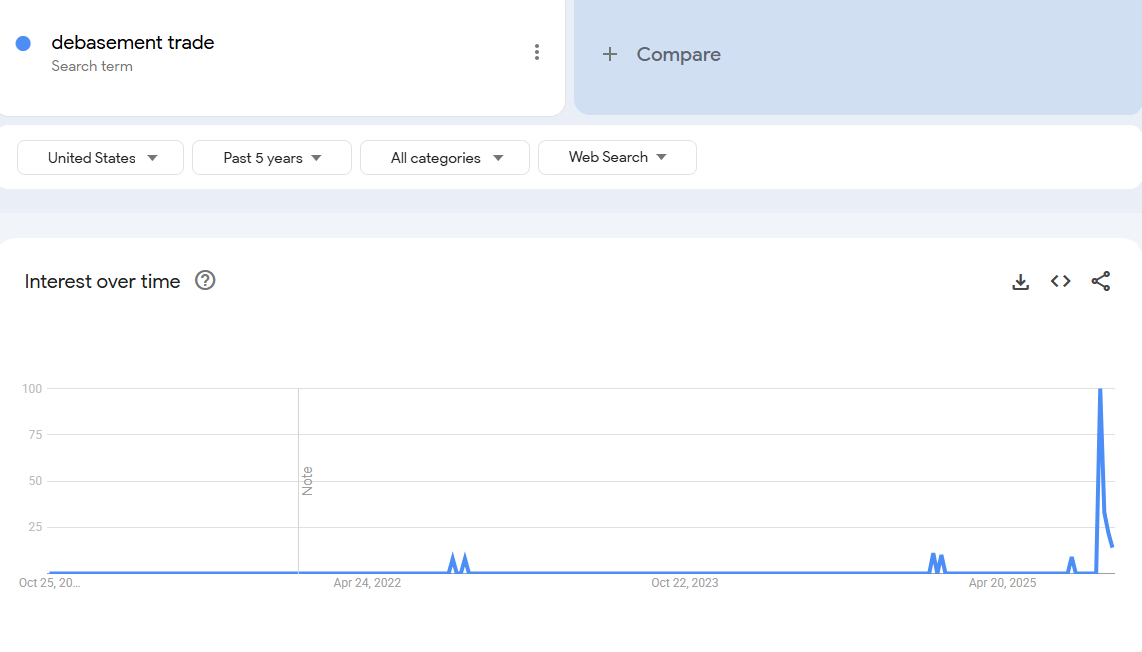
Uważamy, że odpowiedni moment na zainteresowanie się „deprecjacyjną transakcją” był kilka lat temu. Wtedy cena bitcoin wynosiła 25 000 dolarów, a złota 2 000 dolarów. Poza analitykami kryptowalutowymi i makroekonomicznymi nikt o tym nie mówił.
Naszym zdaniem ta „transakcja” została już w dużej mierze zrealizowana.
Naszym zadaniem jest więc zrozumienie warunków, które ją stworzyły, oraz tego, czy będą one nadal istnieć.
Co napędzało tę transakcję? Naszym zdaniem głównie dwa czynniki.
1. Wydatki Departamentu Skarbu. Za administracji Bidena wdrożono ogromne deficyty fiskalne.
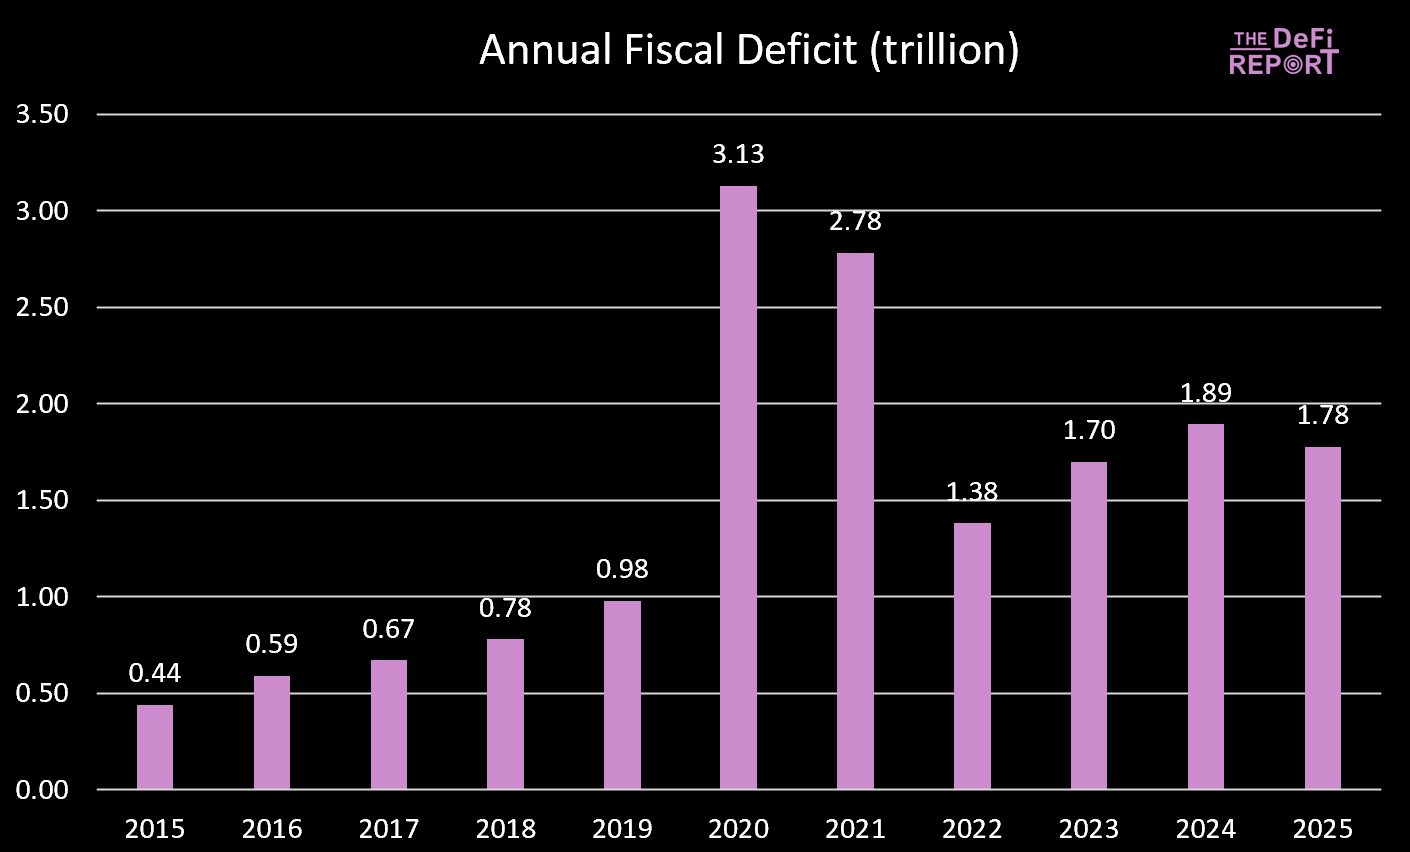
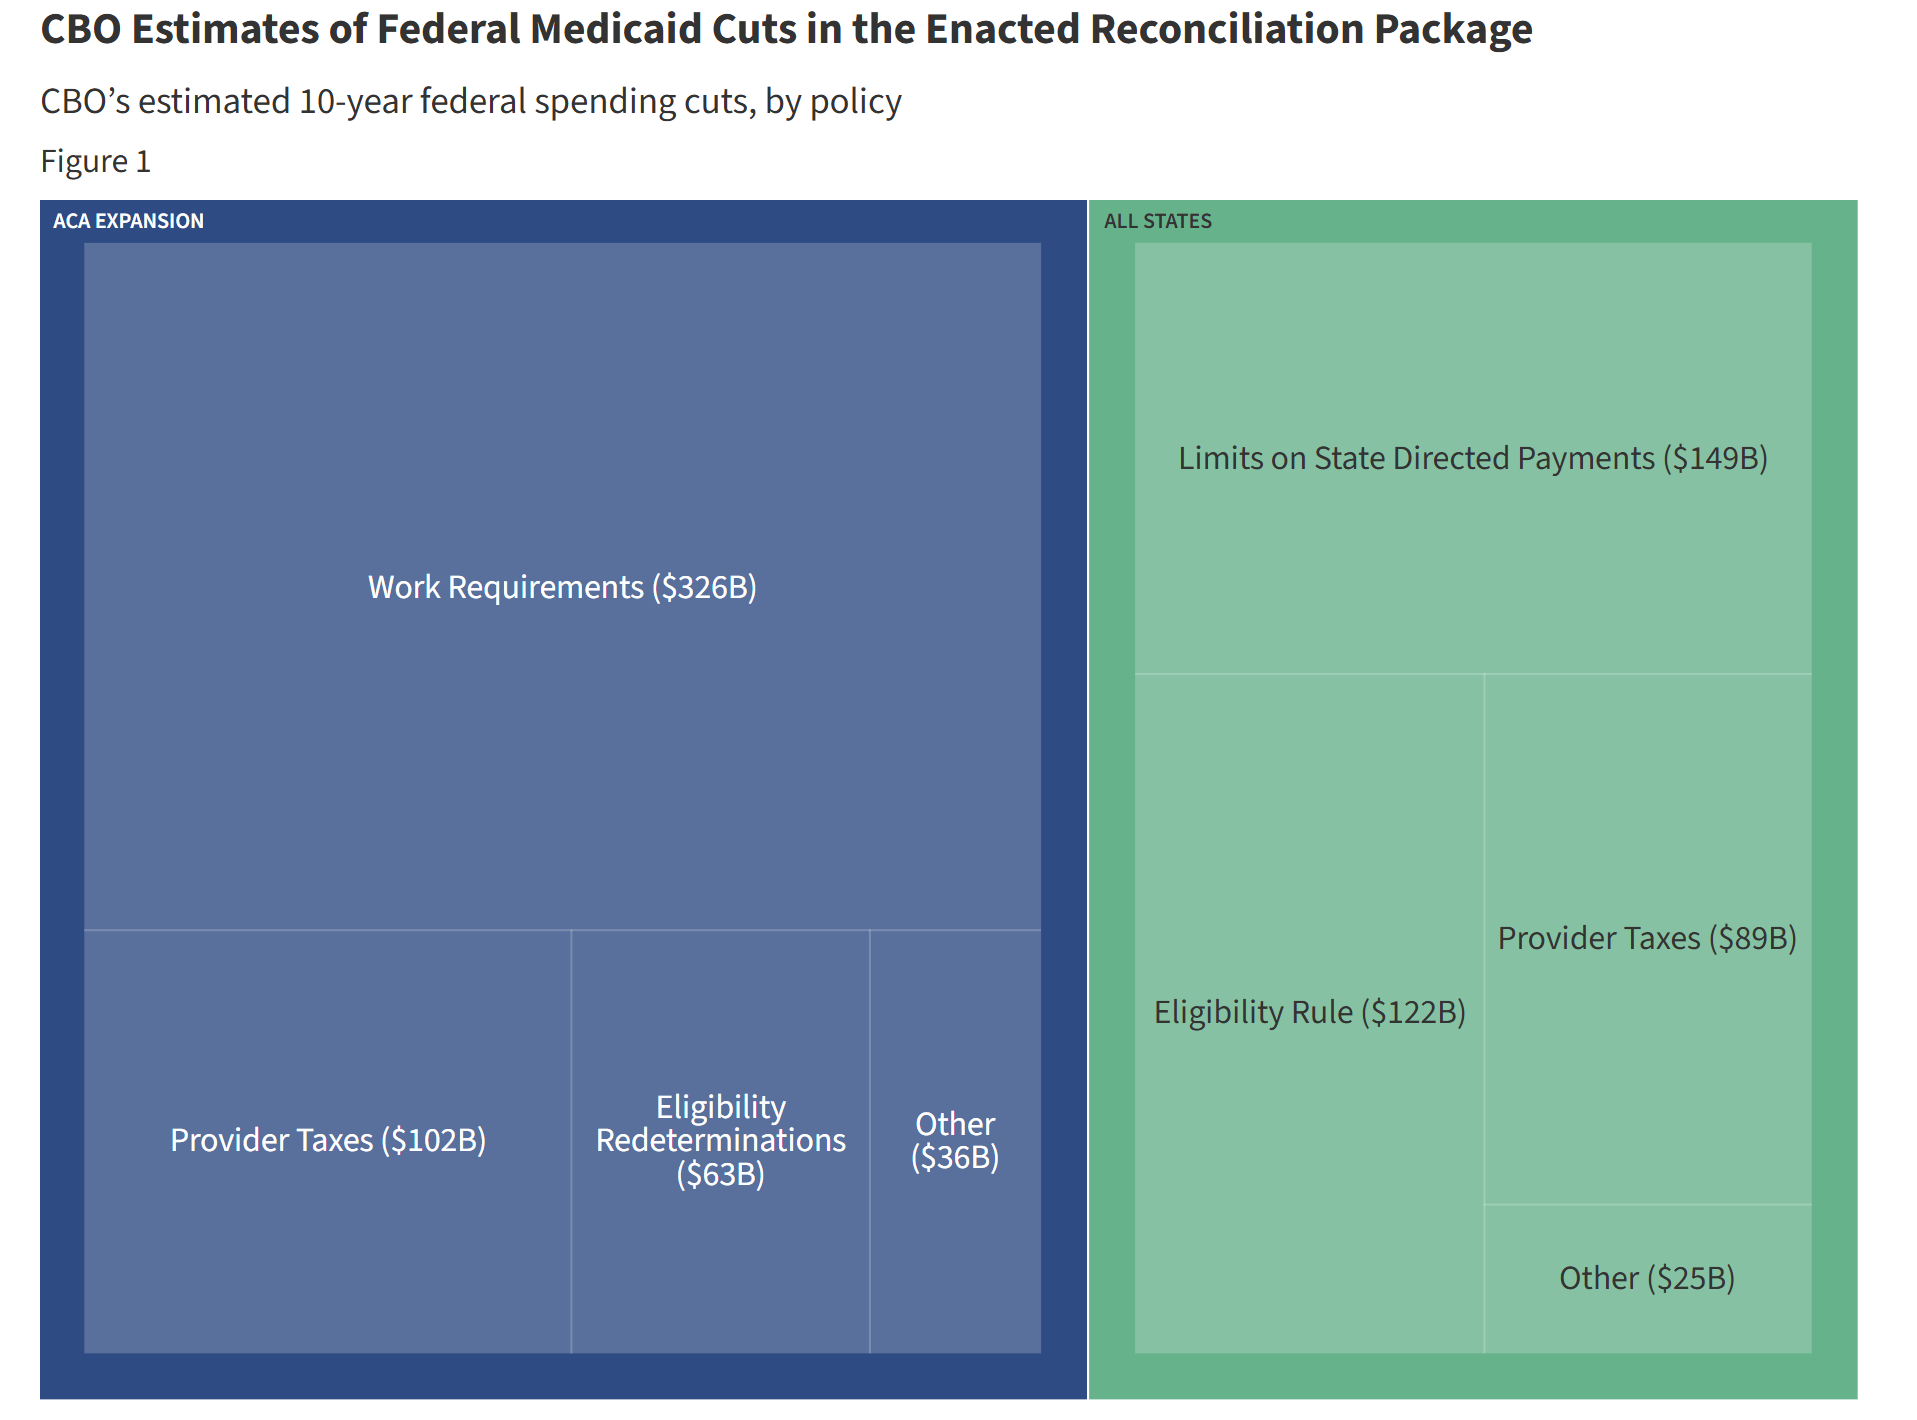
Rok fiskalny 2025 właśnie się zakończył, a deficyt nieznacznie spadł — głównie z powodu wzrostu dochodów z ceł, a nie ograniczenia wydatków. Jednak oczekuje się, że „Big Beautiful Bill” przyniesie cięcia wydatków poprzez ograniczenie świadczeń Medicaid i programu SNAP.
Za rządów Bidena wydatki rządowe i transfery stale wprowadzały płynność do gospodarki. Jednak pod „Big Beautiful Bill” tempo wzrostu wydatków zwalnia.
Oznacza to, że ilość pieniędzy wprowadzanych przez rząd do gospodarki maleje.
Dodatkowo rząd wycofuje środki z gospodarki poprzez taryfy celne.
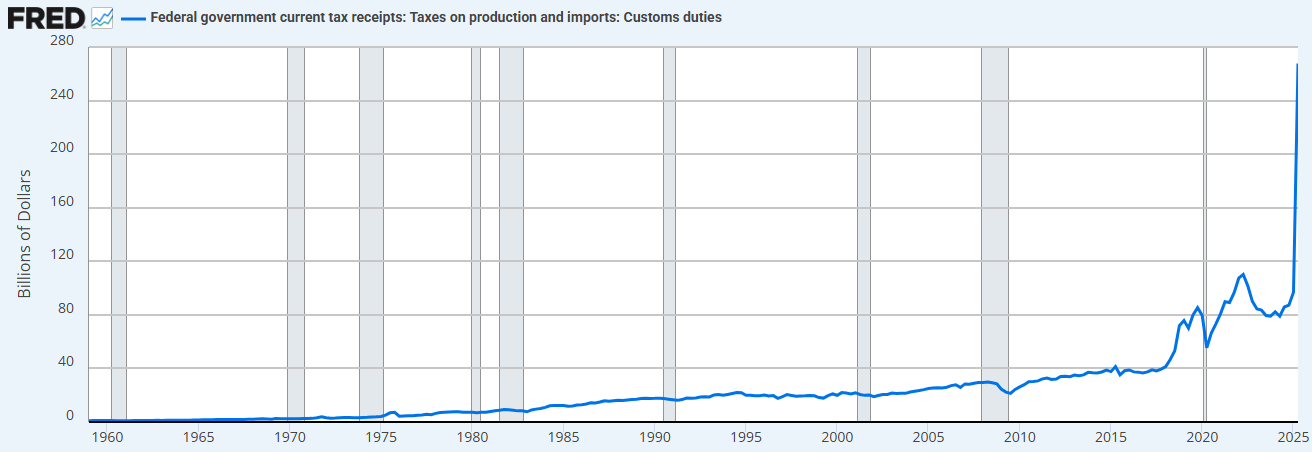
Kombinacja ograniczeń wydatków (w porównaniu do poprzedniej administracji) i wzrostu ceł oznacza, że Departament Skarbu obecnie absorbuje płynność, zamiast ją dostarczać.
To dlatego musimy obniżyć stopy procentowe.
„Sprywatyzujemy gospodarkę, ożywimy sektor prywatny i zmniejszymy sektor publiczny.” - Scott Bessent
2. „Quantitative Easing Departamentu Skarbu” (Treasury QE). Aby sfinansować nadmierne wydatki Departamentu Skarbu za czasów Bidena, zaobserwowaliśmy nową formę „luzowania ilościowego” (QE). Możemy to zobaczyć poniżej (czarna linia). „Treasury QE” finansowało wydatki rządowe poprzez krótkoterminowe bony, a nie długoterminowe obligacje, co wspierało rynek.
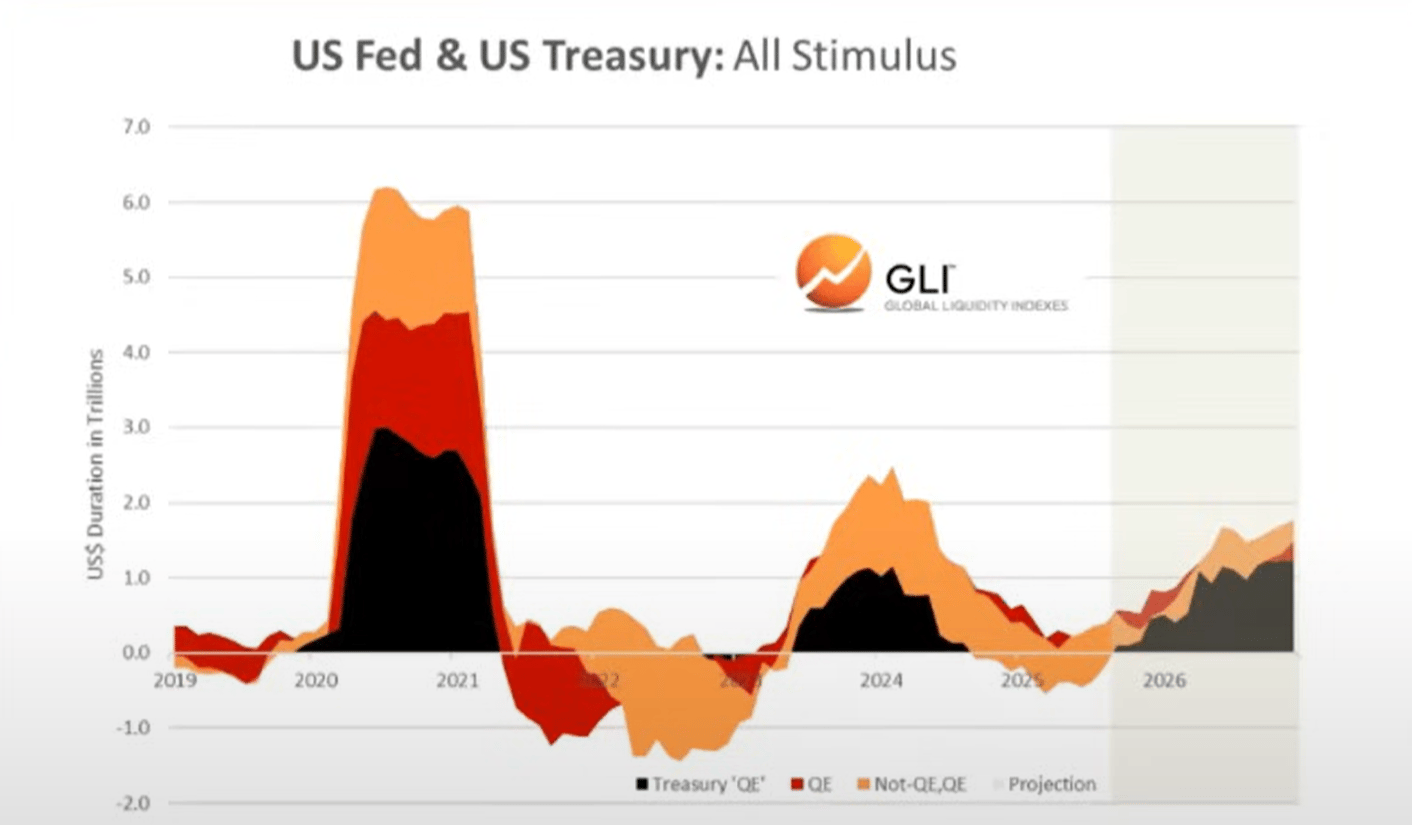
Uważamy, że to właśnie wydatki fiskalne i Treasury QE napędzały „deprecjacyjną transakcję” i „everything bubble”, które obserwowaliśmy w ostatnich latach.
Teraz jednak przechodzimy do „Trump Economy”, gdzie sektor prywatny przejmuje pałeczkę od Departamentu Skarbu.
To kolejny powód, dla którego potrzebne są obniżki stóp procentowych. Chodzi o pobudzenie sektora prywatnego poprzez kredyty bankowe.
W miarę jak wchodzimy w ten okres przejściowy, globalny cykl płynności wydaje się osiągać szczyt…
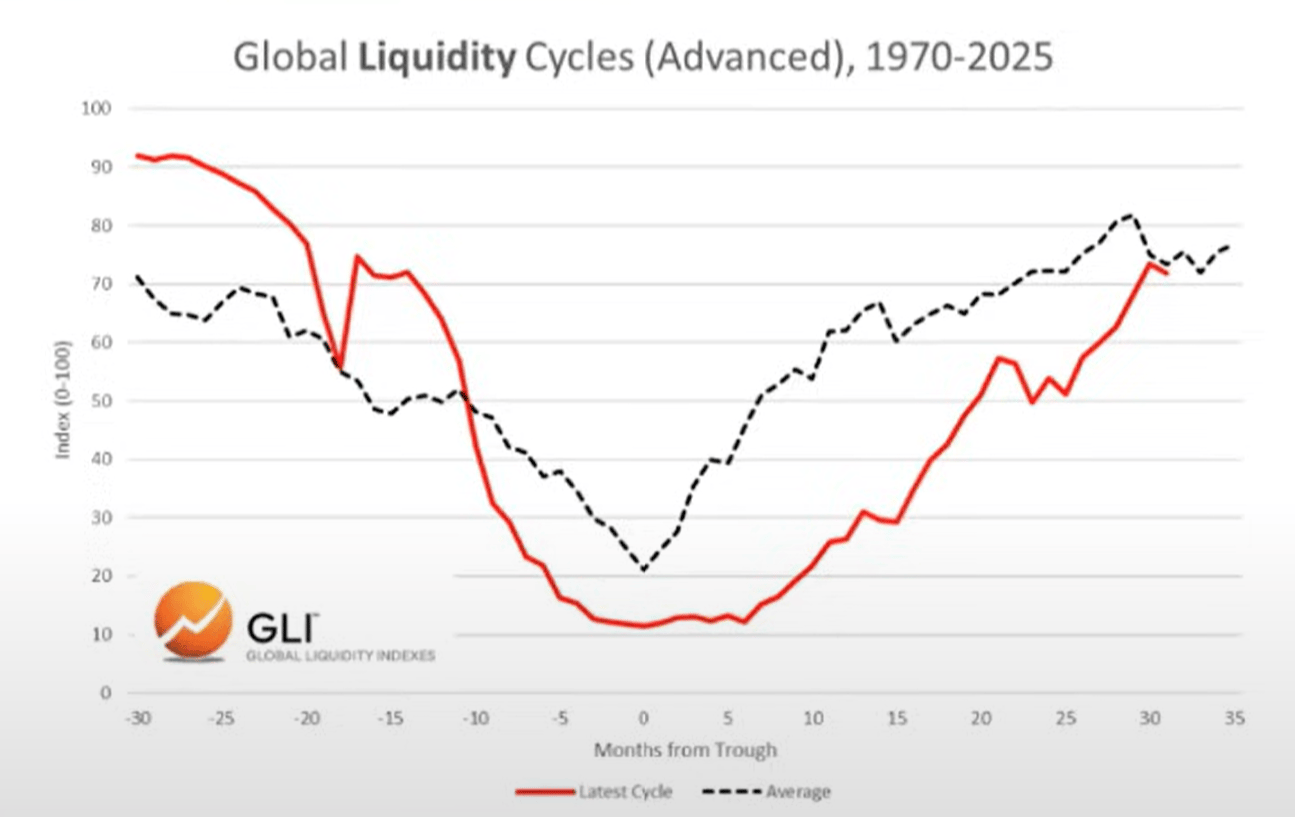
Globalny cykl płynności osiąga szczyt i zaczyna spadać
Obecny cykl vs cykl przeciętny
Poniżej możemy zaobserwować porównanie obecnego cyklu (czerwona linia) ze średnim cyklem historycznym od 1970 roku (szara linia).
Alokacja aktywów
Na podstawie pracy pana Howella nad Global Liquidity Index możemy zaobserwować typowy cykl płynności i jego zgodność z alokacją aktywów.
Surowce zazwyczaj są ostatnimi aktywami, które spadają — dokładnie to obserwujemy dziś (złoto, srebro, miedź, pallad).
Z tej perspektywy obecny cykl wygląda bardzo typowo.
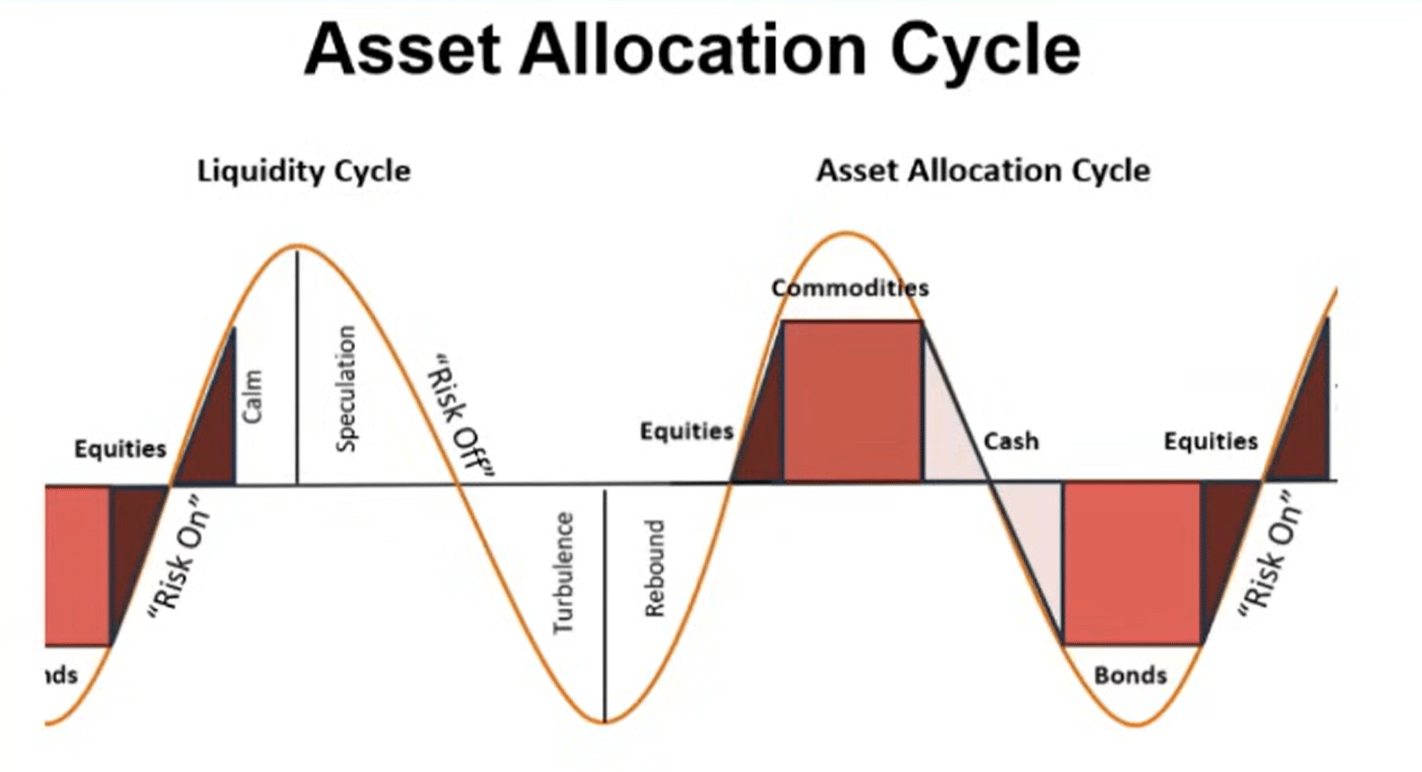
Zatem, jeśli płynność rzeczywiście osiąga szczyt, spodziewamy się, że inwestorzy będą rotować w kierunku gotówki i obligacji wraz ze zmianą otoczenia. Należy jednak zaznaczyć, że ten proces jeszcze się nie rozpoczął (rynek wciąż preferuje ryzyko).
Zadłużenie a płynność
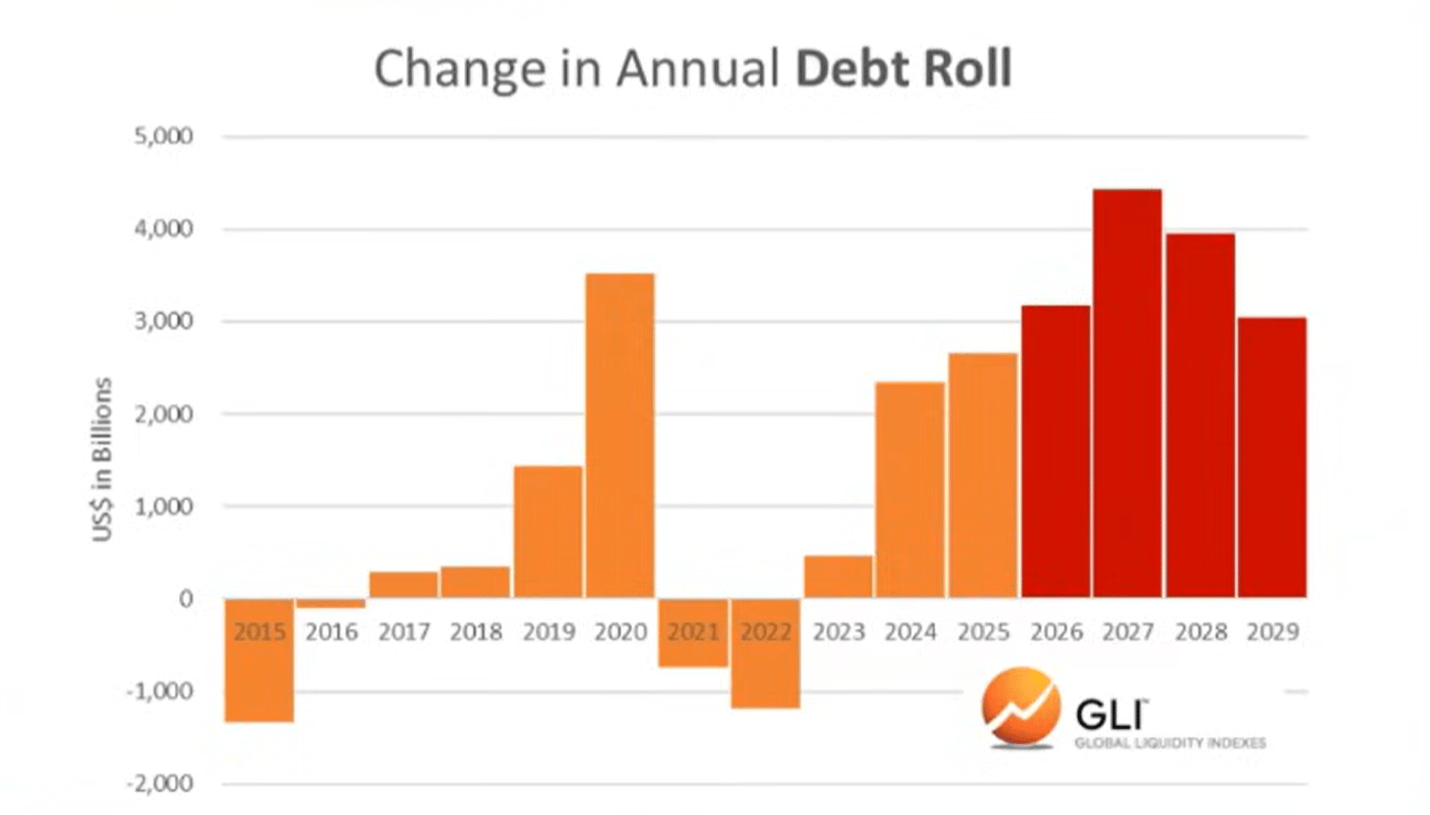
Zgodnie z Global Liquidity Index, stosunek zadłużenia do płynności w głównych gospodarkach osiągnął na koniec ubiegłego roku najniższy poziom od 1980 roku. Obecnie rośnie i przewiduje się, że będzie nadal wzrastał do 2026 roku.
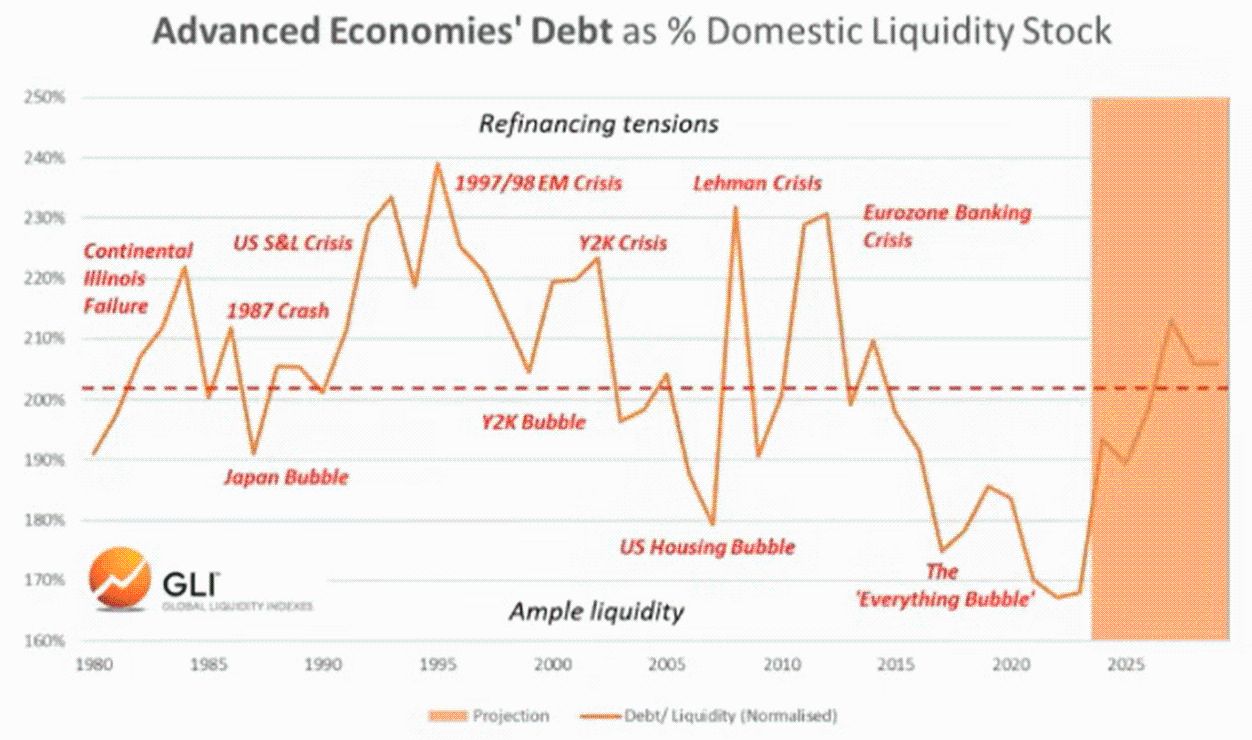
Wzrost stosunku zadłużenia do płynności sprawia, że obsługa bilionów dolarów długu wymagającego refinansowania staje się coraz trudniejsza.
Bitcoin a globalna płynność
Oczywiście bitcoin w dwóch poprzednich cyklach „przewidział” szczyt globalnej płynności. Innymi słowy, bitcoin osiągał szczyt na kilka miesięcy przed szczytem płynności, jakby przewidując późniejszy spadek.
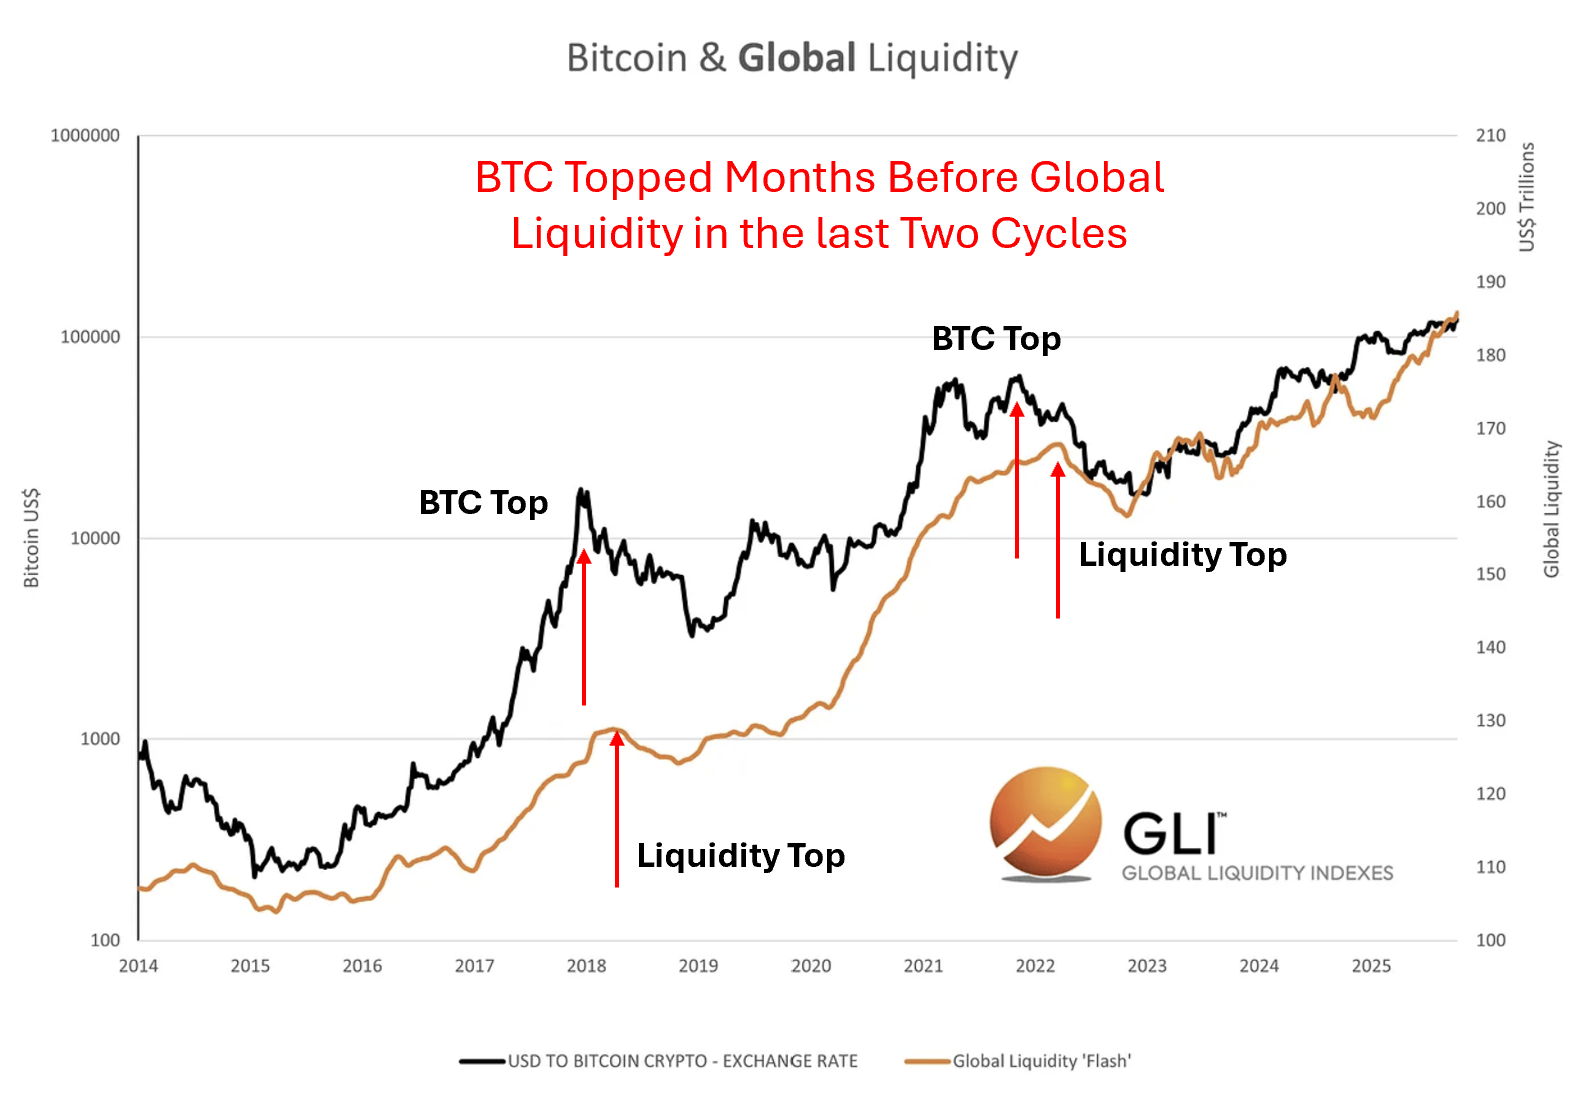
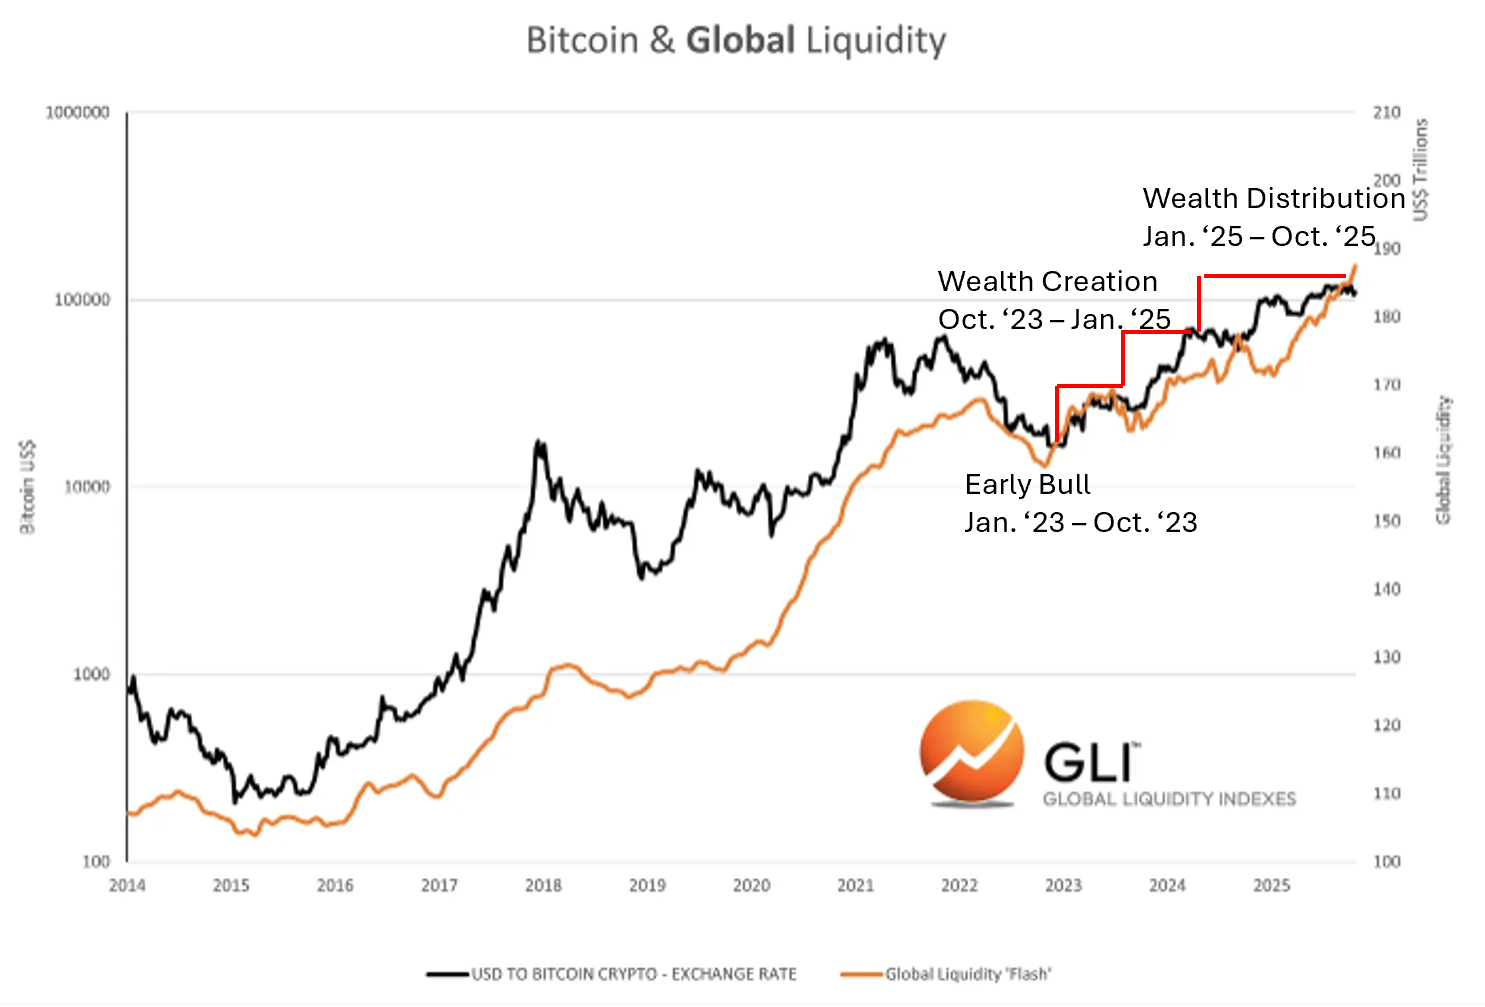
Nie wiemy, czy to dzieje się teraz. Wiemy jednak, że cykle kryptowalutowe zawsze podążały za cyklami płynności.
Zgodność z cyklami kryptowalut
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Nocne notowania giełd USA | Sprzedaż amerykańskich obligacji nie powstrzymała wzrostów giełd w USA. Wszystkie trzy główne indeksy zakończyły dzień na plusie, Nasdaq osiągnął rekordowy poziom.
Na zamknięciu Dow Jones wzrósł o 91,30 punktów, czyli o 0,18%, do poziomu 51268,26 punktów; S&P 500 wzrósł o 51,27 punktów, czyli o 0,66%, do poziomu 7773,99 punktów; Nasdaq Composite wzrósł o 286,45 punktów, czyli o 1,05%, do poziomu 27477,31 punktów.
Era „łatwych zysków” z handlu kapitałem AI może się skończyć, Bank of America zaleca inwestorom zwrócenie się ku sektorowi konsumenckiemu
Strategzy Bank of America uważają, że w miarę jak rynek już w pełni postawił na kontynuację wzrostu wydatków kapitałowych związanych z AI oraz na presję na wydatki konsumenckie, coraz trudniej będzie inwestorom osiągać ponadprzeciętne zyski przez „kupowanie akcji korzystających na wydatkach kapitałowych związanych z AI i unikanie akcji związanych z konsumpcją białych kołnierzyków”.
Zaktualizowana wersja 4 - Inwestor Mattel Ariel naciska na sprzedaż spółki w związku z zatrzymaniem postępów w procesie osiągnięcia rentowności
Ariel posiada 5,4% udziałów w Mattel i twierdzi, że akcje tej firmy nadal są poważnie niedoszacowane. Mattel informuje, że rozważy opinie Ariel oraz innych akcjonariuszy. Według źródeł Authentic Brands kontaktował się z Mattel w zeszłym tygodniu, szacując wartość firmy na około 6 miliardów dolarów. W 10. paragrafie dodano komentarze analityków i wykres. Juveria Tabassum / Angela Christy M Reuters, 5 października – Reuters uzyskał list, z którego wynika, że główny akcjonariusz Mattel MAT.O wezwał producenta lalek Barbie do rozważenia sprzedaży, twierdząc, że wzrost wydajności i rentowności firmy zatrzymał się. Ariel Investments, posiadający 5,4% udziałów w Mattel, podkreśla, że akcje są poważnie niedoszacowane. „Naszym zdaniem, nabywcy strategiczni zechcieliby kupić firmę za znacznie wyższą cenę niż obecna wartość akcji,” napisał John Rogers, współ-CEO Ariel, w liście do zarządu Mattel. Firma zarządzająca aktywami stwierdziła, że opcje Mattel obejmują „wydzielenie istotnych aktywów, fuzje lub bezpośrednią sprzedaż”. Ariel uważa, że zainteresowanie aktywami Mattel mogą wykazać inne firmy zabawkowe, firmy rozrywkowe i tradycyjne fundusze private equity. W ostatnich latach, mimo sukcesu filmu „Barbie” i stabilizacji działalności, Mattel borykało się z wahaniami sprzedaży i wzrostem kosztów. Zysk operacyjny stale malał przez sześć ostatnich kwartałów. Po godzinach handlu akcje firmy wzrosły o 0,9% do poziomu 16,2 USD. W momencie inicjatywy Ariel, Mattel przechodzi zmiany kadrowe (link). CEO firmy, Ynon Kreiz, ustąpił pod koniec zeszłego miesiąca, obejmując stanowisko z-c CEO w Paramount Skydance PSKY.O. Członek rady Mattel, Roger Lynch – były naczelny Vogue oraz szef Condé Nast – obejmie stanowisko CEO producenta zabawek w przyszłym miesiącu. Mattel odpowiedziało Reuters w e-mailu: „Nasz zarząd i zespół zarządzający są zobowiązani do działania w najlepszym interesie wszystkich akcjonariuszy i rozważą poglądy Ariel Investments wyrażone w liście, jak również opinie innych akcjonariuszy Mattel.” To już drugi raz w tym roku, gdy inwestorzy żądają, by Mattel rozważyło strategiczne opcje. W maju, inwestor Southeast Asset Management apelował, by firma rozważyła różne możliwości (link), m.in. prywatyzację, przejęcie przez rywala Hasbro HAS.O lub przez dużą firmę medialną, która lepiej wyceni aktywa Mattel niż rynek publiczny. W zeszłym tygodniu, Reuters dowiedział się od osoby zaznajomionej z tematem, że Authentic Brands Group AUTH.N rozmawiało z Mattel na temat przejęcia (link), a wartość transakcji mogłaby wynieść około 6 miliardów dolarów lub więcej. Źródło zaznacza, że nie ma gwarancji, iż Mattel przyjmie ofertę Authentic Brands i obecnie nie prowadzi oficjalnych procedur sprzedaży. Po tych doniesieniach cena akcji Mattel gwałtownie wzrosła. Pomimo odbicia, od początku roku akcje spadły o jedną piątą. Według danych London Stock Exchange Group (LSEG), wskaźnik przyszłych 12-miesięcznych zysków Mattel wynosi 9,99, podczas gdy średnia dla branży to 14,03. „Uważam, że to pokazuje frustrację rynku wobec pozornego stagnowania biznesu. Z uwagi na obecny poziom wyceny być może nadszedł odpowiedni moment, by poza oczami inwestorów odwrócić negatywny trend biznesowy,” oceniła analityczka Morningstar Jaime Katz. (Dla wygody użytkowników niebędących rodzimymi anglojęzycznymi Reuters automatycznie tłumaczy swoje raporty na różne języki. Ponieważ automatyczne tłumaczenia mogą zawierać błędy lub nie uwzględniać kontekstu, Reuters nie gwarantuje dokładności tekstu – tłumaczenie służy wyłącznie wygodzie czytelników. Reuters nie ponosi odpowiedzialności za szkody lub straty wynikające z korzystania z funkcji automatycznego tłumaczenia.)
Premia 42%, pięć lat, by zrównać się z kosztem kapitału – Schneider Electric bije rekord, kupując PTC za 23 miliardy dolarów, akcje gwałtownie spadają
Przejęcie przez Schneider Electric firmy PTC, zajmującej się oprogramowaniem przemysłowym, to najnowszy ruch europejskich przedsiębiorstw przemysłowych przyspieszających inwestycje w AI. Chociaż logika strategiczna została doceniona przez analityków, cena finansowa transakcji jest wysoka. Przewiduje się, że PTC osiągnie do 2031 roku zysk operacyjny w wysokości zaledwie około 1,5 miliarda dolarów, a oczekiwane oszczędności kosztów, które mają zostać osiągnięte za trzy lata, mogą wnieść zaledwie dodatkowe 280 milionów dolarów.
Ceny krypto
Więcej


