Bitget App
Trading inteligente
Comprar criptoMercadosTradingFuturosStocksRendaInstituiçãoIA e muito mais
Phala aprova migração completa para Ethereum L2 e sai da parachain da Polkadot

Phala aprova migração completa para Ethereum L2 e sai da parachain da Polkadot

KriptoworldKriptoworld2025/10/10 06:53
Mostrar original
Por:by Tatevik Avetisyan

A Phala aprovou uma migração completa da parachain Polkadot para seu Ethereum L2. A equipe definiu o início antes de 20 de novembro. Os detentores do token PHA receberão uma troca 1:1 para ERC-20. Staking, recompensas e governança continuarão no Ethereum L2.

Migração para Ethereum L2: Cronograma, Troca do Token PHA e Continuidade

A Phala confirmou a votação em uma publicação no X na quarta-feira. A mensagem dizia: “Proposta aprovada: Phala está migrando para Ethereum L2!” O anúncio definiu a janela de migração antes de 20 de novembro.
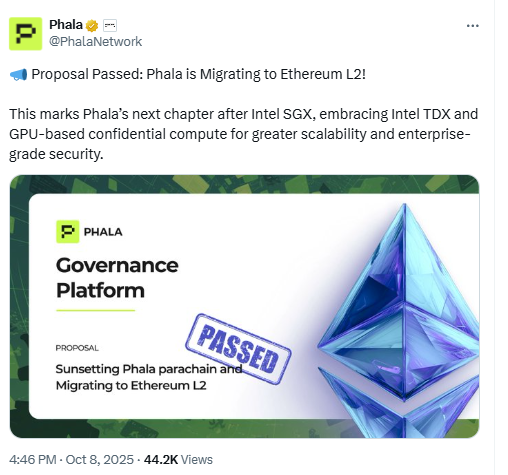
Phala aprova migração completa para Ethereum L2 e sai da parachain da Polkadot image 0 Phala aprova migração completa para Ethereum L2 e sai da parachain da Polkadot image 1 Phala migra para Ethereum L2. Fonte: PhalaNetwork no X

O token PHA será convertido para um novo ERC-20 na proporção de 1:1. A equipe afirma que os saldos existentes serão mapeados para o token do Ethereum L2. A troca mantém o fornecimento e as denominações consistentes para os detentores.

Staking, recompensas e governança continuarão no Ethereum L2 após a migração. Os usuários podem esperar participação contínua. O plano foca em manter as funções on-chain disponíveis durante a migração.

A Phala já opera um Ethereum L2 “ativo e funcional” lançado em janeiro. A decisão atual direciona toda a atenção para essa stack. A parachain Polkadot não será mais o lar principal do PHA.

Por que a Phala deixa a Parachain Polkadot para o Ethereum L2: Escala, EVM, Liquidez

A proposta foi submetida em 27 de setembro por doylegxd, líder de sucesso do ecossistema da Phala Network. Ela recomendou consolidar staking, governança e computação confidencial dentro de um ecossistema alinhado ao EVM. O objetivo era centralizar as atividades em uma única ferramenta.

O documento argumentou que renovar um slot de parachain Polkadot significaria “infraestrutura com escalabilidade limitada”. Também apontou para as demandas de manutenção. Essas demandas absorveriam recursos sem melhorar a capacidade de computação.

O texto enfatizou as ferramentas padrão e a liquidez no Ethereum. Citou compatibilidade com carteiras, oráculos e pipelines de desenvolvedores. O caminho do Ethereum L2 coloca a Phala ao lado de liquidez estabelecida e infraestrutura EVM.

Computação Confidencial de IA e Computação GPU no Ethereum L2: TDX e Workloads Empresariais

A Phala se descreve como uma nuvem descentralizada para computação privada, segura e escalável. Ela mira aplicações Web3 integradas à IA que precisam de confidencialidade. Utiliza execução confiável e privacidade em nível de hardware para tarefas sensíveis.

A proposta afirma,

“O L2 oferece menor sobrecarga operacional e integração direta com a liquidez e ferramentas do Ethereum. Também é o lar natural para implantar workloads de computação confidencial baseados em TDX e GPU, onde já vemos tração comercial em estágio inicial.”

A citação destaca o foco em computação de IA e computação GPU.

Esse design do Ethereum L2 mantém a computação confidencial de IA próxima ao capital e às ferramentas de desenvolvedor. Também posiciona workflows de TDX e computação GPU próximos aos padrões EVM. Usuários empresariais podem alinhar computação, liquidez e governança em uma única cadeia.

Contexto de Mercado: Phala, Métricas do Token PHA e Comparações Multichain

A Phala conquistou um slot de parachain Polkadot no final de 2021. Essa colocação colocou a rede entre os primeiros vencedores do leilão Polkadot. A nova mudança para o Ethereum L2 transfere a camada principal de execução da rede.

Outros projetos Polkadot seguiram caminhos diferentes. Astar e KILT Protocol integraram o Ethereum por meio de uma abordagem multichain. Eles mantiveram operações na parachain Polkadot enquanto adicionavam caminhos EVM. A Phala, por sua vez, optou por uma migração completa para o Ethereum L2.

O token PHA ocupa a décima primeira posição entre os criptoativos de agentes de IA por capitalização de mercado, com US$ 80,6 milhões, segundo a CoinGecko. Também está entre os 50 principais tokens de IA por valor de mercado. Esses números colocam o PHA dentro de um segmento ativo de computação de IA.

Governança e Datas: Proposta de 27 de setembro, Votação e Início Antes de 20 de Novembro

A data da proposta foi 27 de setembro. A comunidade a avançou rapidamente após discussão pública. A confirmação no X veio com a janela de migração definida antes de 20 de novembro.

A equipe reiterou a continuidade para staking, recompensas e governança no Ethereum L2. O mapeamento ERC-20 preserva os saldos na proporção de 1:1. Esse design limita o atrito para os detentores do token PHA.

Os próximos passos cobrirão procedimentos exatos de troca e detalhes de participação no Ethereum L2. O projeto comunicará checkpoints e cronogramas finais. O foco permanece em uma migração suave para o ambiente EVM.
Phala aprova migração completa para Ethereum L2 e sai da parachain da Polkadot image 2 Phala aprova migração completa para Ethereum L2 e sai da parachain da Polkadot image 3
Tatevik Avetisyan
Editora na Kriptoworld
LinkedIn | X (Twitter)

Tatevik Avetisyan é editora na Kriptoworld e cobre tendências emergentes de cripto, inovação em blockchain e desenvolvimentos de altcoins. Ela é apaixonada por simplificar histórias complexas para uma audiência global e tornar as finanças digitais mais acessíveis.

📅 Publicado: 4 de agosto de 2025 • 🔄 Última atualização: 4 de agosto de 2025

0
0

Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.

PoolX: bloqueie e ganhe!
Até 10% de APR - Quanto mais você bloquear, mais poderá ganhar.
Bloquear agora!

Talvez também goste

Se os rendimentos dos títulos do governo dos EUA continuarem a subir, qual será a próxima ação de Washington?

O Departamento do Tesouro dos EUA tem mantido a liquidez ao aumentar a emissão de títulos do Tesouro de curto prazo e realizar recompras em pequena escala. Alguns defendem que a melhor solução para o peso da dívida é reduzir os gastos. Restrições políticas tornam o risco tendente à inflação, prejudicando assim os detentores de títulos. Karen Brettell, Reuters, 5 de outubro – O custo do endividamento do governo dos EUA está subindo, e eles já esgotaram quase todas as opções simples para controlar esses custos. Os rendimentos dos títulos de longo prazo do Tesouro estão próximos do nível mais alto em 20 anos, e as causas parecem não ser passageiras. Washington está emitindo grandes volumes de dívida pública para compensar um déficit fiscal que não diminui. O ritmo de queda da inflação é lento. Além disso, embora setores como o imobiliário e automotivo estejam em dificuldades, o boom dos investimentos em inteligência artificial mantém a economia suficientemente aquecida, impedindo a queda das taxas de juros. Como resultado, entre mais de US$ 40 trilhões em dívida, somente os juros anuais chegam a aproximadamente US$ 1 trilhão. Washington tem alguns caminhos a seguir, desde maior dependência da dívida de curto prazo até, em casos extremos, o Federal Reserve impor um teto para os rendimentos de longo prazo. Contudo, quanto mais essas ferramentas são usadas, maior é o risco de inflação, e isso pode implicar ainda mais perdas para os detentores de títulos. Segundo Torsten Slok, economista-chefe da Apollo Global Management, “para cada US$ 5 arrecadados em impostos, US$ 1 vai para o pagamento da dívida pública. É um número muito, muito alto, e que continuará aumentando.” O presidente dos EUA, Donald Trump, disse em uma entrevista à Time Magazine em 28 de setembro que a dívida poderia ser paga com crescimento econômico ou inflação. Mas se essas alternativas falharem, restam outras opções ao Tesouro, que variam de moderadas a radicais. Atualmente, o Tesouro tem contado mais com a emissão de títulos de curto prazo e recompras ocasionais de dívida antiga para melhorar a liquidez do mercado. Em cenários piores, o passo seguinte exigiria medidas do Federal Reserve. Uma delas seria a compra maciça de títulos de longo prazo, semelhante à "Operation Twist" de 1961; outra seria impor um teto para os rendimentos dos títulos de longo prazo, o que os EUA não fazem desde a Segunda Guerra Mundial. Quanto mais radicais forem as medidas, maior a pressão para baixar as taxas — mas, ao mesmo tempo, maior o risco de alimentar a inflação. “Estamos caminhando para um ponto em que o governo evidentemente não está confortável com o nível atual das taxas de juros”, disse Jeffrey Gundlach, CEO da DoubleLine Capital, em um evento recente. Operation Twist Com base na experiência, a primeira medida de escalonamento provavelmente seria uma retomada completa da "Operation Twist", estratégia lançada em 1961, que envolve a venda de títulos de curto prazo e a compra de títulos de longo prazo para nivelar a curva de rendimentos. Para realizar uma Operation Twist significativa, seria necessária a ajuda do Federal Reserve, mas, a não ser que haja uma crise financeira evidente, o Fed pode permanecer inerte. Slok observa que, sem o balanço do Fed, “os recursos do Tesouro para baixar as taxas são muito limitados”. No entanto, Kevin Warsh, ex-presidente do Fed, já criticou o fato de o Fed manter grandes quantidades de títulos públicos e outros ativos, argumentando que grandes compras confundem os limites entre política monetária e gerenciamento de dívida pública. Ele sugeriu um novo acordo entre o Tesouro e o Federal Reserve, no qual o presidente do Fed e o secretário do Tesouro se comunicariam publicamente sobre os objetivos do balanço do Fed e a emissão de títulos pelo Tesouro. Controle da curva de rendimentos Se as compras ao estilo Twist não funcionarem, o próximo passo seria o controle explícito da curva de rendimentos. Neste caso, o banco central se comprometeria a comprar quantidades ilimitadas de dívida pública para manter as taxas de longo prazo abaixo de um teto predeterminado. De 1942 até o acordo entre o Tesouro e o Federal Reserve em 1951, o Fed limitou os rendimentos dos títulos de longo prazo a 2,5% para ajudar a financiar a Segunda Guerra Mundial e a recuperação posterior. O Banco do Japão implementou uma variação dessa política entre 2016 e 2024. Ao reprimir artificialmente as taxas, o controle da curva de rendimentos alivia a pressão política causada pelo déficit fiscal. No entanto, essa política só funciona enquanto os investidores acreditarem que receberão pagamentos em dólares não corroídos pela inflação. Caso essa confiança diminua, as compras que deveriam baixar as taxas acabam alimentando a inflação que pretendiam combater. Para Veronique de Rugy, pesquisadora sênior do Mercatus Center, da George Mason University, no fim das contas, só há uma forma de resolver o problema da dívida: cortar gastos. “O Congresso precisa

路透社•2026/10/05 10:11

"Rendimentos elevados de títulos do Tesouro dos EUA + dólar forte" testam mercados emergentes

O Morgan Stanley acredita que o aumento acumulado de quase 90 pontos-base nos rendimentos dos títulos do Tesouro dos EUA, juntamente com o fortalecimento do dólar americano, elevou a sensibilidade dos mercados emergentes a choques externos de 25% para um patamar histórico de 55%-60%. Atualmente, o diferencial de juros soberanos está em cerca de 200 pontos-base e o colchão de avaliação foi esgotado, com o grau de divergência entre os fluxos de fundos e o retorno dos títulos em moeda local atingindo o maior nível desde 2013. A previsão base é de retornos fracos, e não de uma venda desordenada, com foco na proteção contra o rand sul-africano e o peso mexicano; o resultado das eleições no Brasil pode ser uma variável-chave.

华尔街见闻•2026/10/05 06:31