
Análise de dados: a liquidez global está se esgotando?

Autor: Michael Nadeau
Tradução: Baihua Blockchain
A era pós-pandemia sempre foi definida pelo domínio fiscal — uma economia impulsionada por déficits governamentais e emissão de títulos do Tesouro de curto prazo, onde, mesmo com o Federal Reserve mantendo taxas de juros elevadas, a liquidez permanece alta.
Hoje, estamos entrando em uma fase liderada pelo setor privado, onde, em comparação com o governo anterior, o Tesouro está recuperando liquidez por meio de tarifas e restrições de gastos.
É por isso que as taxas de juros precisam cair.
Analisamos o ciclo atual sob a perspectiva da liquidez global para destacar por que esta rodada de “negociação de desvalorização” está chegando ao seu estágio final.
O domínio fiscal está chegando ao fim?
Sempre queremos “comprar na baixa” quando todos estão “correndo atrás do topo”.
É por isso que todas as discussões recentes sobre a “negociação de desvalorização” chamaram nossa atenção.
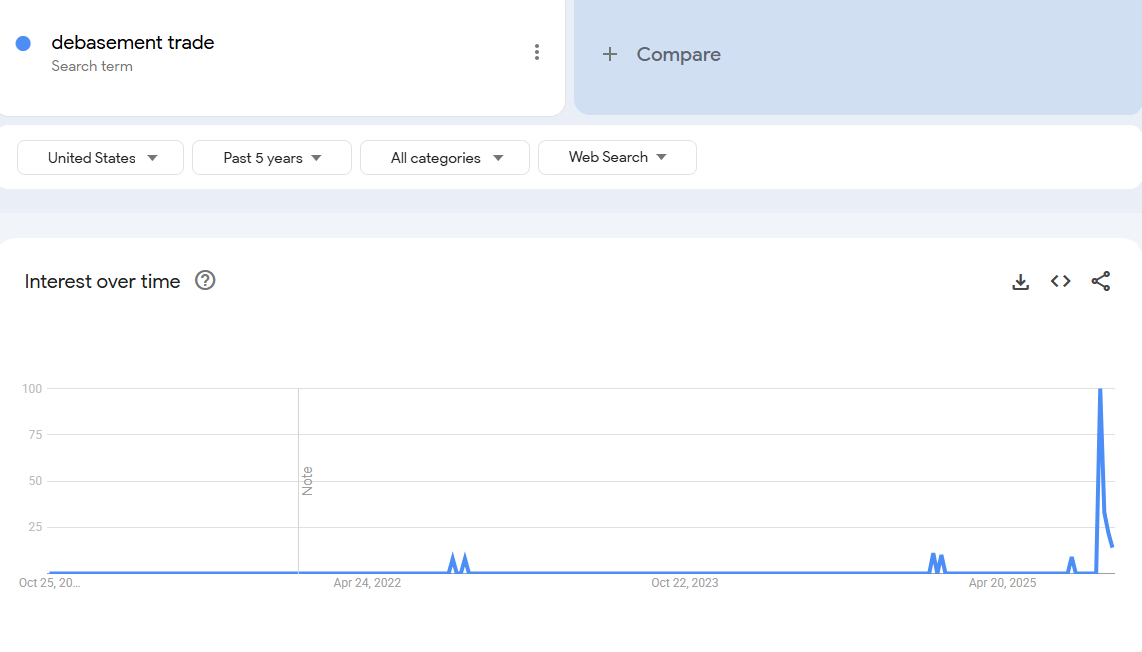
Acreditamos que o momento de se interessar pela “negociação de desvalorização” foi há alguns anos. Naquela época, o preço do bitcoin era de US$ 25.000 e o ouro estava em US$ 2.000. Naquele momento, ninguém falava sobre isso, exceto os analistas de cripto e macroeconomia.
Na nossa visão, essa “negociação” está basicamente concluída.
Portanto, nosso trabalho é entender as condições que a criaram e se essas condições continuarão a existir.
O que impulsionou essa negociação? Em nossa opinião, principalmente dois fatores.
1. Gastos do Tesouro. Durante o governo Biden, implementamos grandes déficits fiscais.
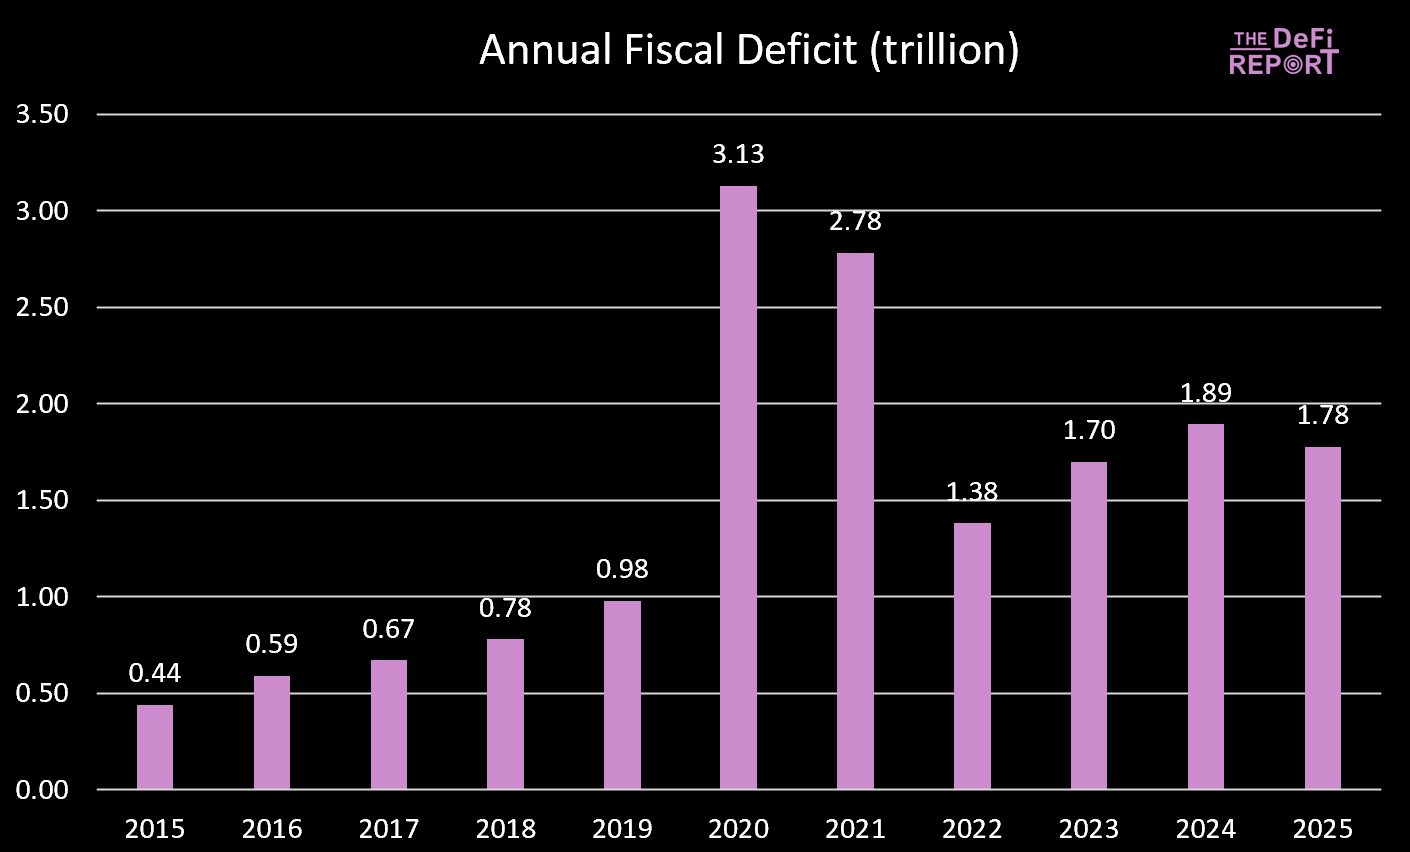
O ano fiscal de 2025 acabou de terminar, com o déficit caindo ligeiramente — principalmente devido ao aumento da arrecadação (tarifas) e não à redução dos gastos. No entanto, espera-se que o “Big Beautiful Bill” reduza os gastos por meio de cortes nos benefícios do Medicaid e do Programa de Assistência Nutricional Suplementar (SNAP).
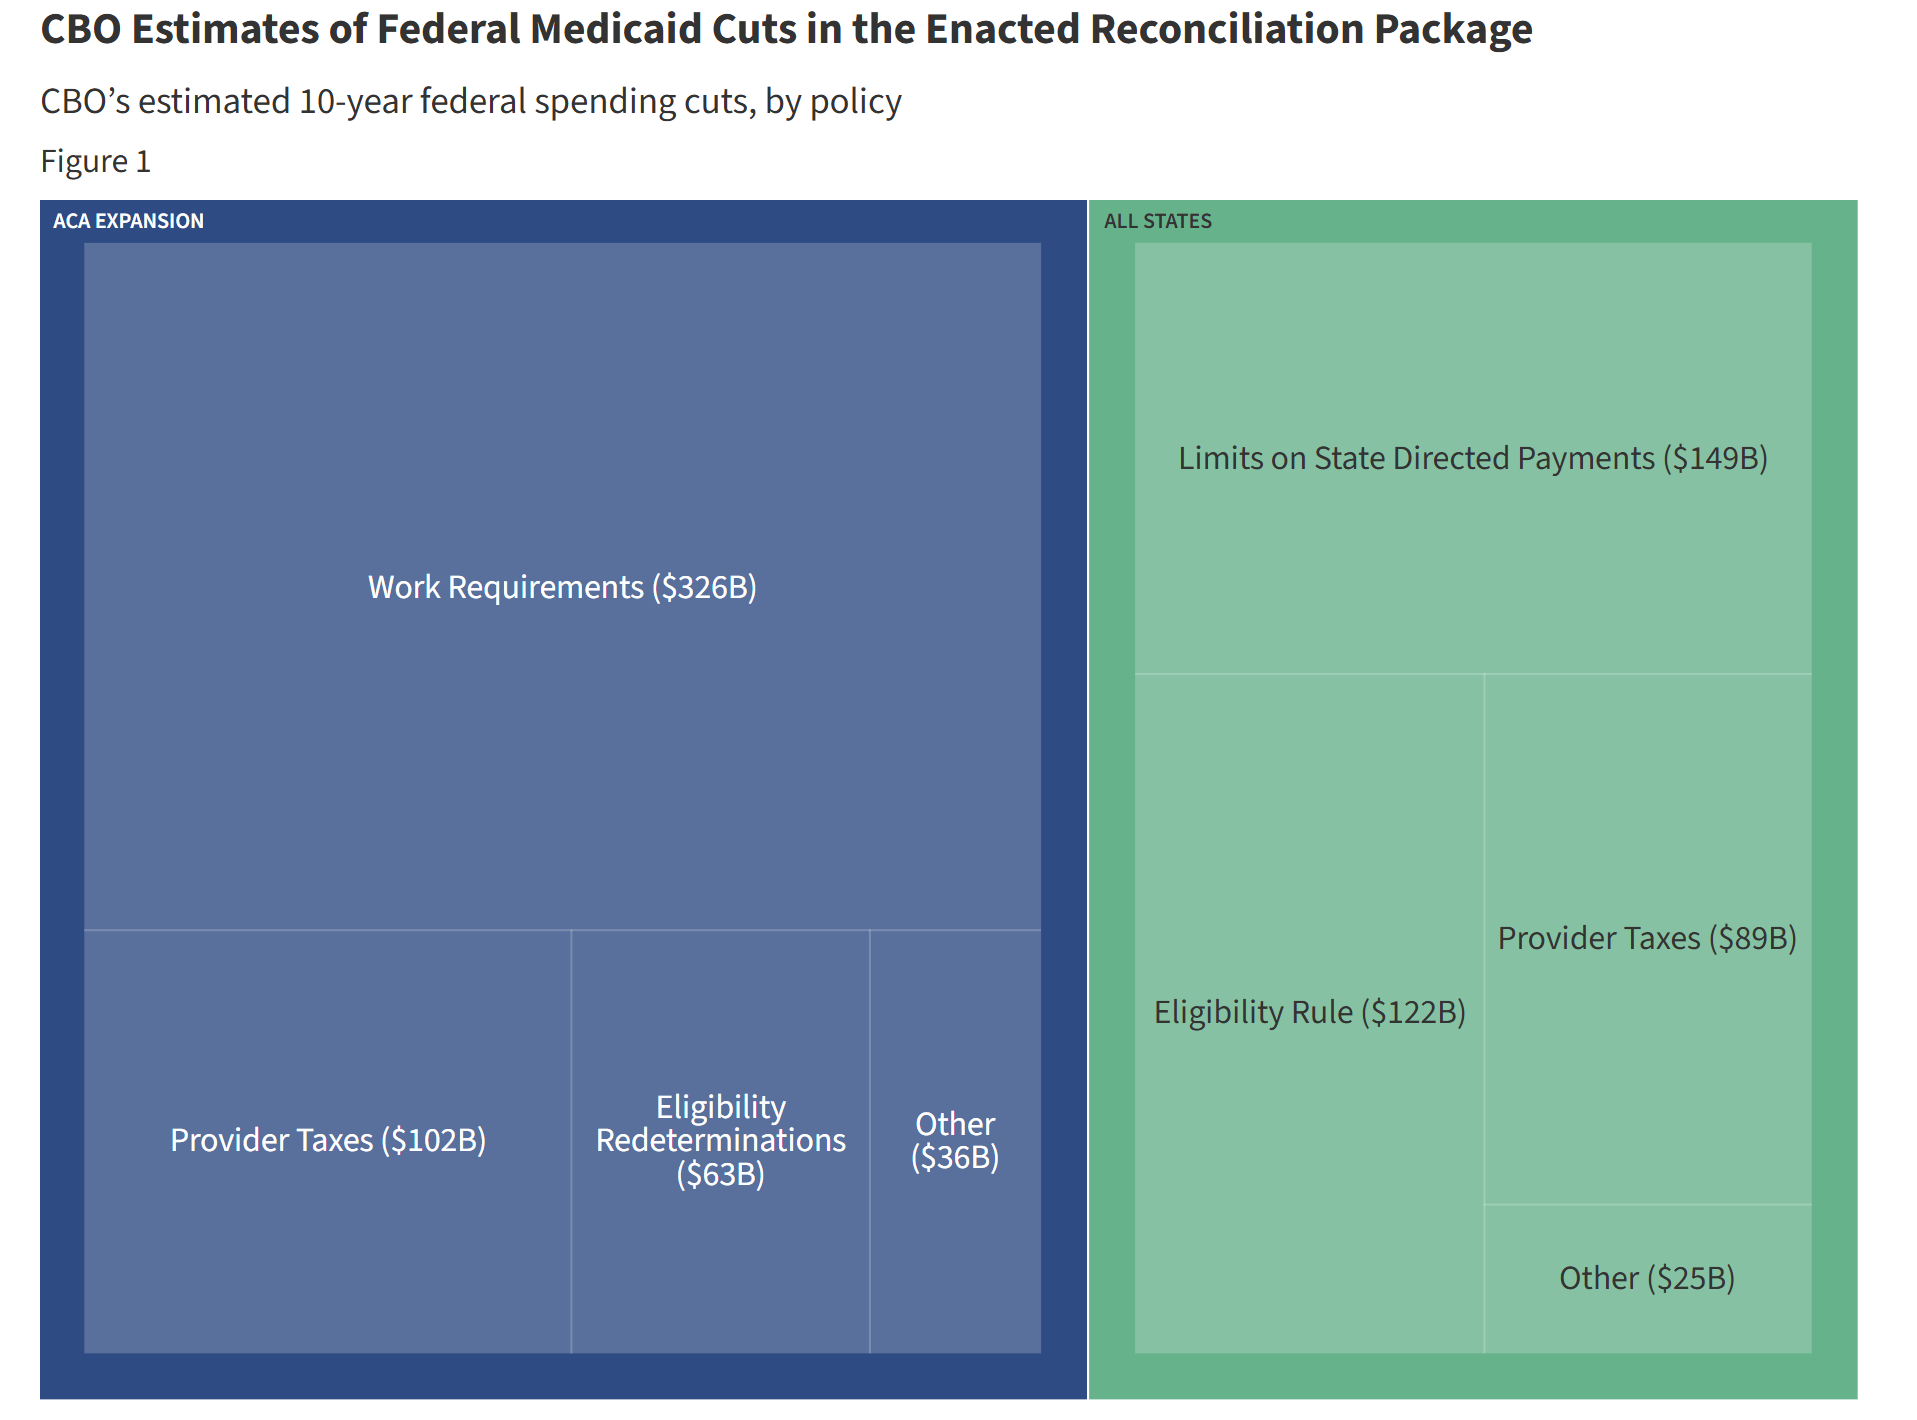
Durante o governo Biden, os gastos e transferências do governo continuaram a injetar liquidez na economia. Mas sob o “Big Beautiful Bill”, o crescimento dos gastos desacelera.
Isso significa que menos dinheiro está sendo injetado pelo governo na economia.
Além disso, o governo está retirando dinheiro da economia por meio de tarifas.
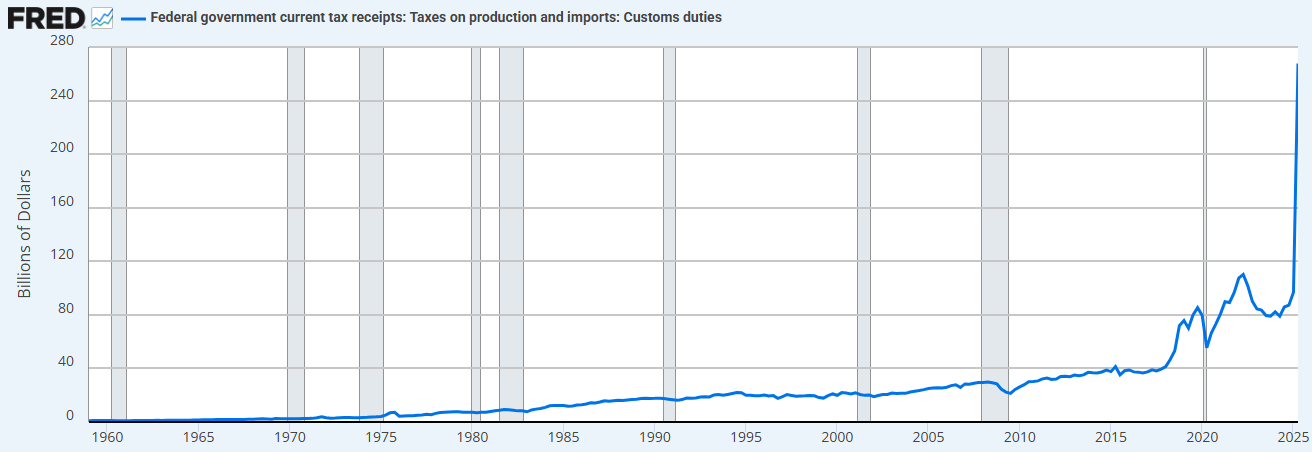
A combinação de restrições de gastos (em relação ao governo anterior) e aumento das tarifas significa que o Tesouro agora está absorvendo liquidez, em vez de fornecê-la.
É por isso que precisamos de cortes nas taxas de juros.
“Vamos reprivatizar a economia, revitalizar o setor privado e reduzir o tamanho do governo.” - Scott Bessent
2. “Quantitative Easing do Tesouro” (Treasury QE). Para financiar os gastos excessivos do Tesouro durante o governo Biden, também vimos uma nova forma de “quantitative easing” (QE). Podemos observar isso abaixo (linha preta). O “Quantitative Easing do Tesouro” financiou os gastos do governo por meio de títulos de curto prazo, em vez de títulos de longo prazo, sustentando assim o mercado.
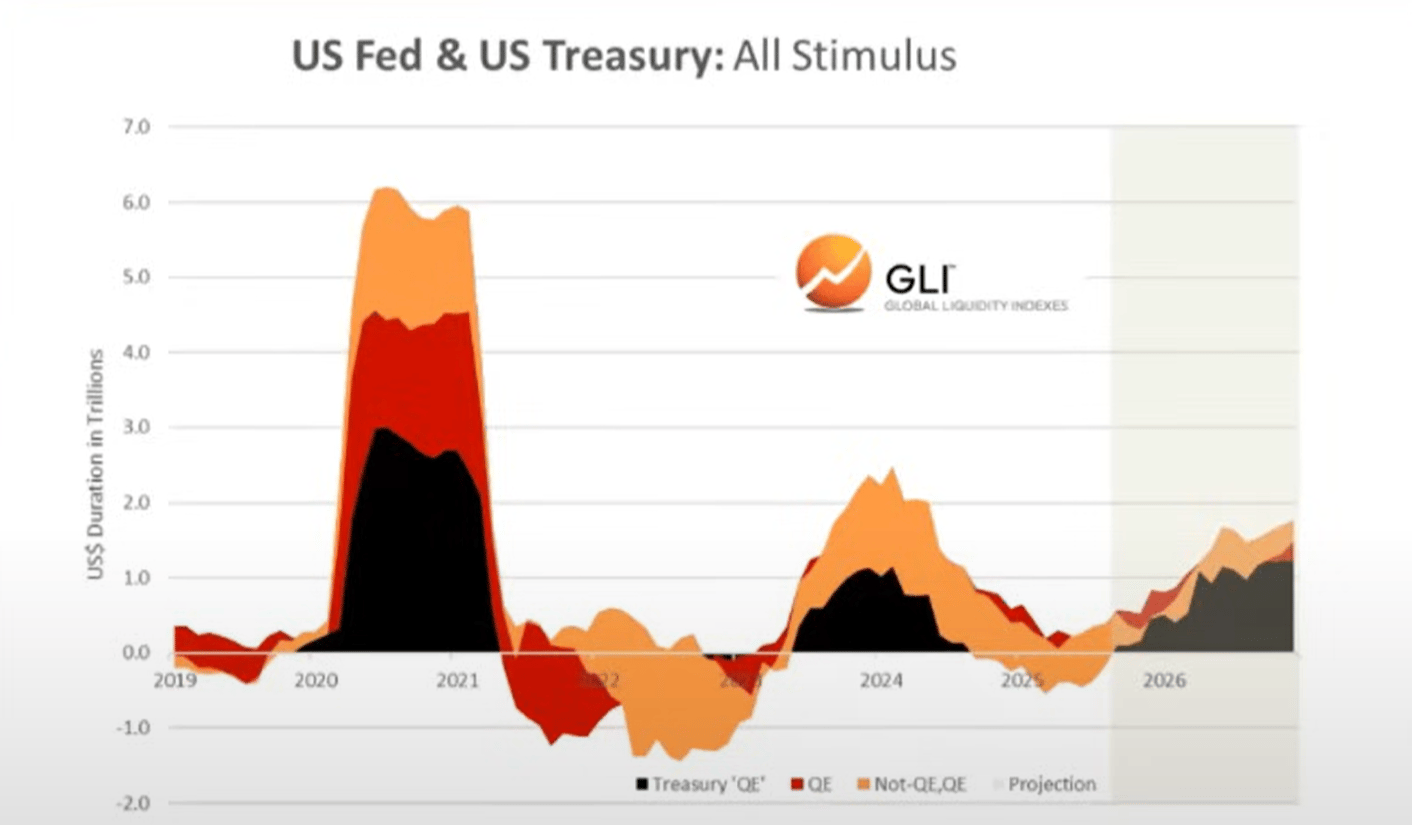
Acreditamos que foram os gastos fiscais e o quantitative easing do Tesouro que impulsionaram a “negociação de desvalorização” e a “bolha de tudo” (“everything bubble”) que vimos nos últimos anos.
Mas agora estamos migrando para a “economia Trump”, com o setor privado assumindo o bastão do Tesouro.
Novamente, é por isso que eles precisam cortar as taxas de juros. Para impulsionar o setor privado por meio de empréstimos bancários.
À medida que entramos nesse período de transição, o ciclo de liquidez global parece estar atingindo o pico…
O ciclo de liquidez global está atingindo o pico e recuando
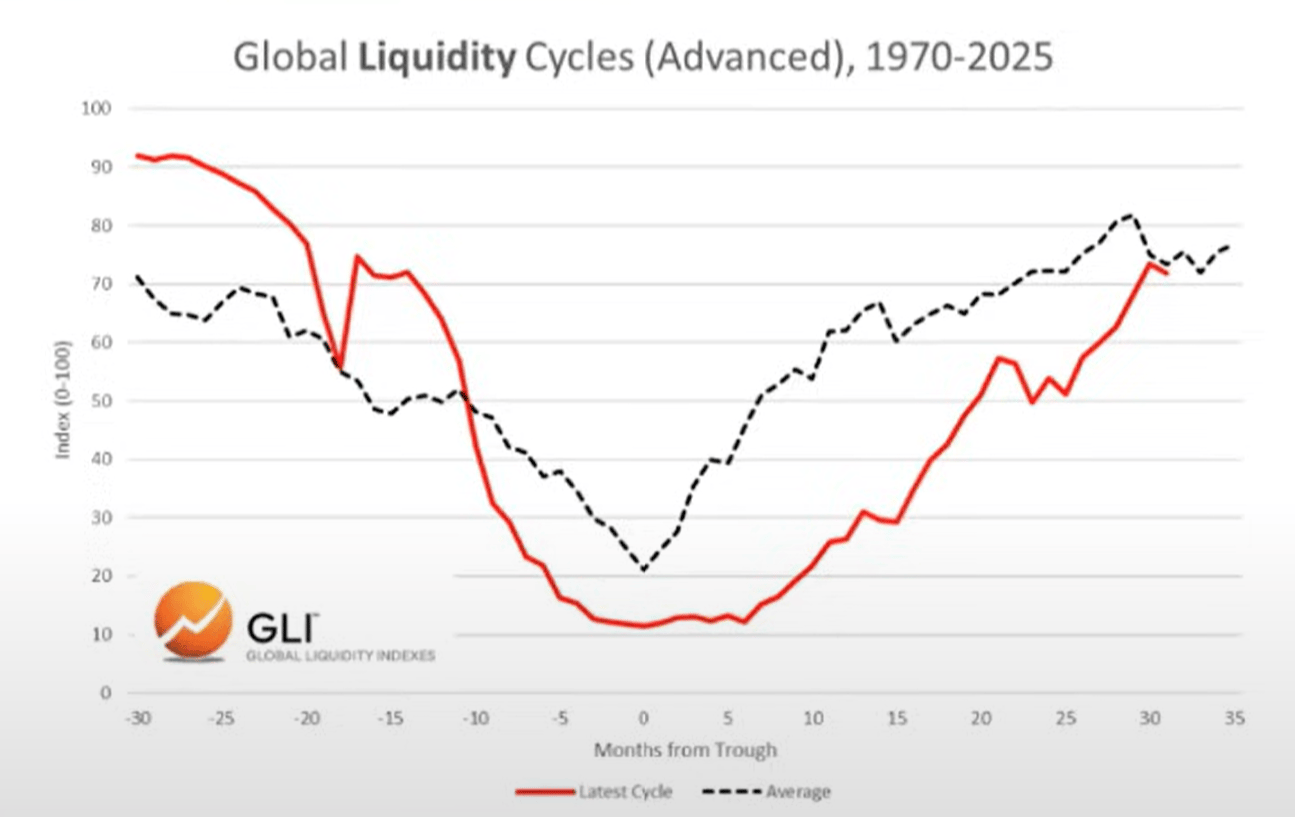
Ciclo atual versus ciclo médio
Abaixo, podemos observar a comparação entre o ciclo atual (linha vermelha) e o ciclo médio histórico desde 1970 (linha cinza).
Alocação de ativos
Com base no trabalho do Sr. Howell sobre o Global Liquidity Index, podemos observar o ciclo típico de liquidez e sua correspondência com a alocação de ativos.
Commodities geralmente são os últimos ativos a cair, e é exatamente isso que estamos vendo hoje (ouro, prata, cobre, paládio).
Nesse sentido, o ciclo atual parece bastante típico.
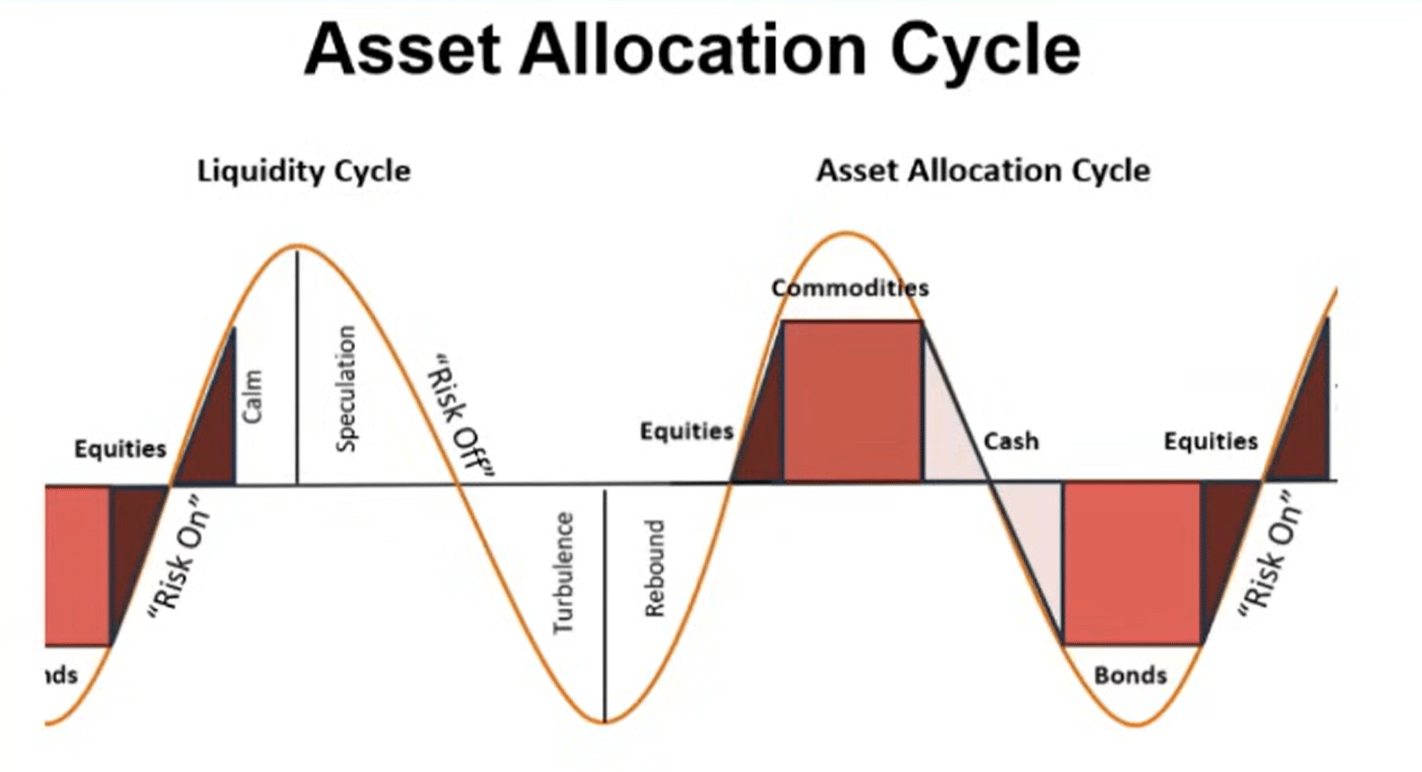
Então. Se a liquidez realmente está atingindo o pico, esperamos que os investidores rotacionem para caixa e títulos à medida que o ambiente muda. Para deixar claro, essa parte do processo ainda não começou (o mercado ainda está em “apetite por risco”).
Dívida e liquidez
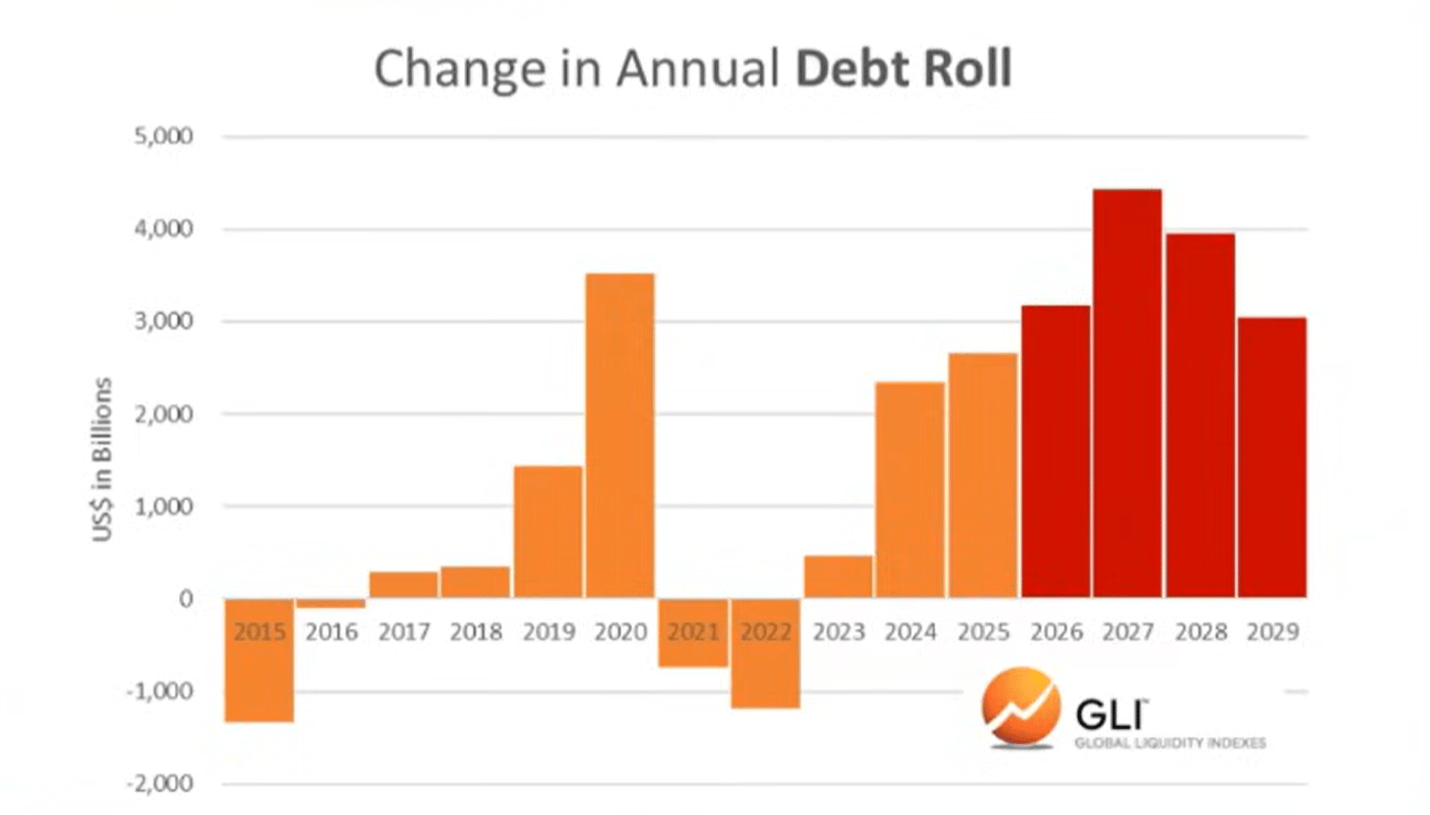
De acordo com o Global Liquidity Index, a relação dívida/liquidez das principais economias atingiu o nível mais baixo desde 1980 no final do ano passado. Agora está subindo e deve continuar aumentando até 2026.
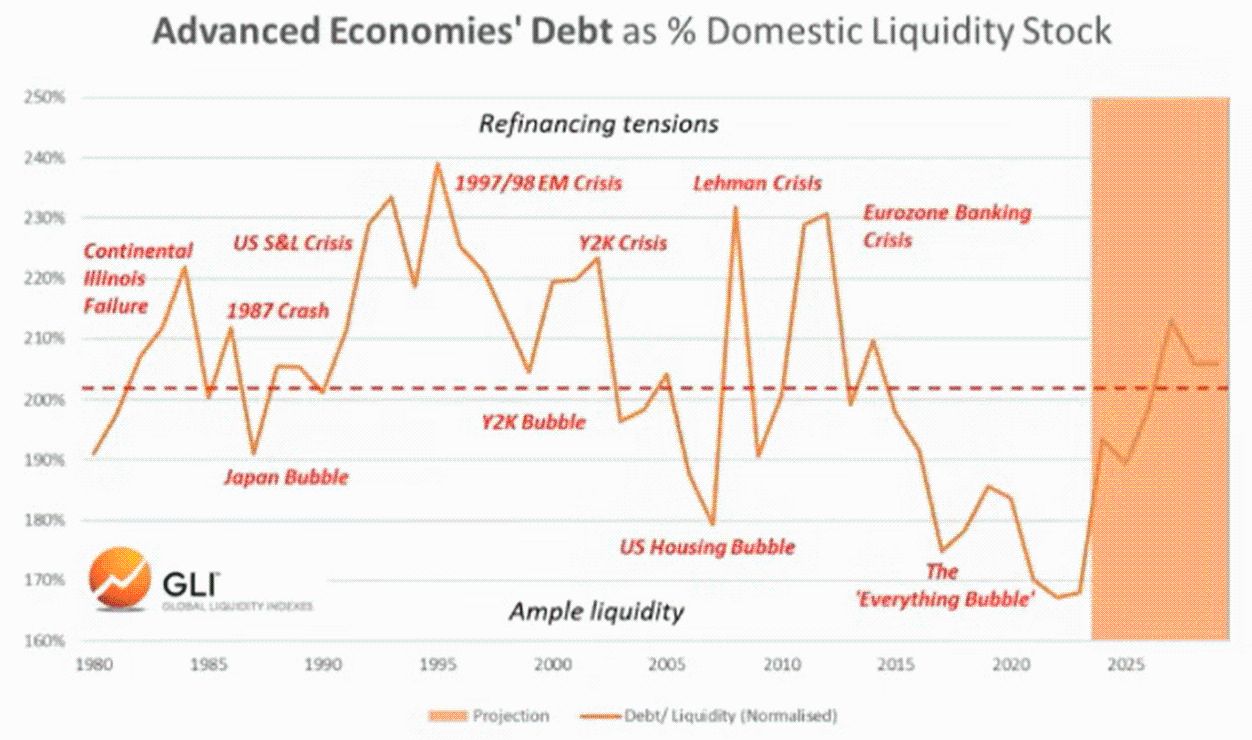
O aumento da relação dívida/liquidez torna mais difícil o serviço da dívida pendente de trilhões de dólares que precisa ser refinanciada.
Bitcoin e liquidez global
Claro, o bitcoin “previu” o pico da liquidez global nos dois últimos ciclos. Em outras palavras, o bitcoin atingiu o topo alguns meses antes do pico da liquidez, aparentemente antecipando a queda subsequente.
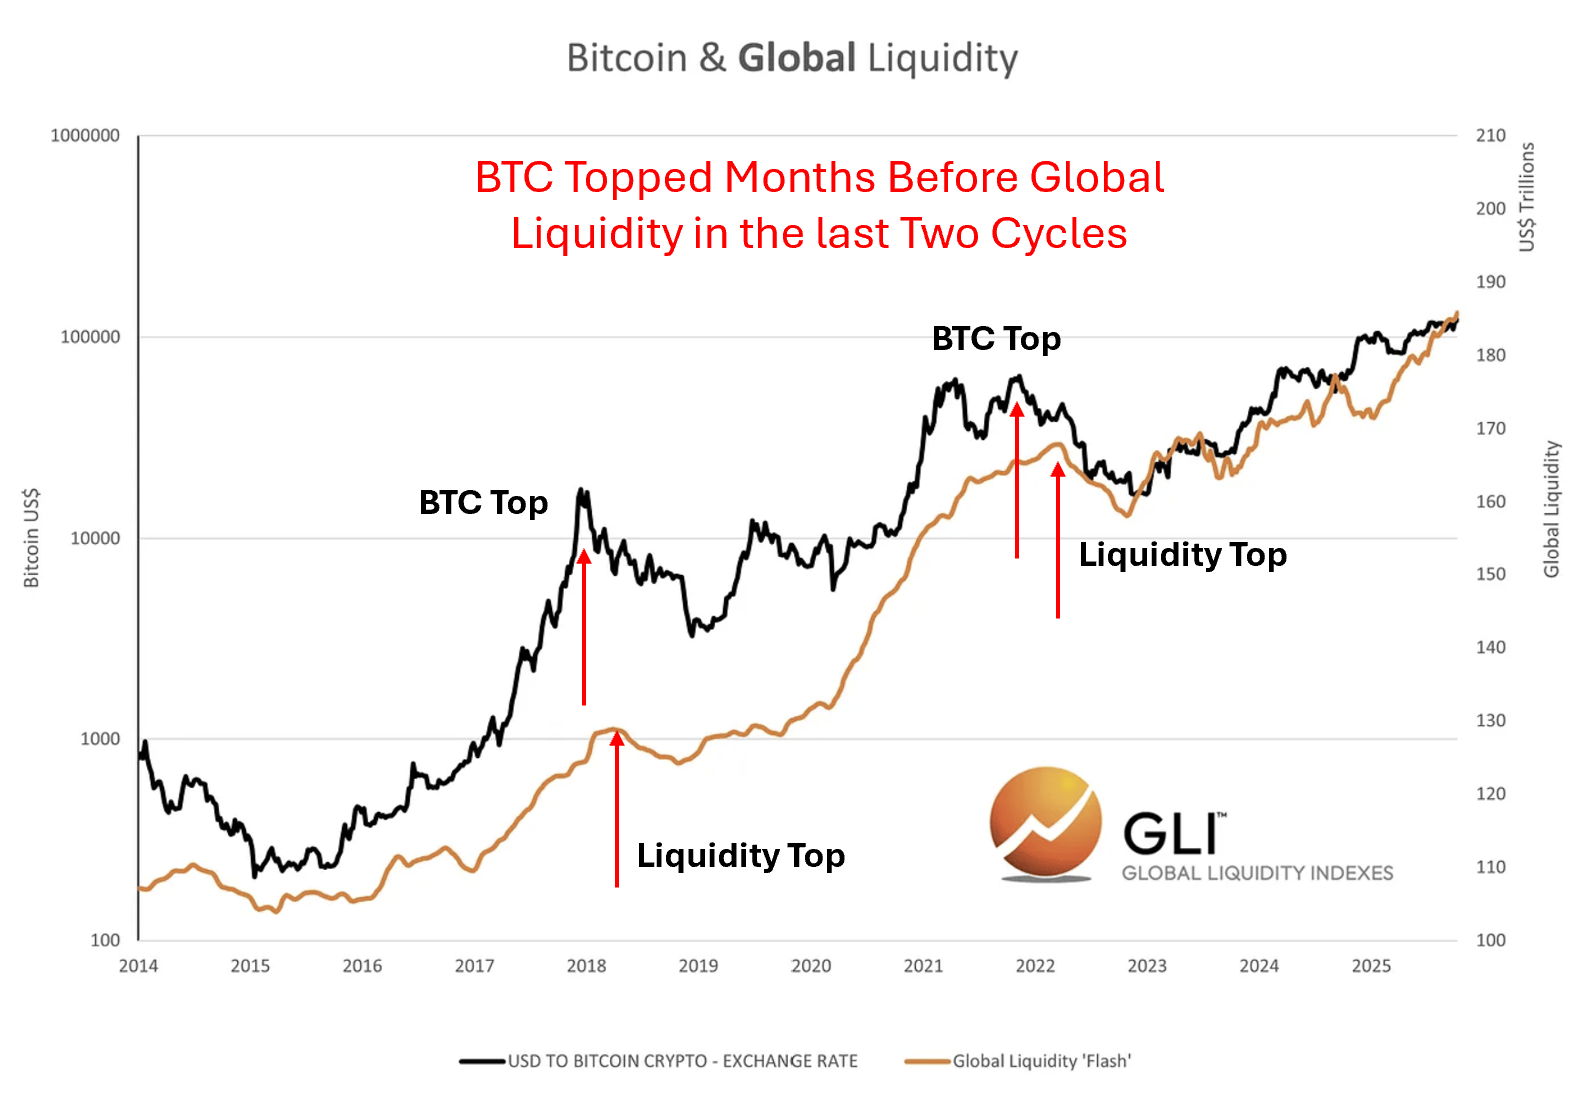
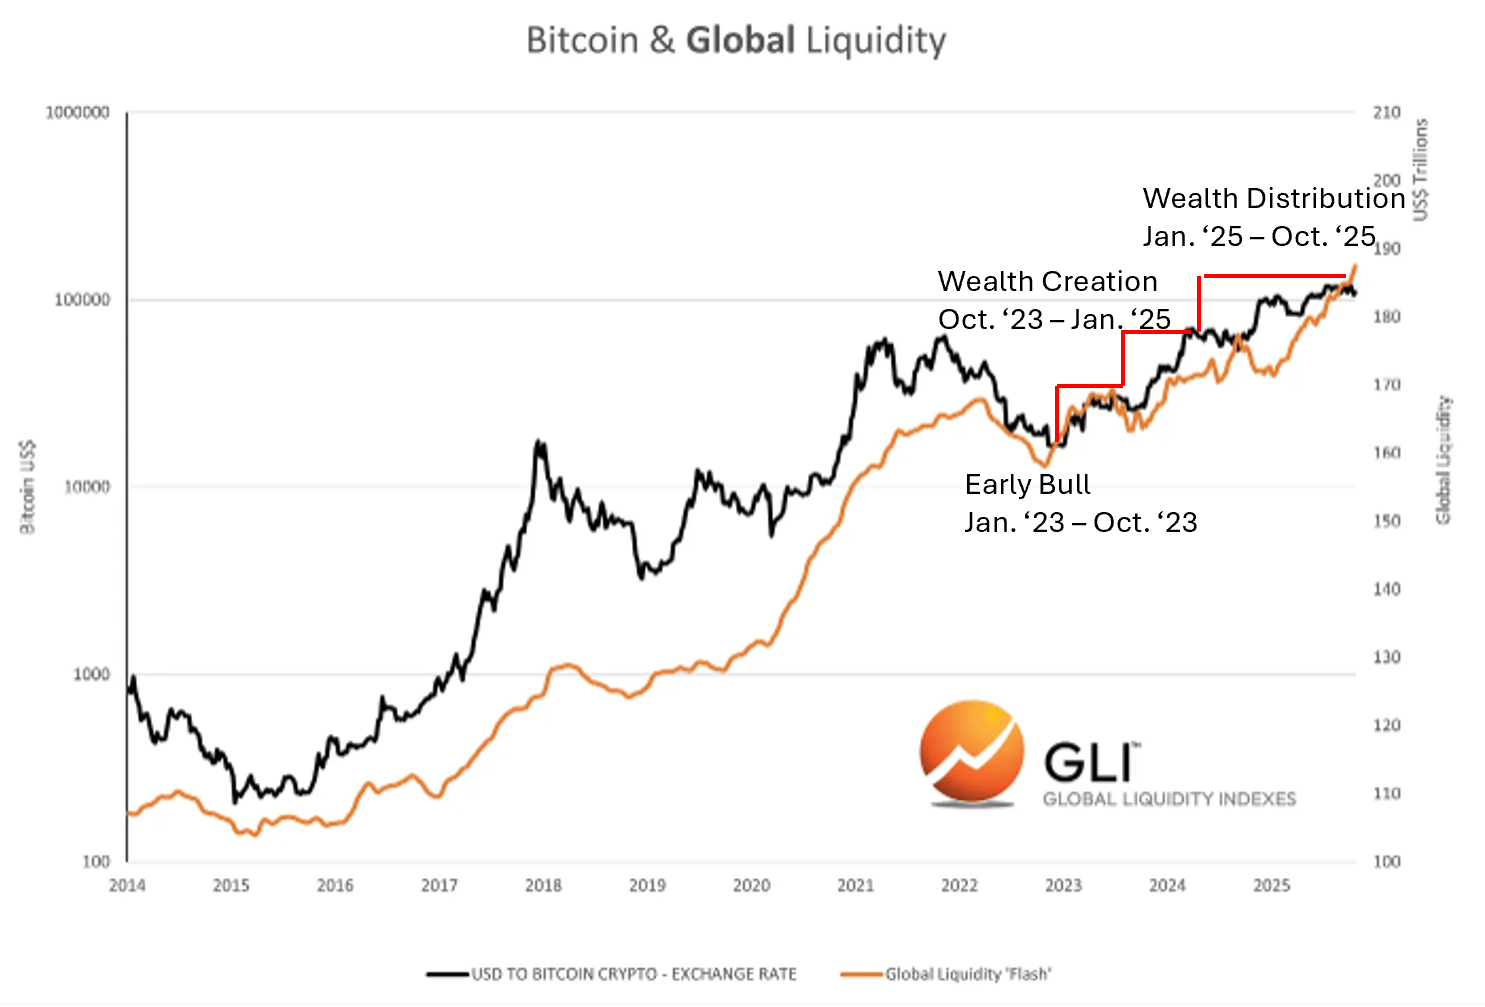
Não sabemos se isso está acontecendo agora. Mas sabemos que o ciclo das criptomoedas sempre seguiu de perto o ciclo de liquidez.
Correspondência com o ciclo das criptomoedas
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Atualização 4 - Delta Air Lines alerta que, com o impacto dos preços dos combustíveis nos lucros, a capacidade do setor aéreo será ainda mais reduzida
A Delta Airlines reduziu sua previsão de lucro anual devido ao aumento do custo do combustível, que deve chegar a 60 bilhões de dólares. O CEO afirmou que as tarifas de voos subiram cerca de 20% este ano e que a resistência dos passageiros tem sido limitada. Analistas alertam que manter tarifas altas em 2027 será crucial para aumentar as margens de lucro. O texto inclui comentários feitos durante a teleconferência de resultados financeiros e análises de especialistas. Segundo Rajesh Kumar Singh/Shivansh Tiwary da Reuters Chicago em 9 de outubro, a Delta Airlines (DAL.N) afirmou nesta sexta-feira que, apesar da forte demanda por viagens e do aumento do preço dos bilhetes, foi obrigada a reduzir a expectativa de lucro para 2026 em quase um quarto devido ao aumento dos custos de combustível. Com isso, o setor aéreo pode ter que limitar ainda mais o crescimento de voos no próximo ano, para garantir a lucratividade. Esse alerta mostra os desafios cada vez maiores enfrentados pelas companhias aéreas dos EUA. Embora a demanda forte e o crescimento limitado de assentos tenham permitido aumentar significativamente as tarifas para compensar o combustível mais caro, multiplicar voos para captar mais clientes pode intensificar a disputa por passageiros, dificultando a manutenção das tarifas elevadas e proteção dos lucros. A companhia, sediada em Atlanta, prevê que sua despesa anual com combustível aumentará cerca de 60 bilhões de dólares em comparação ao ano passado, 20 bilhões a mais do que a estimativa de julho, devido à escalada nos preços mundiais do combustível de aviação provocada pela guerra do Irã. Companhias aéreas globais estão se preparando para um choque de combustível de longa duração. Michael O’Leary, CEO do Grupo Ryanair RYA.I, declarou na quinta-feira que o preço elevado do combustível de aviação pode durar mais 12 a 18 meses, pressionando as empresas a aumentar tarifas e controlar custos. “Em um ambiente de custos altos, crescimento sozinho não resolve”, afirmou Ed Bastian, CEO da Delta Airlines, na teleconferência sobre os resultados e perspectivas da empresa. Ele disse que o setor já está limitando a capacidade, mas novas medidas serão necessárias em 2025 para melhorar a rentabilidade. Bastian disse que a Delta aumentou o preço das passagens em cerca de 20% este ano, e que houve pouca resistência dos clientes. Ele confia que essas tarifas elevadas podem ser mantidas mesmo que o preço do combustível caia. A Delta reduziu a previsão de lucro anual ajustado por ação de 6,50-7,50 dólares para 5,10-5,60 dólares; o ponto médio está abaixo da média dos analistas, de 5,46 dólares, conforme dados da LSEG. O lucro ajustado por ação no terceiro trimestre foi de 1,72 dólares, 4 centavos abaixo da média dos analistas. No período da tarde, as ações da Delta caíram 1,7%, United Airlines UAL.O 1,4%, American Airlines AAL.O e Southwest Airlines LUV.N cerca de 1%. A Delta conseguiu mitigar parcialmente o impacto do custo do combustível por possuir uma refinaria nos arredores de Filadélfia, prevista para gerar mais de 700 milhões de dólares em ganhos este ano. Mesmo assim, a empresa projeta que o custo do combustível por galão passará de 3,61 dólares no terceiro trimestre para 4,25 dólares no quarto trimestre. A previsão de lucro ajustado por ação no quarto trimestre varia entre 1,15 e 1,65 dólares, com mediana de 1,40, em linha com a média dos analistas, de 1,39 dólares. Aumento das tarifas Dados do governo mostram que nos oito primeiros meses de 2026, as companhias aéreas americanas gastaram 42,9 bilhões de dólares com combustível, um aumento de 13,2 bilhões em relação ao mesmo período do ano anterior, mesmo com leve queda no consumo. Segundo o Bureau of Labor Statistics dos EUA, forte demanda e crescimento limitado de assentos impulsionaram uma alta média de 25% nas tarifas das companhias aéreas entre abril e agosto. Segundo analistas da Melius Research, apesar da alta do combustível, a capacidade da Delta de aumentar tarifas ajudou a manter o lucro estável no segundo semestre. Eles alertam, contudo, que as margens da empresa têm sido difíceis de melhorar por anos. No relatório, escrevem: “Manter ou elevar tarifas em 2027 é essencial para aumentar as margens”. Com o crescimento da capacidade do setor previsto para acelerar no quarto trimestre, essa tarefa será ainda mais difícil. Analistas do Deutsche Bank preveem que a proporção dos custos de combustível recuperados pelas receitas será menor no quarto trimestre, e que a recuperação total só virá no início de 2027. Bastian destacou que o baixo retorno de todo o setor é outro motivo para limitar o crescimento da capacidade. Ele afirmou que, até que haja mais clareza sobre os preços do combustível, a Delta adotará uma postura cautelosa em relação à capacidade para 2027, indicando que a expansão internacional pode superar a doméstica. No momento, a Delta afirma que suas cabines premium e o segmento corporativo continuam fortes, enquanto a classe ec
Os grandes bancos de Wall Street divulgarão seus resultados financeiros na próxima semana: a receita com negociações de ações deve se aproximar de 19 bilhões de dólares, e o cenário em que "todos são vencedores" pode ficar no passado.
De acordo com as previsões de analistas compiladas pela Bloomberg, a receita combinada das negociações de ações dos cinco principais bancos dos EUA no terceiro trimestre deve chegar a quase US$19 bilhões, mas a receita das negociações de renda fixa deve cair para o ponto mais baixo do ano e as atividades de fusões e aquisições também estão esfriando. Ao mesmo tempo, ferramentas de otimização de caixa impulsionadas por IA podem causar perdas de depósitos, gerando preocupações no mercado sobre as ações dos bancos. Analistas acreditam que, apesar da possível maior diferenciação no desempenho dos lucros entre os bancos, as preocupações do mercado com o impacto da IA podem já estar exageradas.
Delta Air Lines (DAL.US) revela relatório financeiro e expõe como o setor aéreo "consome energia e reduz lucros"! Receita do terceiro trimestre atinge novo recorde, mas preços elevados do petróleo pressionam perspectivas de lucro
Os gastos ajustados com combustível da Delta Airlines no terceiro trimestre aumentaram 62% em comparação ao ano anterior, e a margem operacional ajustada caiu de 11,1% para 9,4%. Portanto, este relatório de desempenho e perspectivas futuras mostra a resiliência operacional desta gigante aérea diante dos altos preços do petróleo, mas ainda não sinaliza uma retomada na expansão da margem de lucro.
Preços de criptomoedas
Mais


