
39 empresas de software dos Estados Unidos foram completamente eliminadas!
Desde 2026 até agora,39 empresas de SaaS das ações americanas SaaS despencaram totalmente, sem exceção.
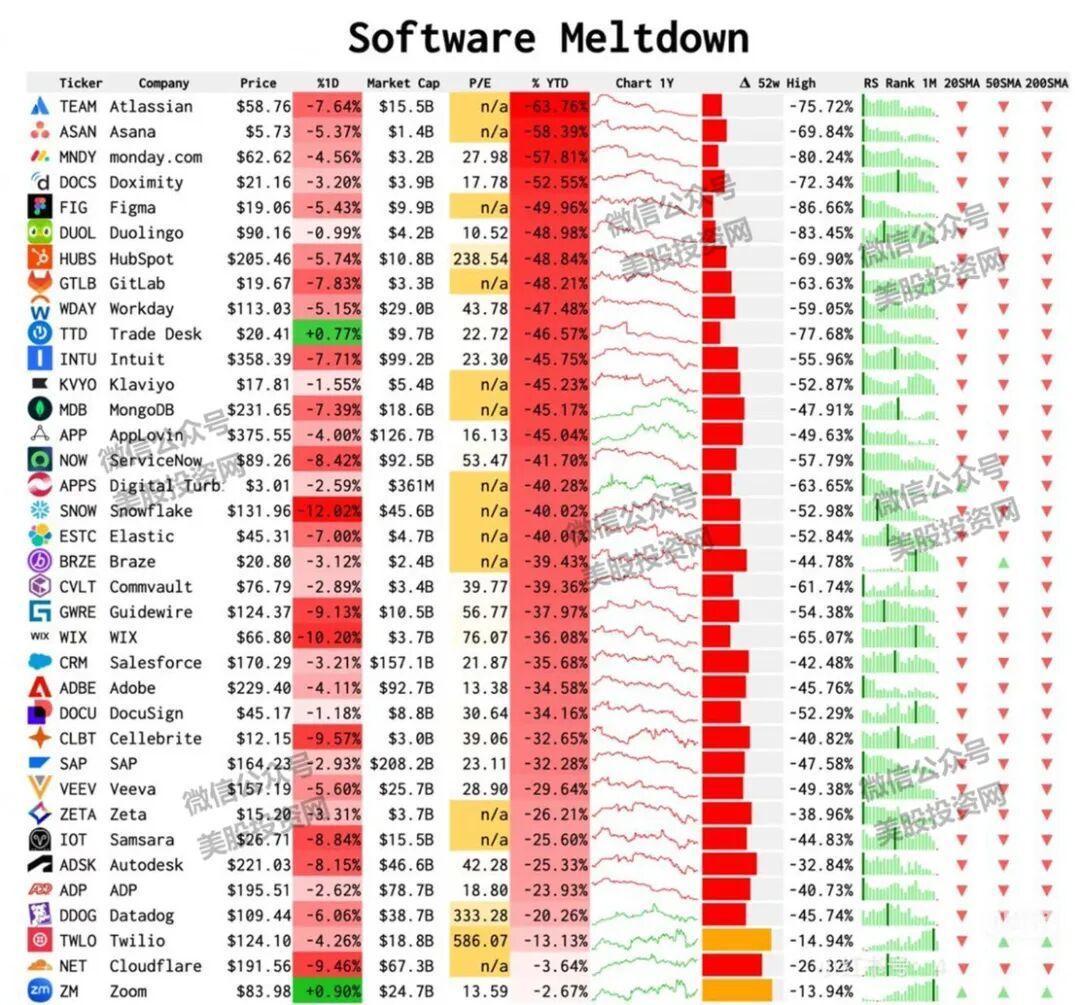
Os dados mostrados nesta imagem realmente evidenciam a gravidade da situação do setor de SaaS. Projetos gigantes de gestão comoAtlassian (-63.76%),Asana (-58.39%) e Monday.com (-57.81%) registraram quedas expressivas desde o início do ano, chamando atenção especial.
A opinião do site Mercado de Ações dos EUA, de que “AI Agent está canibalizando as ferramentas tradicionais de gestão de projetos”, realmente capturou uma mudança muito real e radical na indústria de tecnologia atualmente.
A ameaça da AI ao SaaS tradicional
O valor principal da gestão tradicional de projetos—acompanhamento manual, atualizações de status, arrastar cartões do quadro Kanban—são precisamente tarefas queAI Agent foi desenvolvido para automatizar.
Com agentes autônomos agora capazes de ler emails, chats e commits de código, atualizando status de projetos e delegando tarefas em tempo real, ferramentas manuais de entrada baseadas no modelo “per-seat” (cobrança por usuário) enfrentam uma ameaça de sobrevivência real.
O mercado vem, em razão desse receio, reprecificando essas empresas de forma agressiva: é bem provável que seu fluxo de trabalho principal seja rapidamente comoditizado pelaAI .
A realidade é ainda maior: não é sóAI
No entanto, apesar da narrativa da AI ser um enorme catalisador, atribuir todo o “colapso” do setor apenas a isso seria uma simplificação exagerada. Quedas deste nível geralmente são resultado de múltiplos fatores severos que se somam:
1) Valuation retornando à realidade
Muitas empresas de SaaS transacionavam a múltiplos muito altos de vendas (PS) em fases de crescimento acelerado. O gráfico atual reflete, em sua maioria, um processo doloroso de “regressão à média”—o mercado não está mais disposto a pagar prêmios por “crescimento que não gera lucro rápido” no curto prazo.
2) Contração de assentos nas empresas (Seat Contraction)
Grandes empresas estão auditando de forma rigorosa os orçamentos deIT :
Faxina em larga escala de ferramentas de software
Eliminação de redundâncias e fusão de funções
Redução do número de contas de SaaS
Essa tendência já havia começado antes da AImaturar.
3) Ambiente de mercado focado em resultados
Os investidores atuais estão extremamente impacientes com “SaaS tradicional”.
Se uma empresa não consegue comprovar:
que não se trata apenas de adicionar um pouco de funções de AI,
mas sim de uma real transformação em plataformaAI-first
e sem sacrificar a margem de lucro
o mercado geralmente reage assim: vende primeiro, depois escuta as explicações.
Quais delas você comprou?
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Deutsche Bank: A “quinta rodada de recuperação das ações de tecnologia” nas bolsas americanas desde o final de julho chegou ao topo; prepare-se para uma “reversão em V invertido”
O Deutsche Bank reduziu a classificação das ações de tecnologia dos EUA de "outperform" para "neutro", apontando que a quinta rodada de alta dessas ações, iniciada em 29 de julho, está próxima do limite superior do canal de tendência de longo prazo. O espaço atual para valorização é de apenas cerca de 4 pontos percentuais, enquanto dados históricos sugerem que o risco de queda pode chegar a 16 pontos percentuais. Espera-se que os recursos migrem para outros setores; o mercado europeu, devido à baixa exposição ao setor de tecnologia, tende a se beneficiar relativamente. No entanto, destaca-se que a tendência de longo prazo de desempenho superior das ações de tecnologia permanece inalterada.
Quão caro é o aluguel de poder computacional de IA nos Estados Unidos? O “preço à vista” é duas vezes maior que o de contratos de longo prazo e quatro vezes a barreira de retorno das empresas de nuvem.
O preço de aluguel de capacidade de computação de IA no mercado à vista de curto prazo chega a US$ 40 a 50 bilhões por gigawatt/ano, enquanto o preço em contratos de longo prazo é de apenas US$ 20 bilhões/ano. O ponto de equilíbrio dos operadores de supernuvem é cerca de US$ 12 bilhões/ano. No entanto, segundo análise do Goldman Sachs, grandes fornecedores de nuvem como o Google alugam capacidade com altos prêmios, cuja razão principal é que a capacidade construída internamente não acompanha a demanda; quando a capacidade interna for suficiente, o prêmio do mercado à vista desaparecerá.


Nomura alerta: Índices de ações dos EUA estão "gravemente distorcidos", dez ações respondem por 70% da alta do S&P e atenção para novos impactos do diesel
McElligott acredita que o S&P 500 está passando por uma "prosperidade ilusória": 85% dos componentes já sofreram uma correção (com 1/6 caindo pela metade). O mais perigoso é que a atual baixa correlação do mercado só foi vista historicamente na véspera da crise financeira de 2007 e no "apocalipse da volatilidade" de 2018. O mercado enfrenta dois grandes riscos ocultos: o primeiro é que a receita da OpenAI ficou muito abaixo do esperado (apenas 30% do previsto), abalando a base da narrativa de IA; o segundo é que a escassez estrutural de refino faz com que a "diferença de preço do diesel = volatilidade das taxas de juros", tornando-se uma bomba invisível.

Preços de criptomoedas
Mais


