
Анализ данных: истощается ли глобальная ликвидность?

Автор: Michael Nadeau
Перевод: Plain Blockchain
Постпандемийная эпоха всегда определялась фискальным доминированием — экономикой, движимой государственным дефицитом и выпуском краткосрочных государственных облигаций, при этом даже при высоких ставках Федеральной резервной системы ликвидность оставалась на высоком уровне.
Сегодня мы входим в этап, где доминирует частный сектор, и в отличие от предыдущей администрации, Министерство финансов возвращает ликвидность с помощью тарифов и ограничения расходов.
Вот почему процентные ставки должны снижаться.
Мы анализируем текущий цикл с точки зрения глобальной ликвидности, чтобы подчеркнуть, почему нынешняя волна «девальвационных сделок» подходит к концу.
Заканчивается ли фискальное доминирование?
Мы всегда хотим «покупать на дне», когда все «гонятся за ростом».
Вот почему все последние обсуждения «девальвационных сделок» привлекли наше внимание.
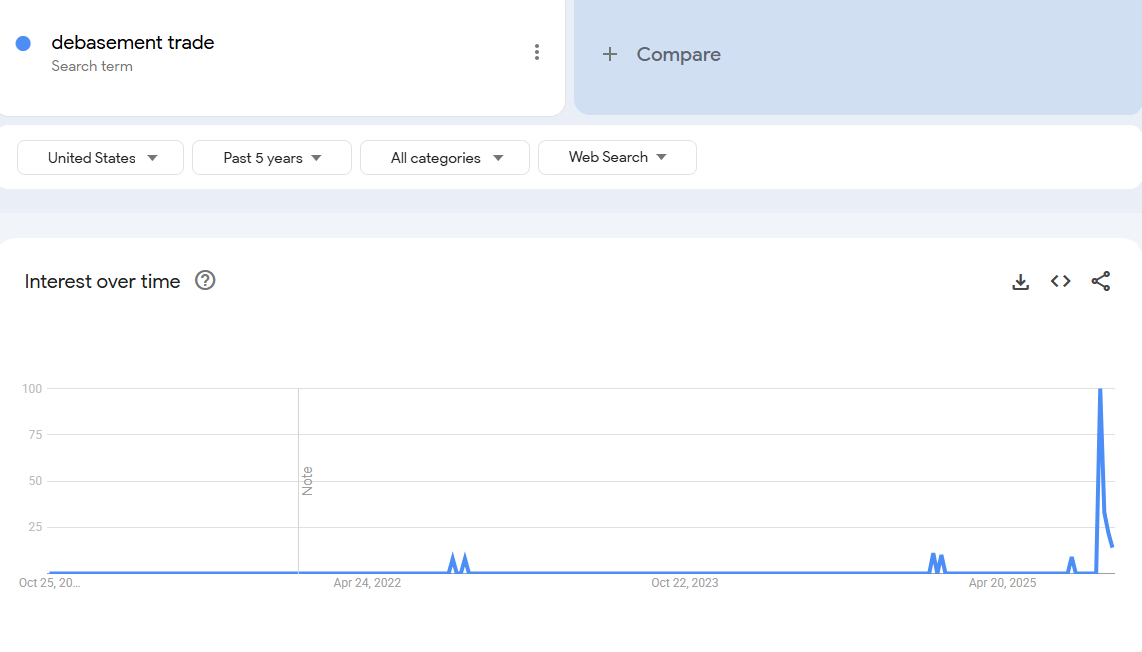
Мы считаем, что интересоваться «девальвационными сделками» стоило несколько лет назад. Тогда цена bitcoin составляла 25 000 долларов, а золото — 2 000 долларов. Тогда, кроме криптоэнтузиастов и макроаналитиков, никто об этом не говорил.
На наш взгляд, эта «сделка» в основном завершена.
Следовательно, наша задача — понять условия, которые её создали, и будут ли они сохраняться.
Что двигало этой сделкой? На наш взгляд, два основных фактора.
1. Расходы Министерства финансов. Во время администрации Байдена мы реализовали масштабный фискальный дефицит.
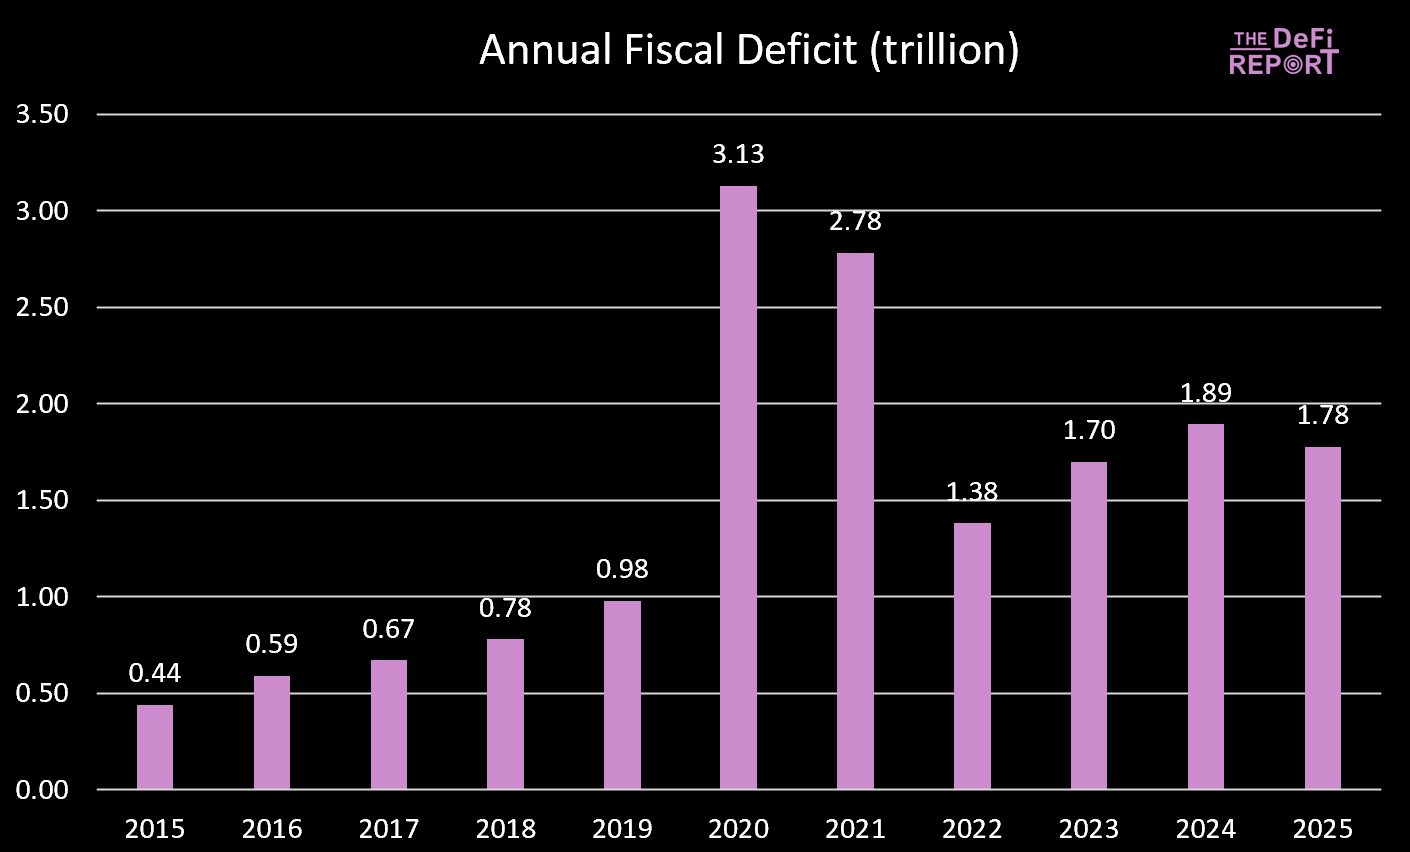
2025 финансовый год только что завершился, дефицит немного снизился — в основном из-за увеличения налоговых поступлений (тарифов), а не сокращения расходов. Однако ожидается, что «Big Beautiful Bill» приведет к сокращению расходов за счет уменьшения пособий Medicaid и программы дополнительной продовольственной помощи (SNAP).
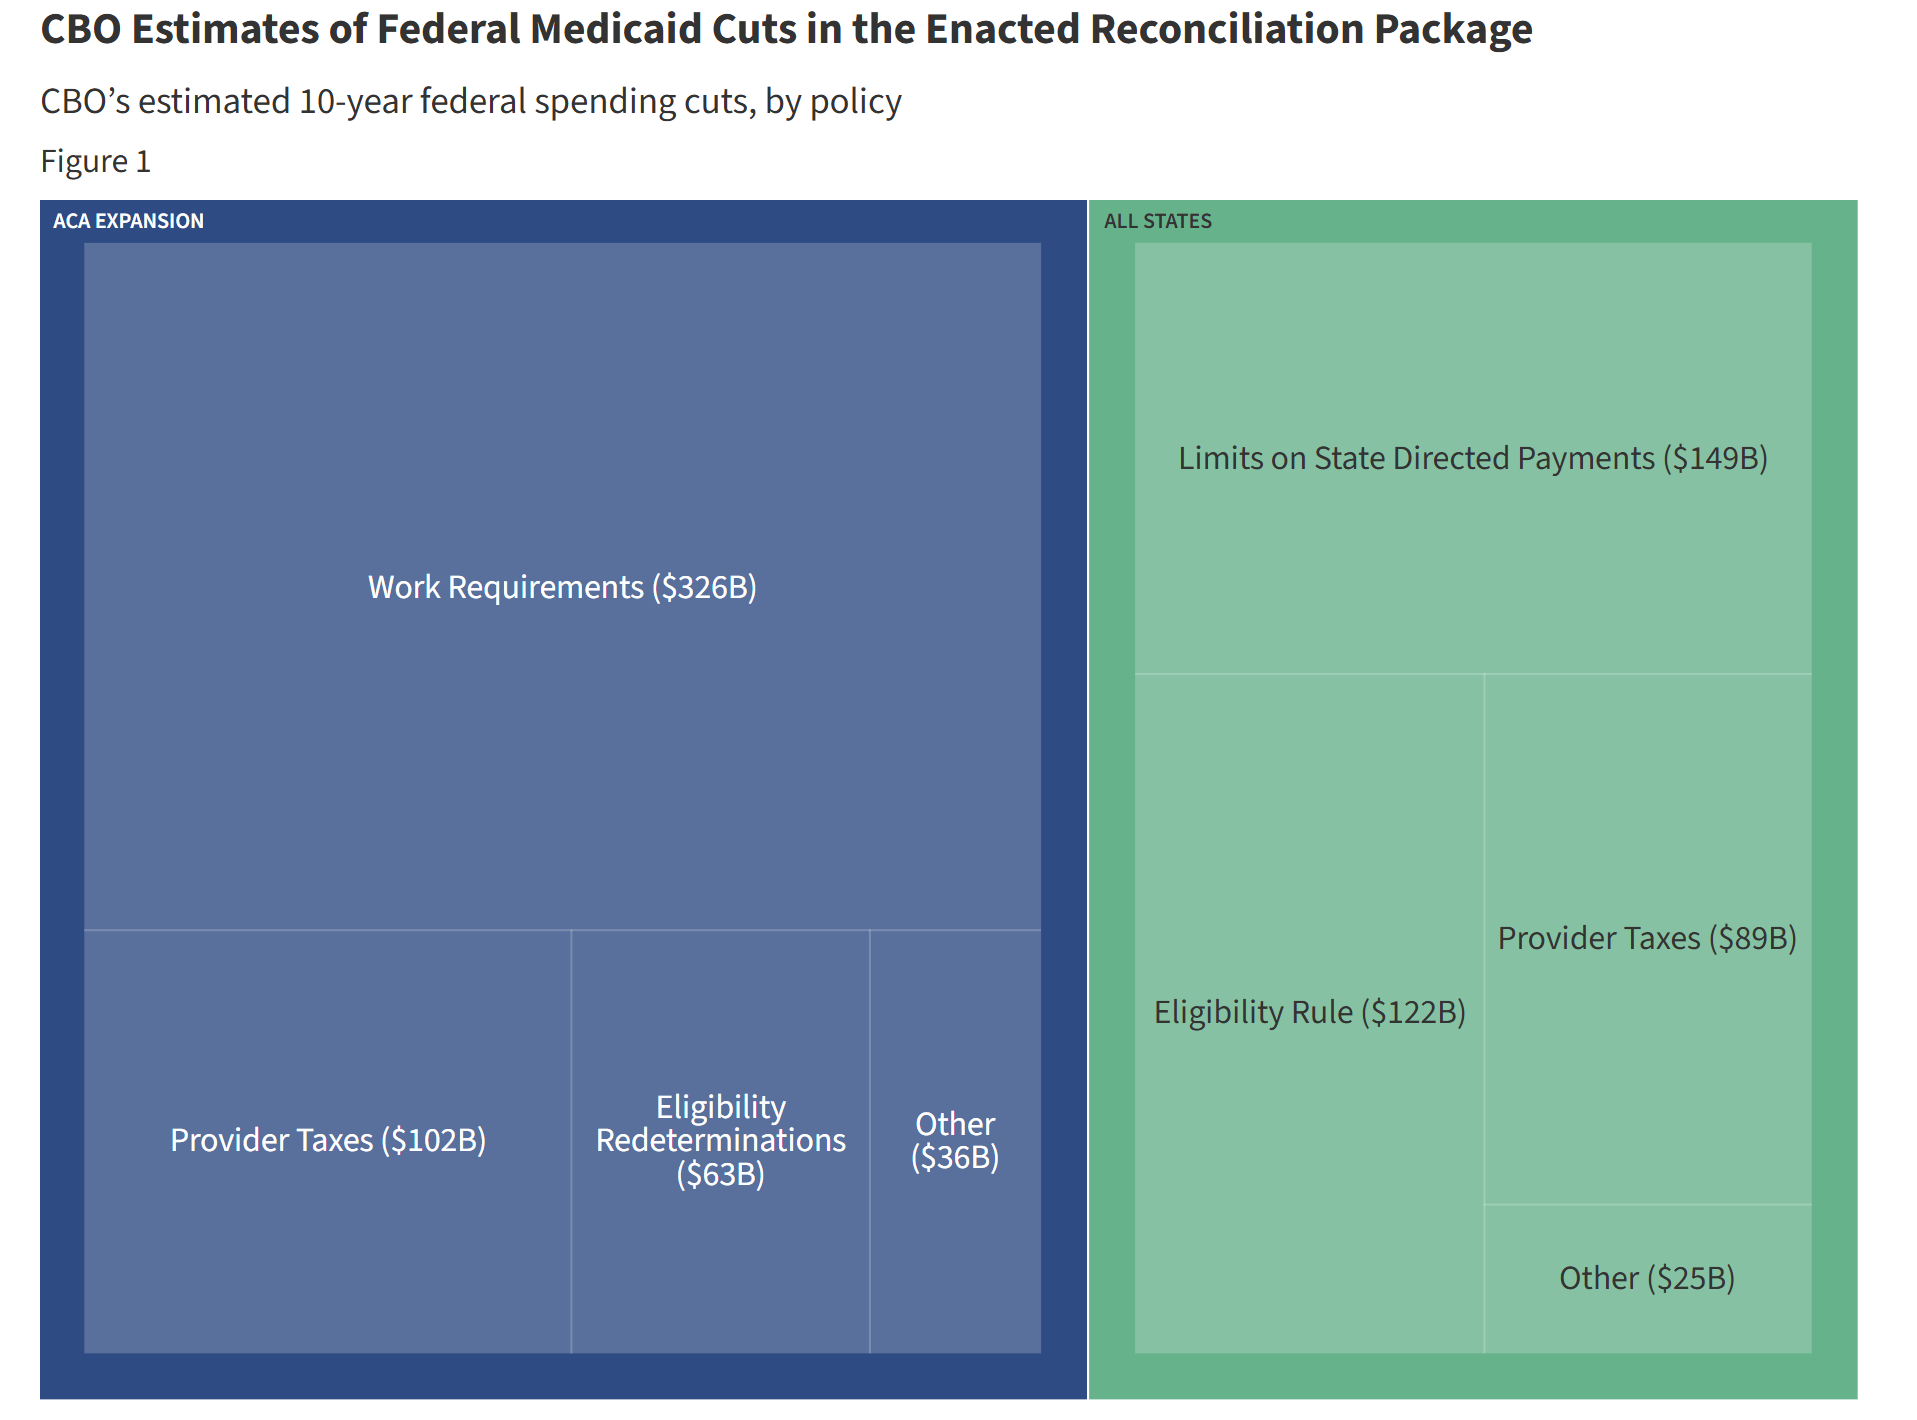
Во время правления Байдена государственные расходы и трансферты постоянно вливали ликвидность в экономику. Но согласно «Big Beautiful Bill» рост расходов замедляется.
Это означает, что государство стало вбрасывать в экономику меньше средств.
Кроме того, государство изымает средства из экономики с помощью тарифов.
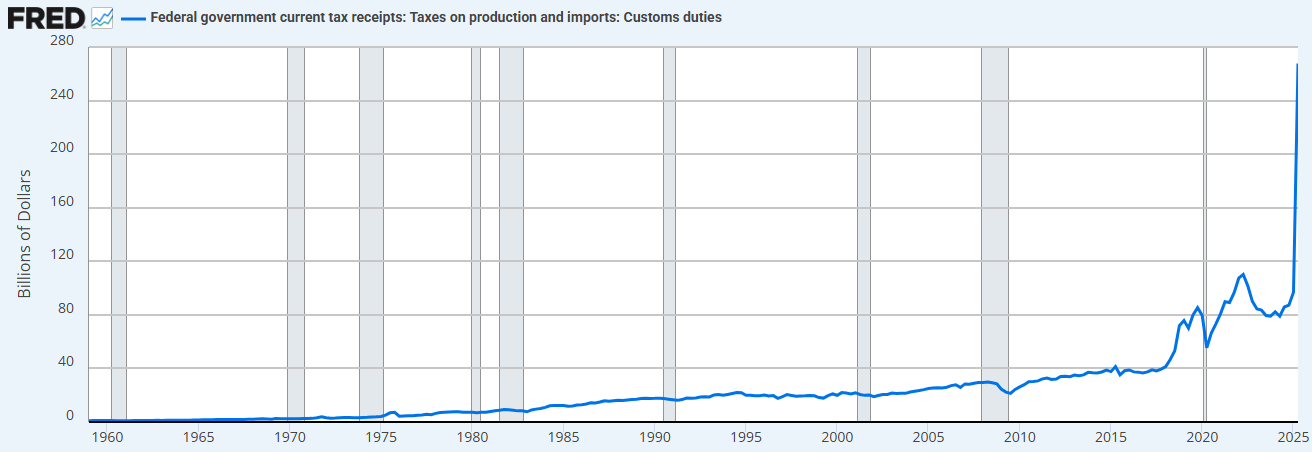
Сочетание ограничения расходов (по сравнению с предыдущей администрацией) и увеличения тарифов означает, что Министерство финансов теперь абсорбирует ликвидность, а не поставляет её.
Вот почему нам нужно снижение ставок.
«Мы реприватизируем экономику, возрождаем частный сектор и сокращаем государственный сектор». — Скотт Бессент (Scott Bessent)
2. «Фискальное количественное смягчение» (Treasury QE). Для финансирования чрезмерных расходов Министерства финансов в период администрации Байдена мы также наблюдали новую форму «количественного смягчения» (QE). Это видно на графике ниже (черная линия). «Фискальное QE» финансирует государственные расходы за счет краткосрочных векселей, а не долгосрочных облигаций, поддерживая тем самым рынок.
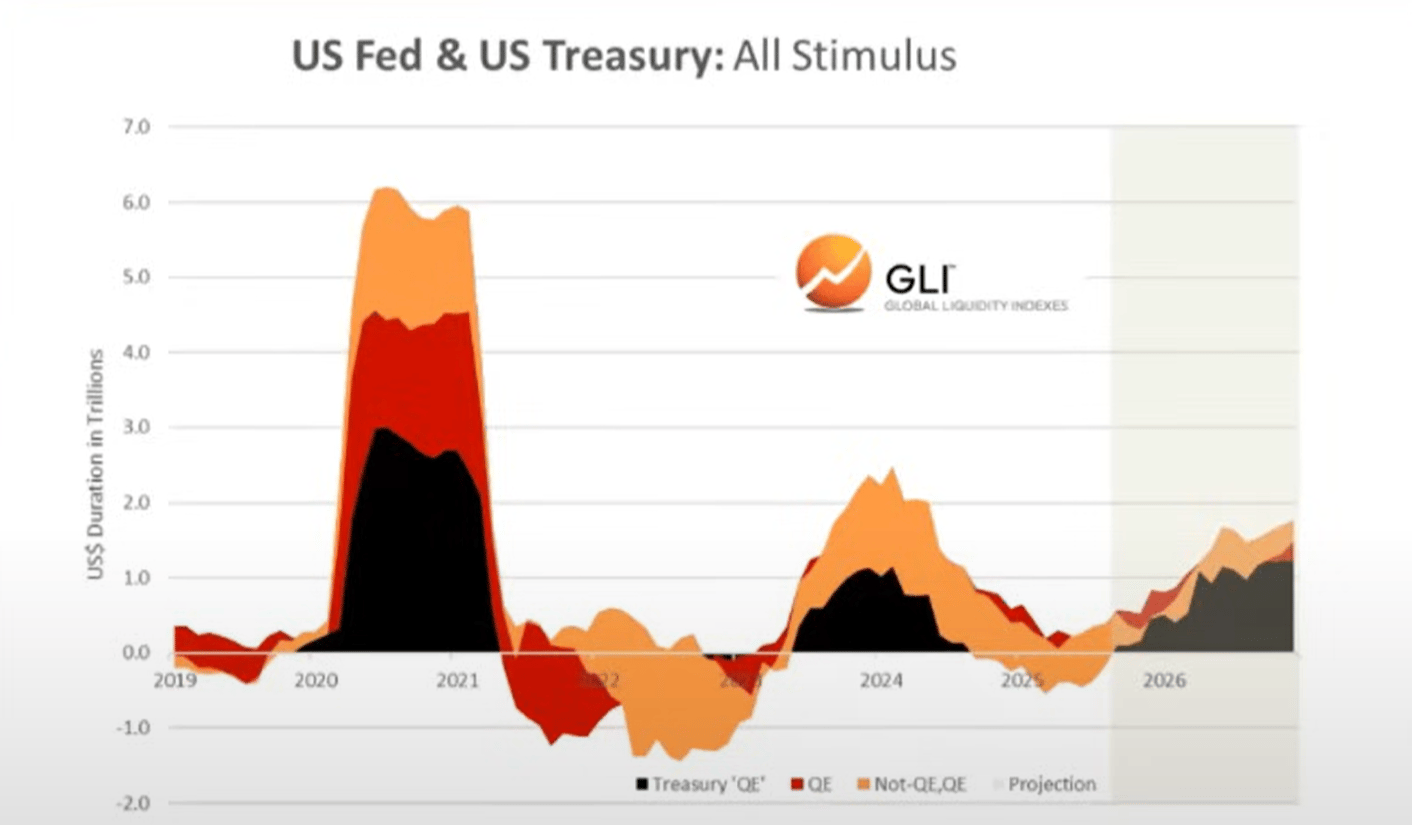
Мы считаем, что именно государственные расходы и фискальное QE способствовали формированию «девальвационных сделок» и «пузыря всего» («everything bubble»), которые мы наблюдали в последние годы.
Но сейчас мы переходим к «экономике Трампа», где эстафету от Министерства финансов принимает частный сектор.
Опять же, это причина, по которой им нужно снижать ставки — чтобы запустить частный сектор через банковское кредитование.
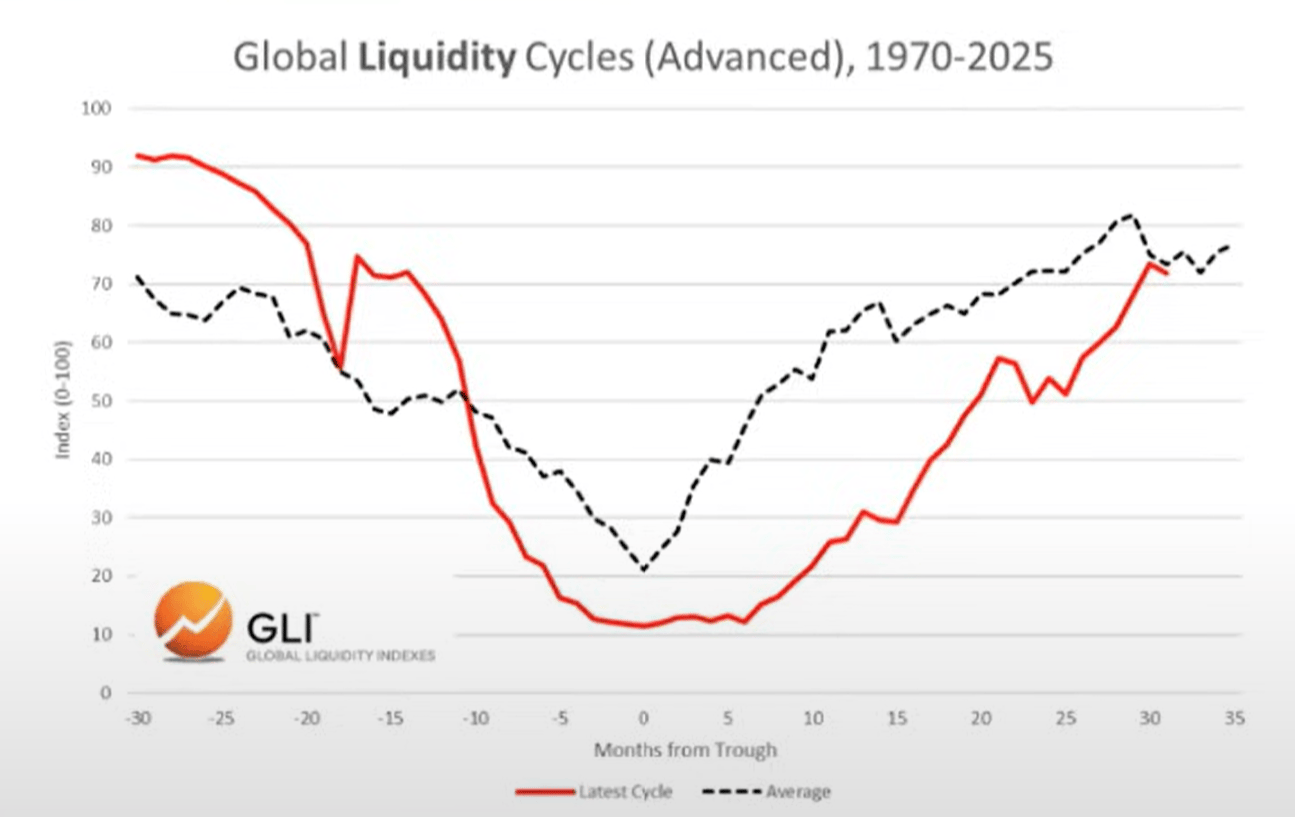
По мере того как мы входим в этот переходный период, глобальный цикл ликвидности, похоже, достигает пика…
Глобальный цикл ликвидности достигает пика и начинает снижаться
Текущий цикл и средний цикл
Ниже мы можем увидеть сравнение текущего цикла (красная линия) со средним историческим циклом с 1970 года (серая линия).
Распределение активов
Основываясь на работе господина Хауэлла (Mr. Howell) по Global Liquidity Index, мы можем наблюдать типичный цикл ликвидности и его соответствие распределению активов.
Как правило, сырьевые товары падают последними — именно это мы и видим сегодня (золото, серебро, медь, палладий).
С этой точки зрения текущий цикл выглядит очень типично.
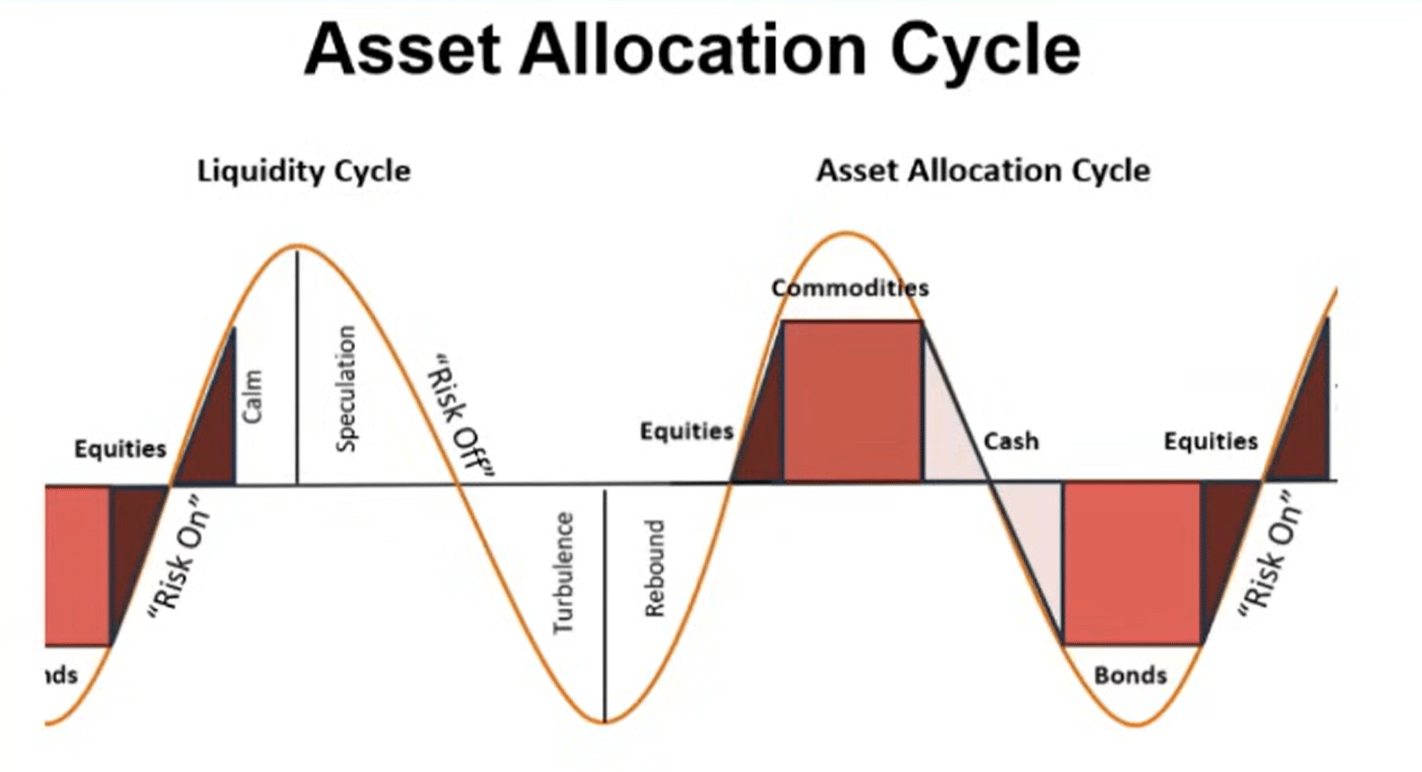
Итак. Если ликвидность действительно достигает пика, мы ожидаем, что инвесторы будут переходить в кэш и облигации по мере изменения условий. Важно отметить, что этот процесс еще не начался (рынок по-прежнему склонен к риску).
Долг и ликвидность
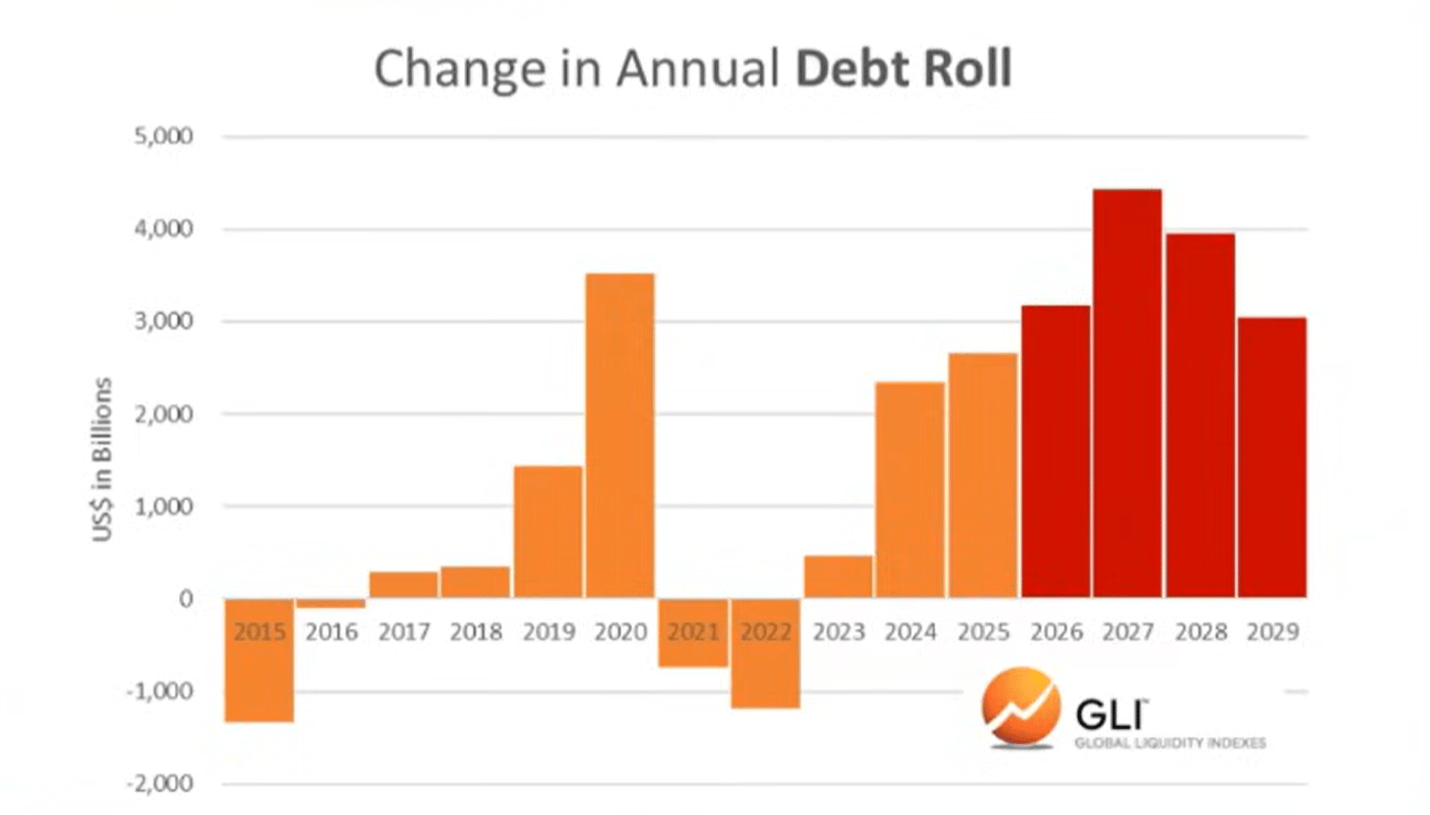
Согласно Global Liquidity Index, соотношение долга к ликвидности в основных экономиках достигло в конце прошлого года самого низкого уровня с 1980 года. Сейчас оно растет и, как ожидается, будет продолжать расти до 2026 года.
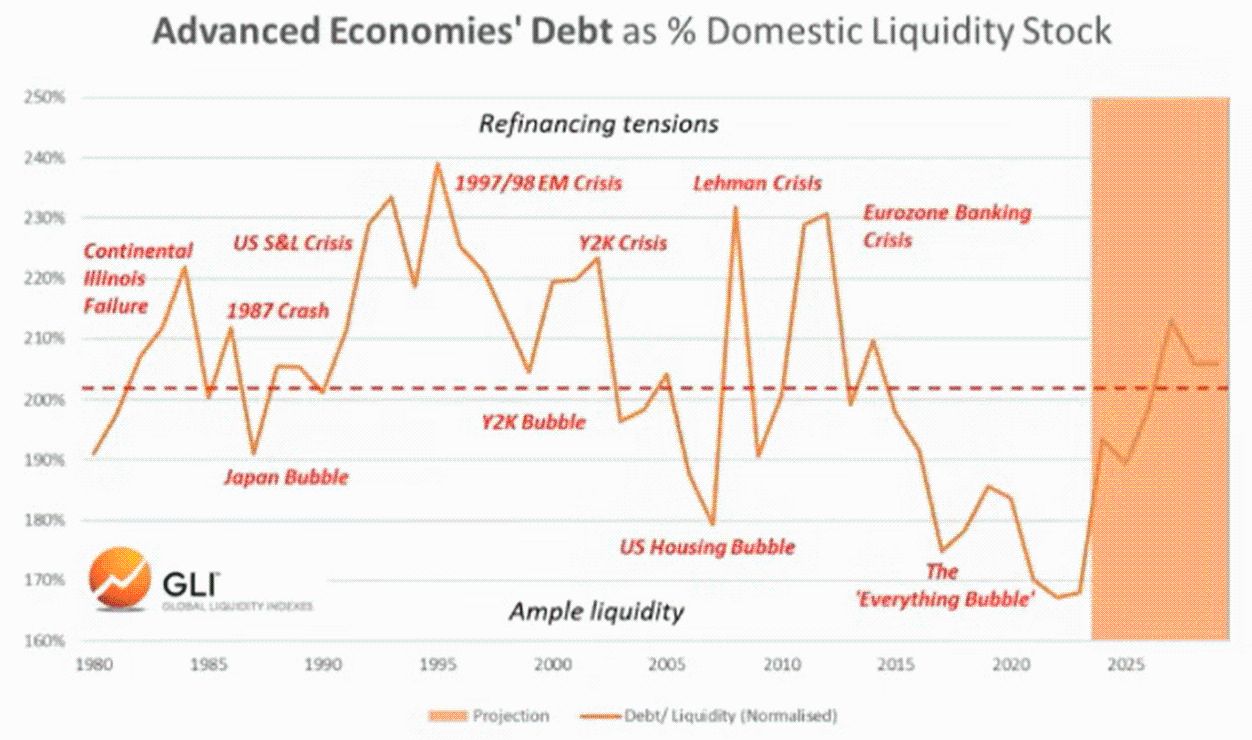
Рост соотношения долга к ликвидности усложняет обслуживание непогашенного долга на триллионы долларов, который нуждается в рефинансировании.
Bitcoin и глобальная ликвидность
Конечно, bitcoin в двух последних циклах «предсказывал» пик глобальной ликвидности. Другими словами, bitcoin достигал пика за несколько месяцев до того, как ликвидность начинала снижаться, как будто предчувствуя последующее падение.
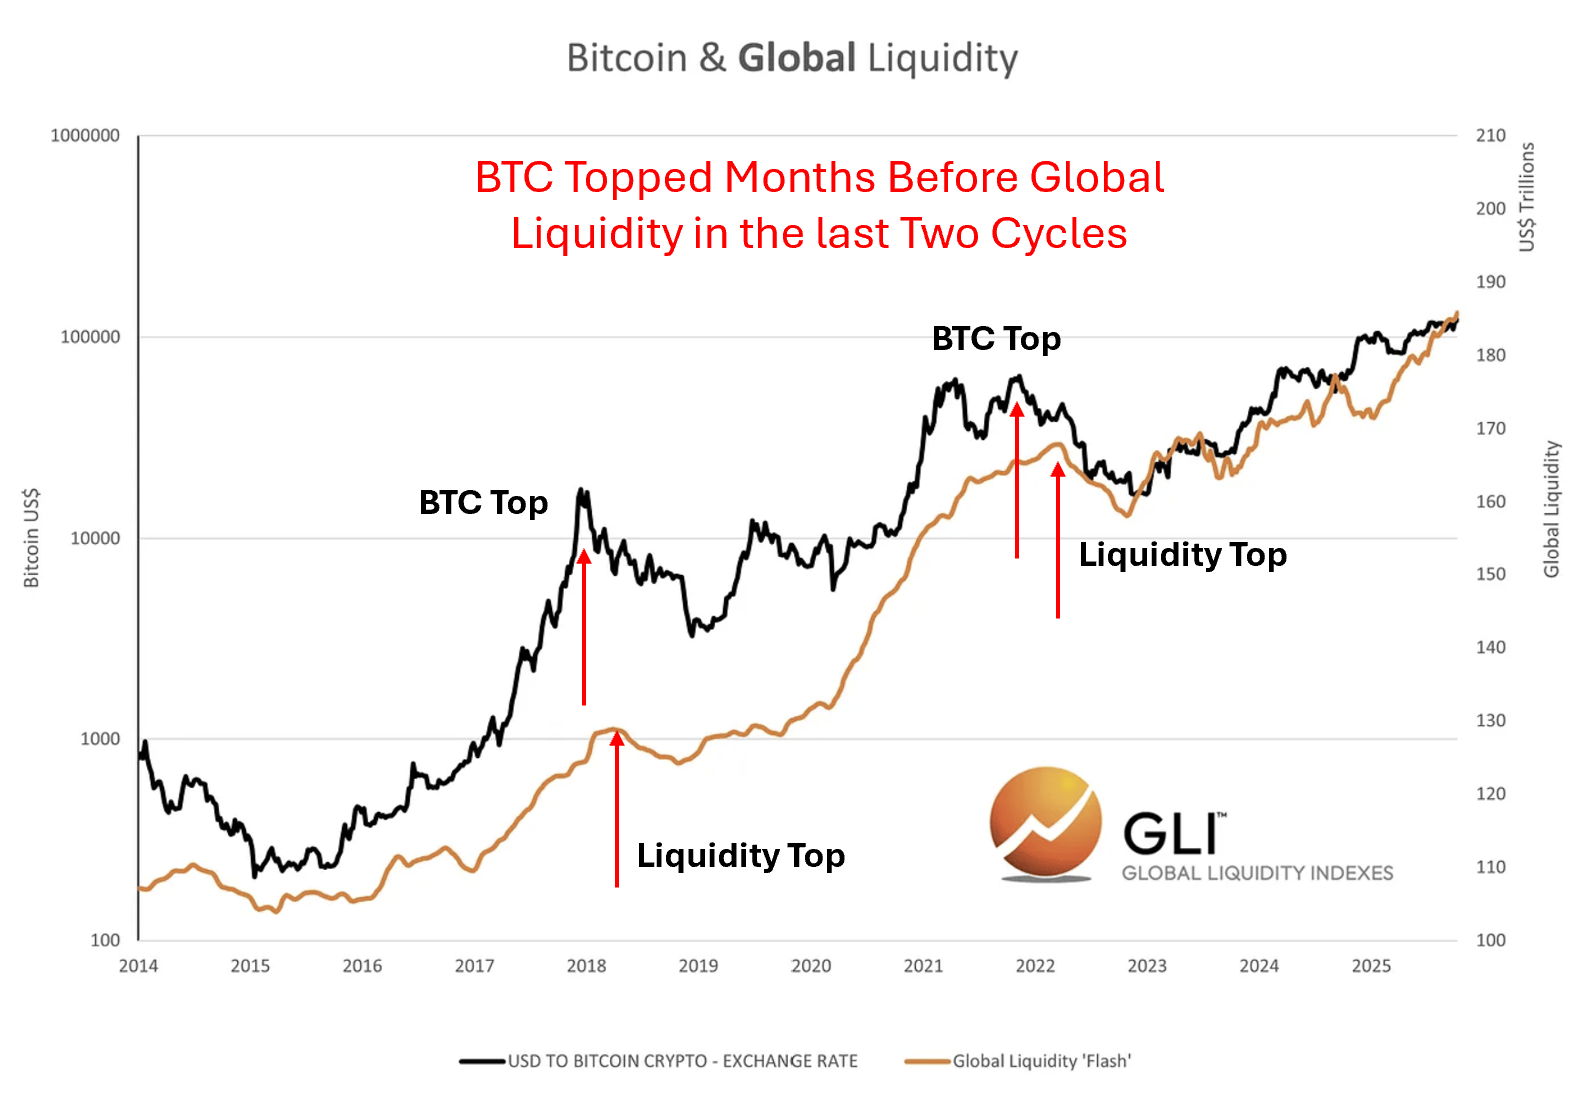
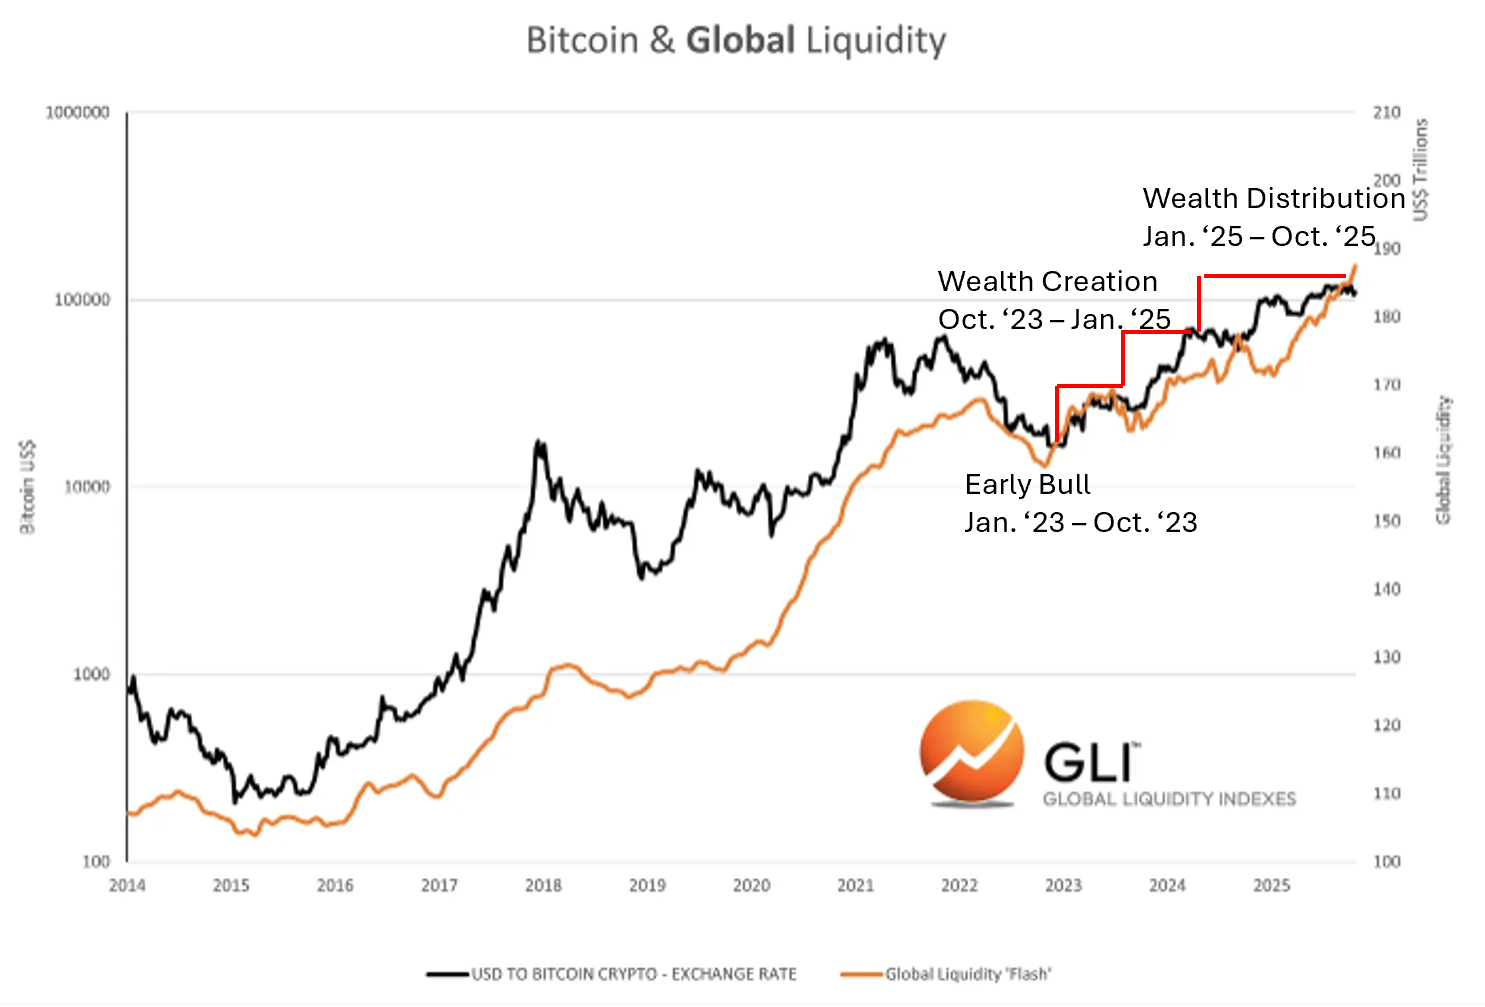
Мы не знаем, происходит ли это сейчас. Но мы точно знаем, что криптовалютные циклы всегда следуют за циклами ликвидности.
Соответствие криптовалютных циклов
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Nomura предупреждает: американские фондовые индексы "серьёзно искажены", десять акций обеспечивают семьдесят процентов роста S&P, остерегайтесь нового удара от дизельного топлива
McElligott считает, что индекс S&P 500 находится в состоянии "иллюзорного бума": 85% его компонентов уже скорректировались (1/6 из них упали наполовину). Ещё опаснее то, что текущая рыночная корреляция настолько низкая, что подобное наблюдалось только накануне финансового кризиса 2007 года и в период "судного дня волатильности" в 2018 году. Рынок сталкивается с двумя основными скрытыми угрозами: первая — резкое снижение выручки OpenAI (ожидания выполнены лишь на 30%), что подрывает всю основу AI-нарратива; вторая — структурный дефицит нефтепереработки приводит к тому, что "разница цен на дизель = волатильность процентных ставок", что становится скрытой бомбой.

Доходность 10-летних казначейских облигаций США приближается к 5,4%, а «сияние» искусственного интеллекта не может скрыть опасения относительно «раздутости» S&P 500
S&P 500 достиг исторического максимума, однако лишь 30% его компонентов поднялись выше 50-дневной скользящей средней — это самый низкий показатель широты рынка на максимумах с 1990 года. Индекс Russell 2000 падает уже пятую неделю подряд, а доходность "мусорных" облигаций взлетела до 15%. Societe Generale предупреждает: если доходность казначейских облигаций США достигнет 6%, а цена на нефть поднимется до 150 долларов, S&P 500 может упасть более чем на 20% в следующем году. Помимо этого, некоторые успешные управляющие фондами полностью распродали акции AI и перешли в энергетику, прямо заявив, что исчерпание финансирования будет означать "конец игры".
Стоимость перевозки нефти танкерами достигла шестидесятилетнего максимума: транспортировать один танкер нефти из США в Китай теперь дороже, чем запуск ракеты!
Стоимость перевозки одной бочки нефти выросла до 41 долларов, что приближается к половине цены самой нефти; стоимость одного рейса иногда достаточно, чтобы купить новый танкер. Кризис на Ближнем Востоке вызвал структурную нехватку транспортных мощностей в Ормузском проливе, а также удлинение оборота из-за перевалки с корабля на корабль. Стоимость перевозки VLCC выросла с ежегодных 9,2 миллиона долларов до 77 миллионов долларов, увеличившись более чем в 8 раз. Прибыль нефтеперерабатывающих компаний быстро сокращается, средняя цена на б/у танкеры достигла исторического максимума и впервые превысила стоимость новых судов.

Цены на крипто
Далее


