
Слабый канадский доллар

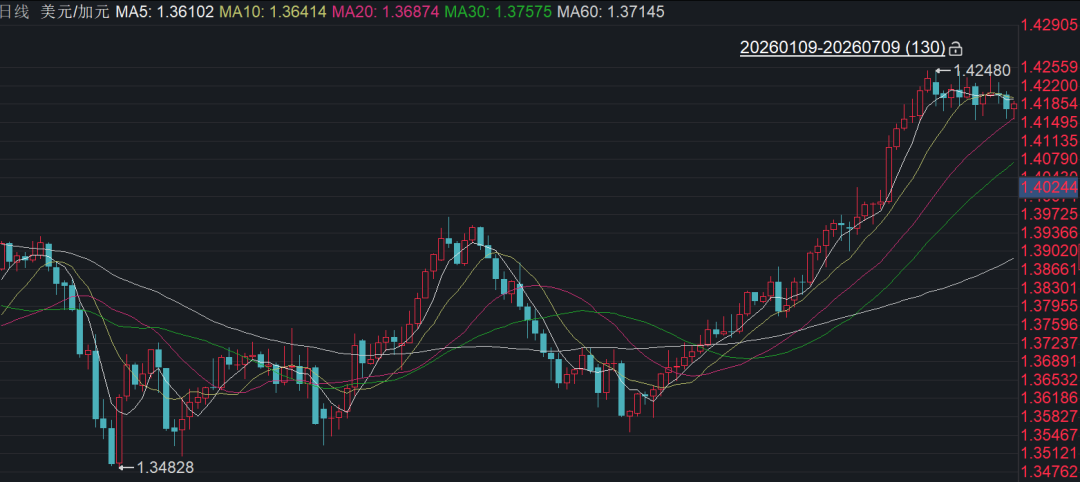
С конца апреля USDCAD уверенно рос с уровня 1.36, и к 7 июля закрепился выше отметки 1.42, показав рост более чем на 4,6%, при этом канадский доллар оставался в устойчивом падении. На фоне сформировавшегося среднесрочного бычьего тренда по доллару США и общего давления на сырьевые товары, на рынке принято связывать ослабление канадца исключительно с падением цен на нефть. Однако, на мой взгляд, нынешняя девальвация канадского доллара — результат одновременного воздействия трёх глубинных факторов: расширяющегося дифференциала процентных ставок, ослабления "нефтяной ренты" и внутренних экономических проблем.
Динамика USDCAD
1. Расширение дифференциала ставок формирует основное давление
Ожидания по денежно-кредитной политике — главный драйвер снижения канадского доллара в текущей волне. Банк Канады на трёх заседаниях в этом году оставил базовую ставку овернайт на уровне 2,25%, указав на вялую внутреннюю экономическую активность и высокую закредитованность населения, что делает невозможным агрессивное ужесточение. В апрельском отчете по денежно-кредитной политике ВВП Канады на 2024 год прогнозируется всего 1,1%. Даже в условиях небольшого краткосрочного роста инфляции пространства для ужесточения почти нет.
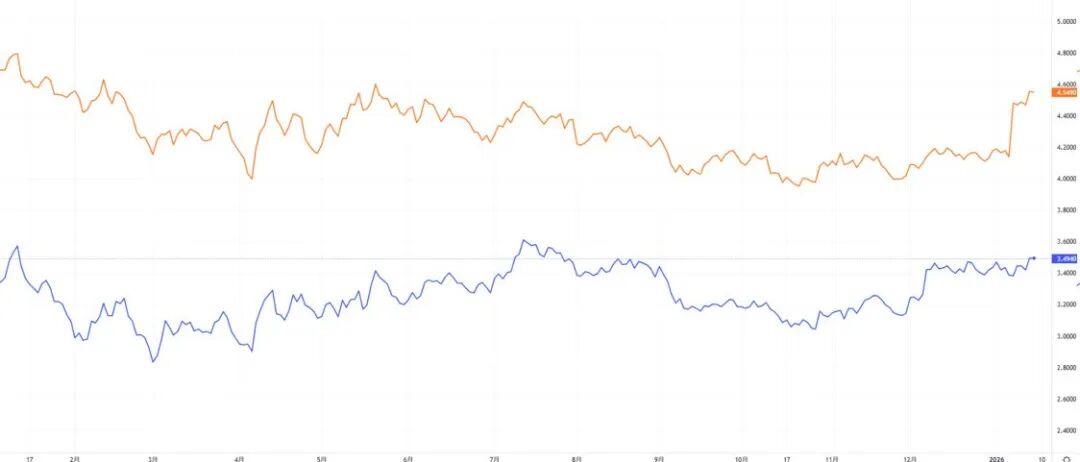
С другой стороны, ключевая ставка Федерального резерва США удерживается в диапазоне 3,50%-3,75%. Разница в ключевых ставках между США и Канадой стабильно превышает 100 б.п., это один из максимальных уровней за всё время, что делает доходность долларовых активов значительно более привлекательной. Мировой капитал продолжает выводиться из канадских облигаций и акций, что оказывает постоянное давление на канадский доллар.
Дополнительно структура инфляции в обеих странах еще сильнее усугубляет этот перекос: базовый PCE в США держится на высоких 3,4% — намного выше целевого ориентира в 2%, тогда как базовая инфляция в Канаде откатилась к 2%. Центробанку Канады не требуется бороться с инфляцией, и разница в ожиданиях также поддерживает ослабление канадского доллара.
Цена 10-летних казначейских облигаций США (желтая) VS цена 10-летних казначейских облигаций Канады (синяя)
2. Исчезновение премии за нефть ослабляет позиции товарных валют
Канадский доллар часто относят к типичным "энергетическим" валютам, и динамика нефти в этом цикле ясно показала её влияние на курс. В апреле цена Brent поднималась до 97 долларов за баррель на фоне краткосрочного обострения конфликта на Ближнем Востоке, что поддержало канадский доллар; однако в мае-июне возобновилось полноценное судоходство через Ормузский пролив, OPEC+ слегка увеличила добычу, и средняя цена Brent в июне снизилась до 85 долларов (минус 22 доллара от пика апреля), а базовый прогноз на третий квартал — всего 74 доллара. Резкое падение цен на нефть напрямую подорвала ожидаемые номинальные торговые профициты Канады.
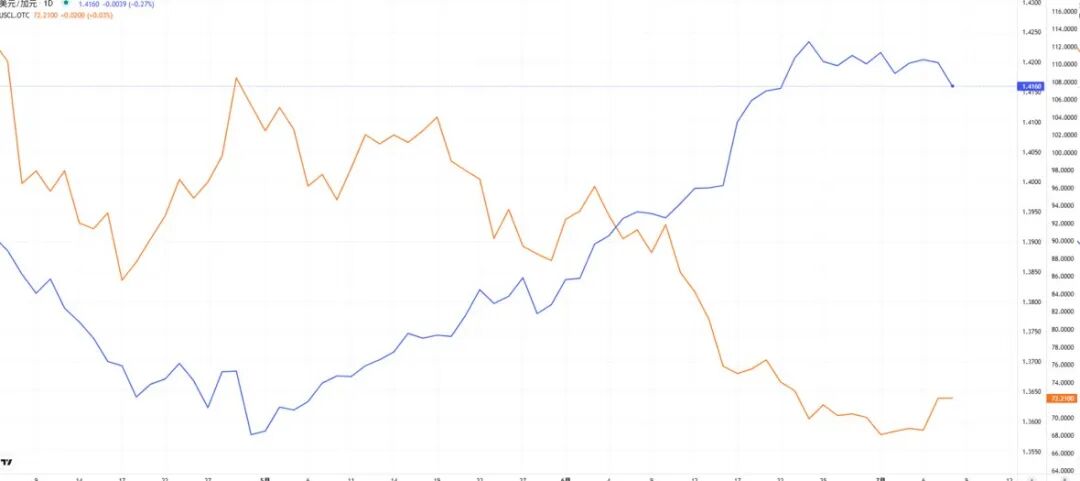
С начала года канадский экспорт нефти и битума рос незначительно, а прежний профицит формировался лишь благодаря высокой цене. После падения нефти доходы экспортеров в валюте сокращаются, а дальнейшее понижение мирового спроса продолжает подрывать фундаментальные позиции канадца как товарной валюты. Если посмотреть на взаимосвязь самого курса, за последние три месяца USDCAD и WTI нефть стабильно движутся в обратных направлениях, каждая новая волна снижения нефти приводит к обновлению локальных максимумов по паре.
Динамика USDCAD (синий) VS цена на нефть WTI (оранжевый)
3. Макроэкономика остаётся слабой, экономика не дает новых поводов для оптимизма
В первом квартале 2026 года реальный ВВП Канады остался на прежнем уровне, а ВВП на душу населения вырос всего на 0,2%. Экспорт сократился на 0,1% по сравнению с предыдущим кварталом, при этом автопром пострадал из-за тарифной политики США. Рынок труда продолжает слабеть, отношение числа безработных к вакансиям выросло до 3,1, рост доходов населения замедлился, а восстановление потребления остаётся ограниченным.
Структурные риски еще сильнее ограничивают пространство для восстановления канадского доллара: соотношение долга домохозяйств к доходам в Канаде находится на одном из самых высоких уровней в мире, а цены на жилье падают уже пятый месяц подряд. Денежно-кредитная политика попала в "ловушку" — инфляция не позволяет смягчать политику, а отсутствие роста — ужесточать ее. Вдобавок к этому возобновление аудита соглашения USMCA вносит неопределённость в торговую политику и снижает интерес иностранных инвесторов к долгосрочным вложениям в страну.
4. Краткосрочный прогноз: сохранение слабой волатильной динамики
С технической точки зрения по USDCAD средние скользящие выстроились в бычью последовательность, цена удерживается выше 20- и 60-дневных скользящих, ближайшее сопротивление — 1,4250, поддержка — район 1,4150; RSI держится у сильных значений около 60, до зоны перекупленности еще не дошел — медвежий потенциал пока не реализован полностью.
Исходя из трёх ключевых факторов, краткосрочная перспектива для канадского доллара остается слабой и шансов на разворот почти нет. Основное внимание стоит уделить двум вопросам: во-первых, произойдет ли новое обострение на Ближнем Востоке; во-вторых, получится ли инфляции CPI в США устойчиво снижаться и тем самым сузить дифференциал между США и Канадой. До тех пор, пока эти условия не изменятся, канадский доллар останется под разнонаправленным давлением, и ставка на односторонний рост CAD не выглядит оправданной.
BFC Валютные обзоры
2026 вместе с вами
Добро пожаловать в комментарии
Общайтесь с нами
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Федеральная резервная система США вновь повысила процентные ставки, давление усиливается: ставки по ипотеке в США растут четвертую неделю подряд и приближаются к 7%, восстановление рынка недвижимости может быть еще больше отложено.
Согласно данным, опубликованным в четверг агентством Freddie Mac, по состоянию на 17 сентября средняя ставка по 30-летним фиксированным ипотечным кредитам в США выросла до 6,95%, по сравнению с 6,76% на прошлой неделе. Это четвертое подряд повышение и самый высокий уровень с января 2025 года.
Ночная торговля на американском рынке | Еженедельные первичные заявки на пособие по безработице в США неожиданно снизились, три основных индекса выросли, Intel (INTC.US) прибавила более 7,6%
По итогам торгов индекс Dow Jones вырос на 316,14 пункта, или на 0,61%, до 51778,04 пункта; индекс S&P 500 вырос на 85,91 пункта, или на 1,14%, до 7637,72 пункта; композитный индекс Nasdaq вырос на 439,87 пункта, или на 1,69%, до 26418,30 пункта.
Турция принимает срочные многоуровневые меры: ликвидация фондов на сумму почти 20 миллиардов долларов, арест руководителей, запрет на торговлю
Министр финансов Турции заявил, что риски “временные и контролируемые”; регуляторы планируют ликвидировать более ста фондов, управляемых семью управляющими компаниями, инвестиционные портфели затрагивают более 350 тысяч инвесторов, против 38 человек выдвинуты уголовные обвинения и введен двухлетний запрет на торговлю; несколько руководителей финансовых учреждений были арестованы, задержаны или ограничены в выезде из страны; центральный банк увеличил объем финансирования через репо, ослабил требования к капиталу банков, лимит межбанковских кредитов был увеличен в 10 раз. Индекс банков Турции в четверг вырос более чем на 9%, многие акции малой и средней капитализации продолжают падать.
Хуанг Жэньсюнь: продажи микросхем Nvidia в следующем году будут в два раза больше, чем в этом году; нельзя регулировать AI так, как регулируются социальные сети
Хуан Жэньсюнь выступает против переноса регулирования социальных медиа на искусственный интеллект, поскольку социальные медиа являются продуктом, а AI — базовой технологией, поддерживающей другие технологии и продукты. Регулирование должно касаться продукта, а не самой технологии. Он подчеркивает необходимость строгого тестирования и утверждает, что если продукт недостаточно безопасен, его выпуск следует отложить: «Безопасность AI крайне важна».
Цены на крипто
Далее


