
Аналіз даних: чи вичерпується глобальна ліквідність?

Автор: Michael Nadeau
Переклад: BAIHUA Blockchain
Післяпандемічна епоха завжди визначалась фіскальним домінуванням — економікою, що керується державним дефіцитом і випуском короткострокових державних облігацій, навіть коли Федеральна резервна система зберігає високі процентні ставки, ліквідність залишається на високому рівні.
Сьогодні ми вступаємо у фазу, де домінує приватний сектор, і на відміну від попереднього уряду, Міністерство фінансів повертає ліквідність через тарифи та обмеження витрат.
Ось чому процентні ставки мають знижуватися.
Ми аналізуємо поточний цикл з точки зору глобальної ліквідності, щоб підкреслити, чому поточна хвиля "девальваційної торгівлі" вже на завершальному етапі.
Чи закінчується фіскальне домінування?
Ми завжди хочемо "купувати на дні", коли всі "ганяються за зростанням".
Ось чому нещодавні обговорення "девальваційної торгівлі" привернули нашу увагу.
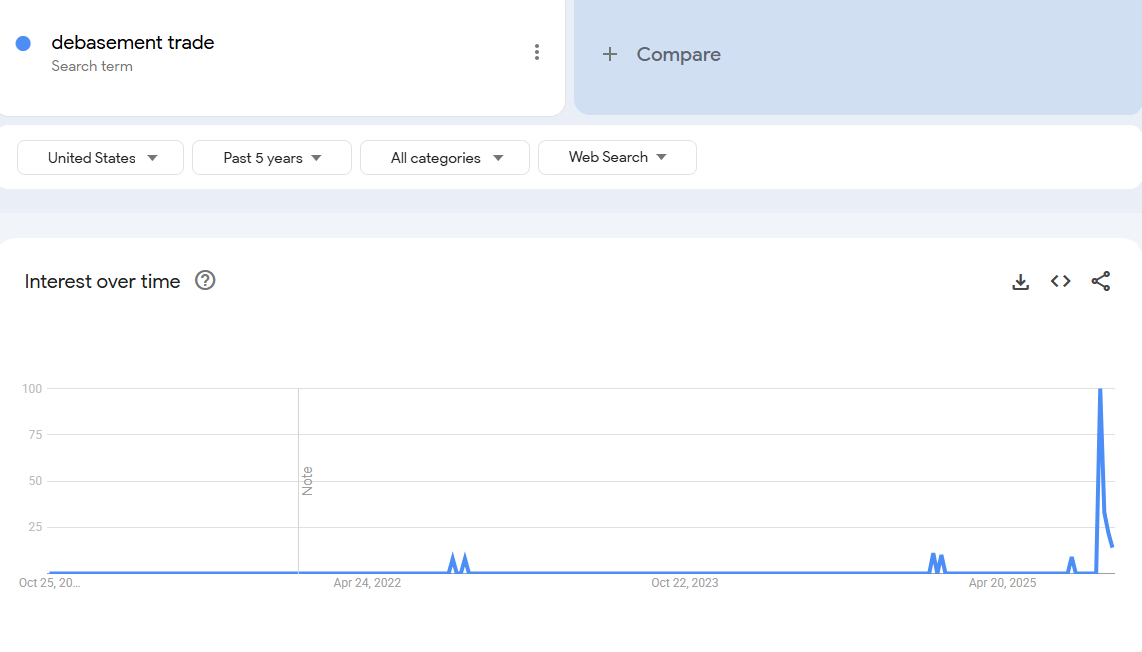
На нашу думку, час цікавитися "девальваційною торгівлею" був кілька років тому. Тоді ціна bitcoin становила 25 000 доларів, а золото — 2 000 доларів. Тоді, окрім криптоентузіастів і макроаналітиків, про це ніхто не говорив.
На наш погляд, ця "угода" вже майже завершена.
Тому наше завдання — зрозуміти умови, які її створили, і чи збережуться вони надалі.
Що рухало цією угодою? На нашу думку, головних чинників два.
1. Витрати Міністерства фінансів. За часів адміністрації Байдена ми мали величезний фіскальний дефіцит.
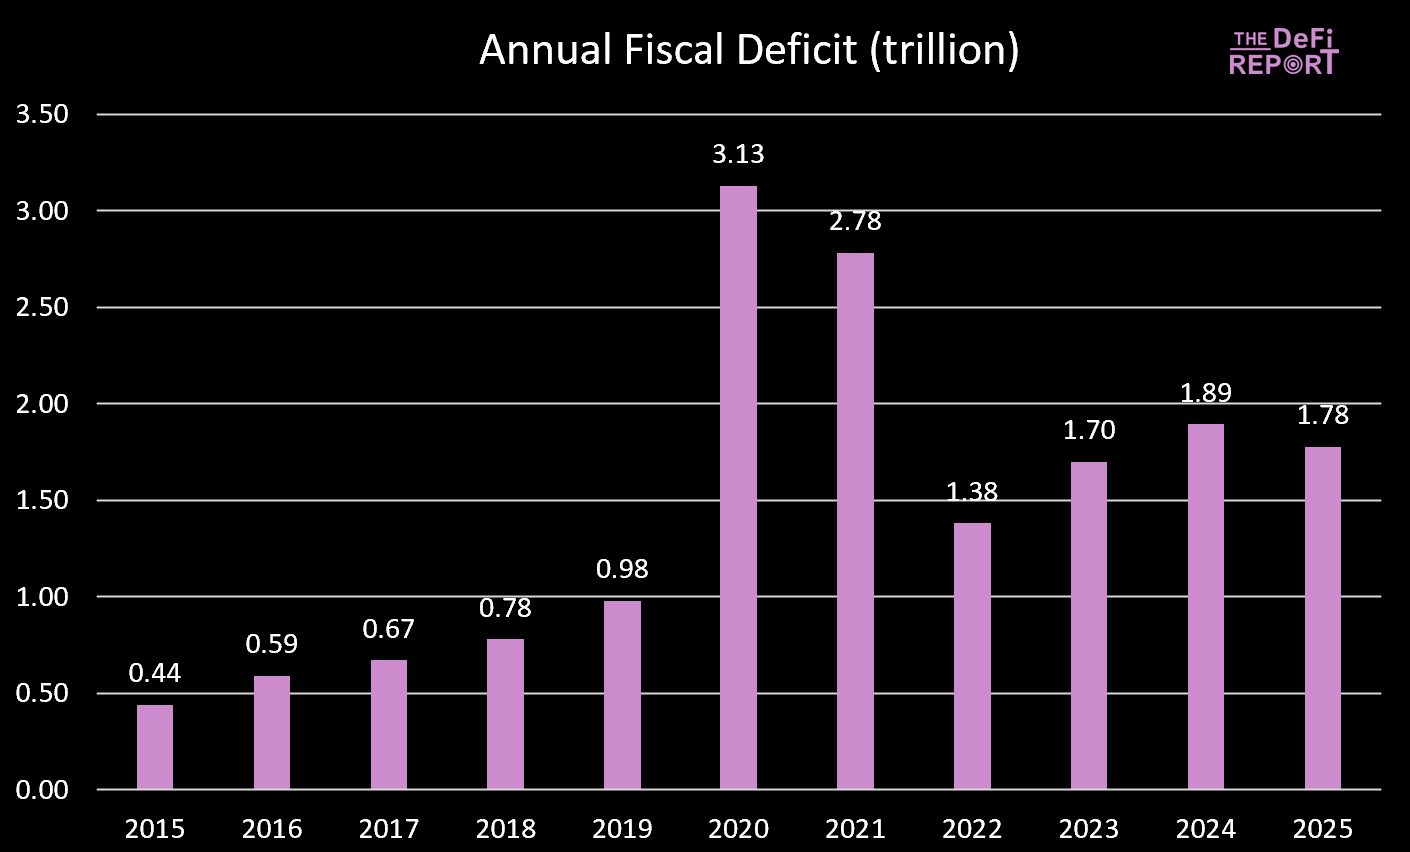
2025 фінансовий рік щойно завершився, дефіцит трохи знизився — головним чином через зростання податків (тарифів), а не скорочення витрат. Однак очікується, що "Big Beautiful Bill" скоротить витрати шляхом зменшення допомоги Medicaid і програми додаткової продовольчої допомоги (SNAP).
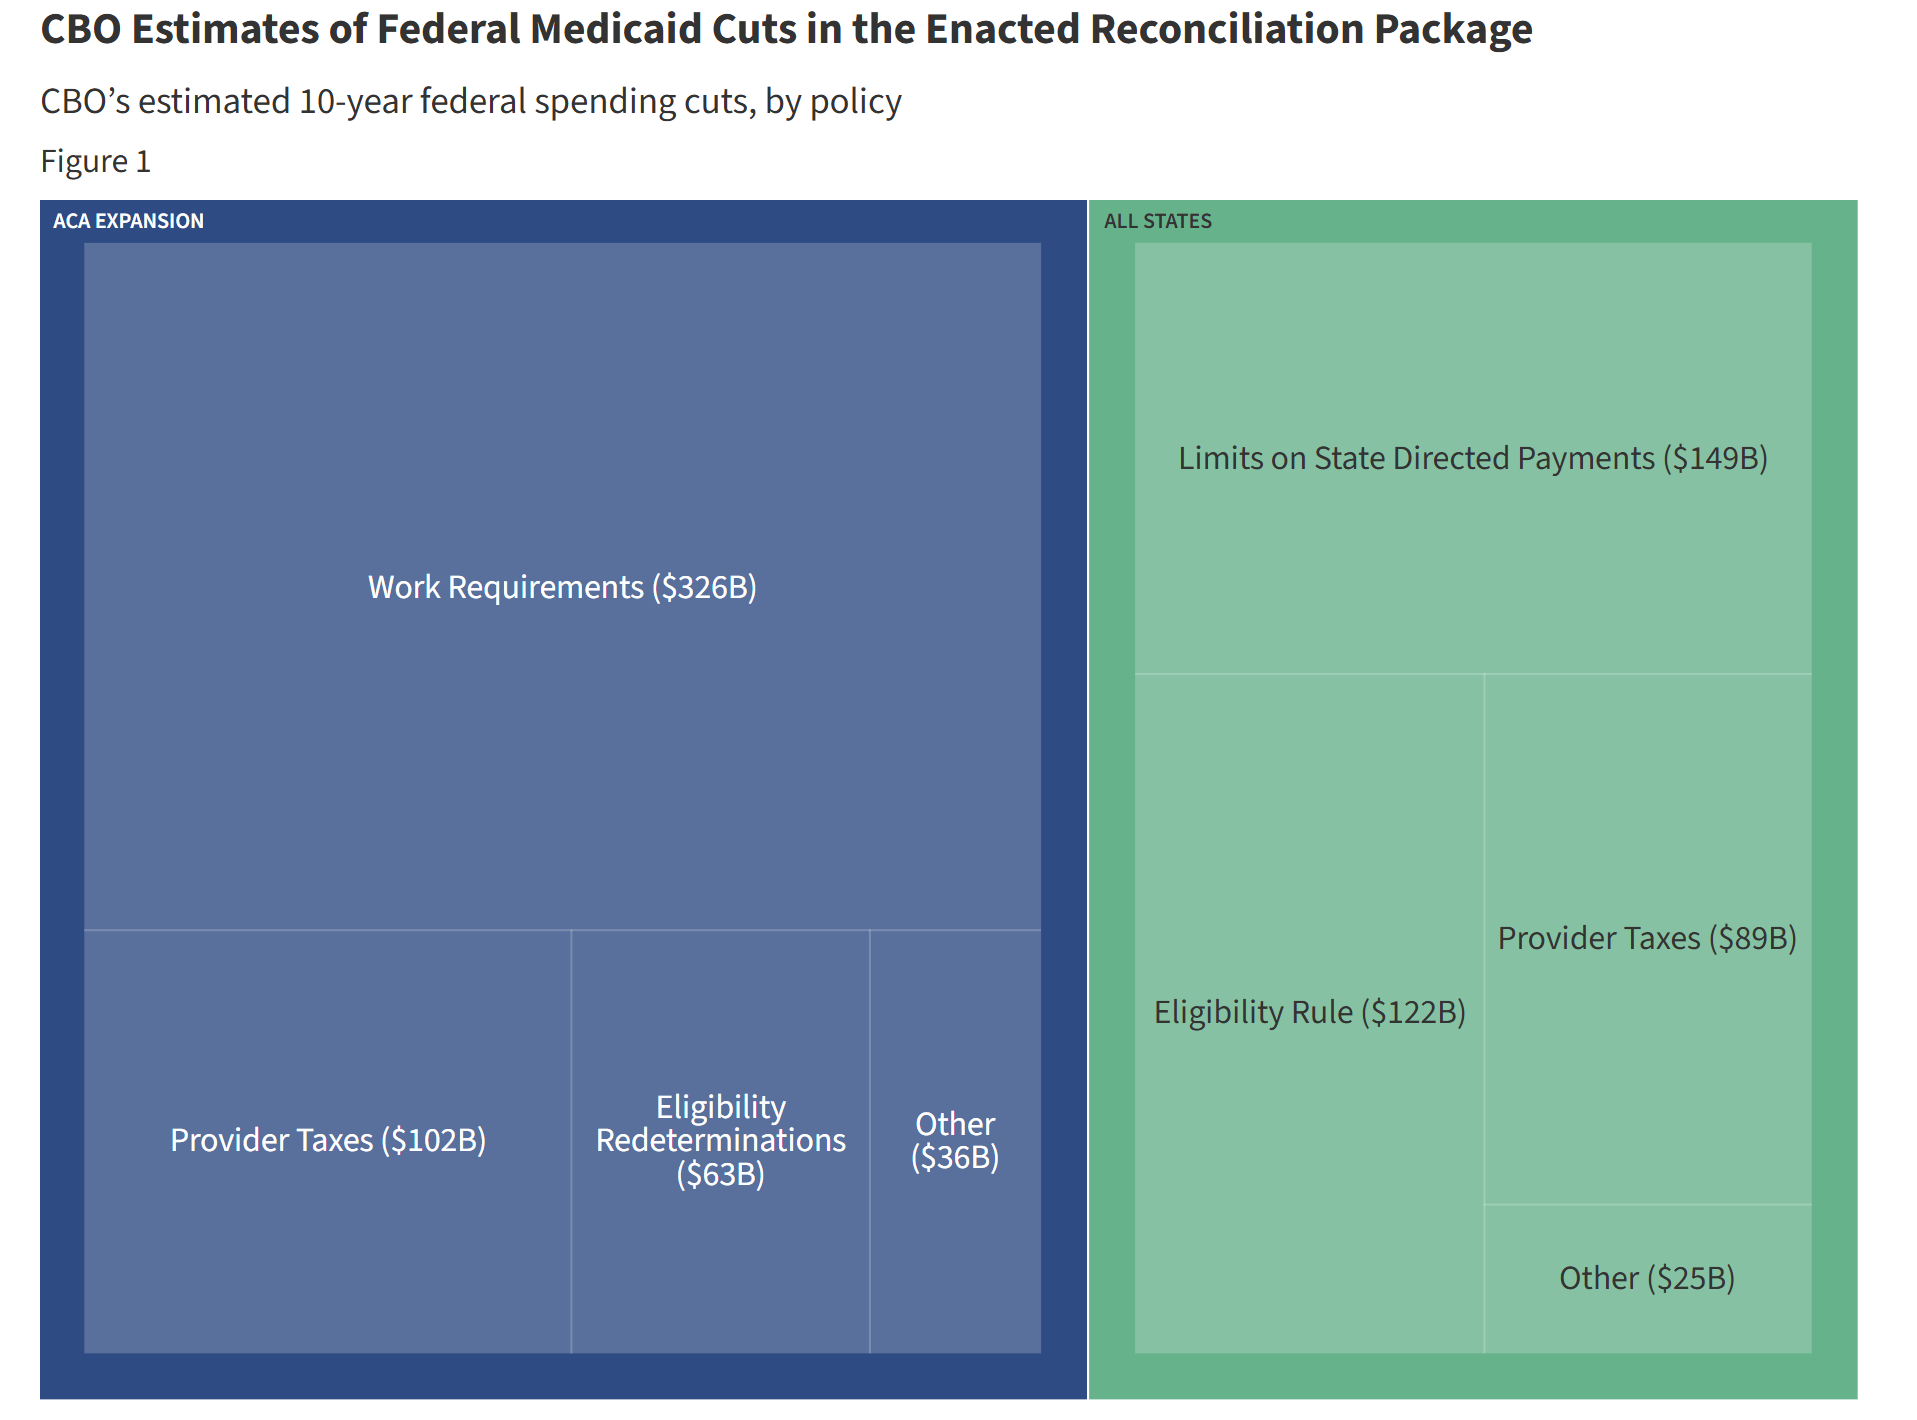
Під час правління Байдена державні витрати та трансферти постійно вливають ліквідність в економіку. Але за "Big Beautiful Bill" зростання витрат сповільнюється.
Це означає, що уряд вливає менше коштів в економіку.
Крім того, уряд вилучає кошти з економіки через тарифи.
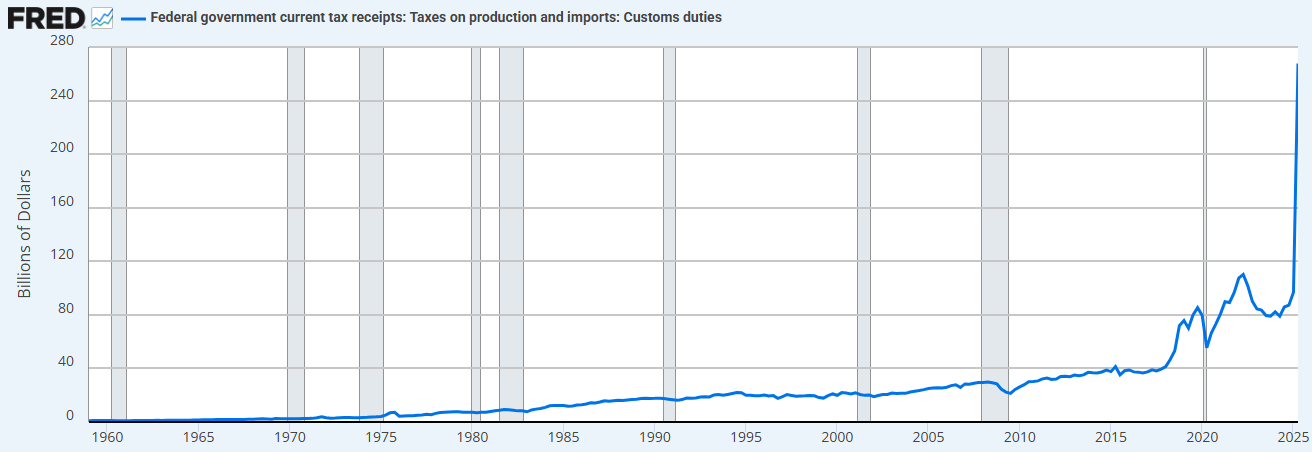
Поєднання обмеження витрат (порівняно з попереднім урядом) і збільшення тарифів означає, що Міністерство фінансів зараз поглинає ліквідність, а не надає її.
Ось чому нам потрібно знижувати ставки.
"Ми реприватизуємо економіку, відроджуємо приватний сектор і скорочуємо державний сектор." - Скотт Бессент (Scott Bessent)
2. "Фіскальний QE" (Treasury QE). Щоб профінансувати надмірні витрати Міністерства фінансів у період адміністрації Байдена, ми також спостерігали нову форму "кількісного пом'якшення" (QE). Це видно на графіку нижче (чорна лінія). "Фіскальний QE" фінансує державні витрати за рахунок короткострокових векселів, а не довгострокових облігацій, підтримуючи тим самим ринок.
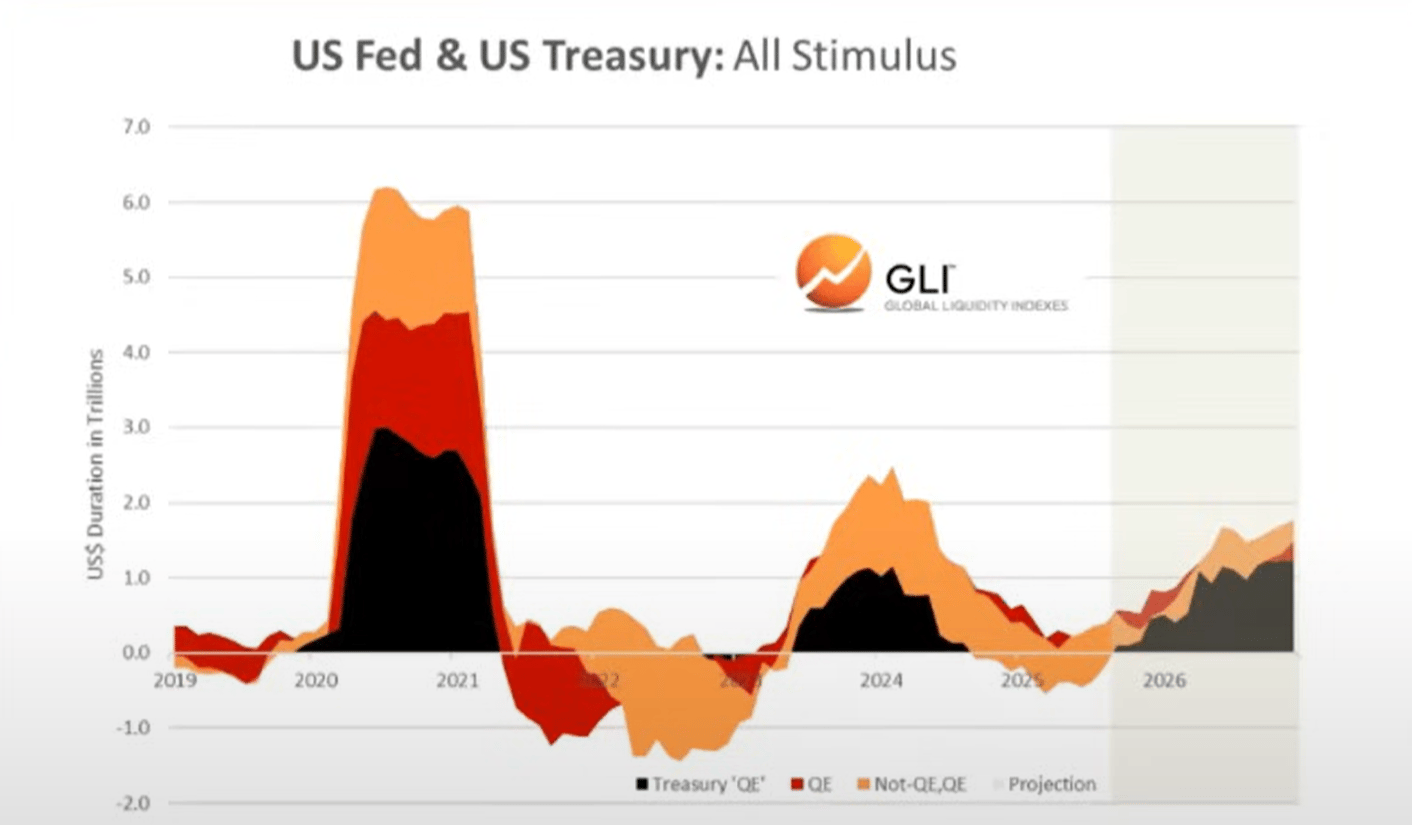
Ми вважаємо, що саме фіскальні витрати та фіскальний QE сприяли формуванню "девальваційної торгівлі" та "бульбашки всього" ("everything bubble") за останні кілька років.
Але зараз ми переходимо до "економіки Трампа", де естафету від Міністерства фінансів приймає приватний сектор.
Знову ж таки, це ще одна причина, чому їм потрібно знижувати ставки. Запустити приватний сектор через банківське кредитування.
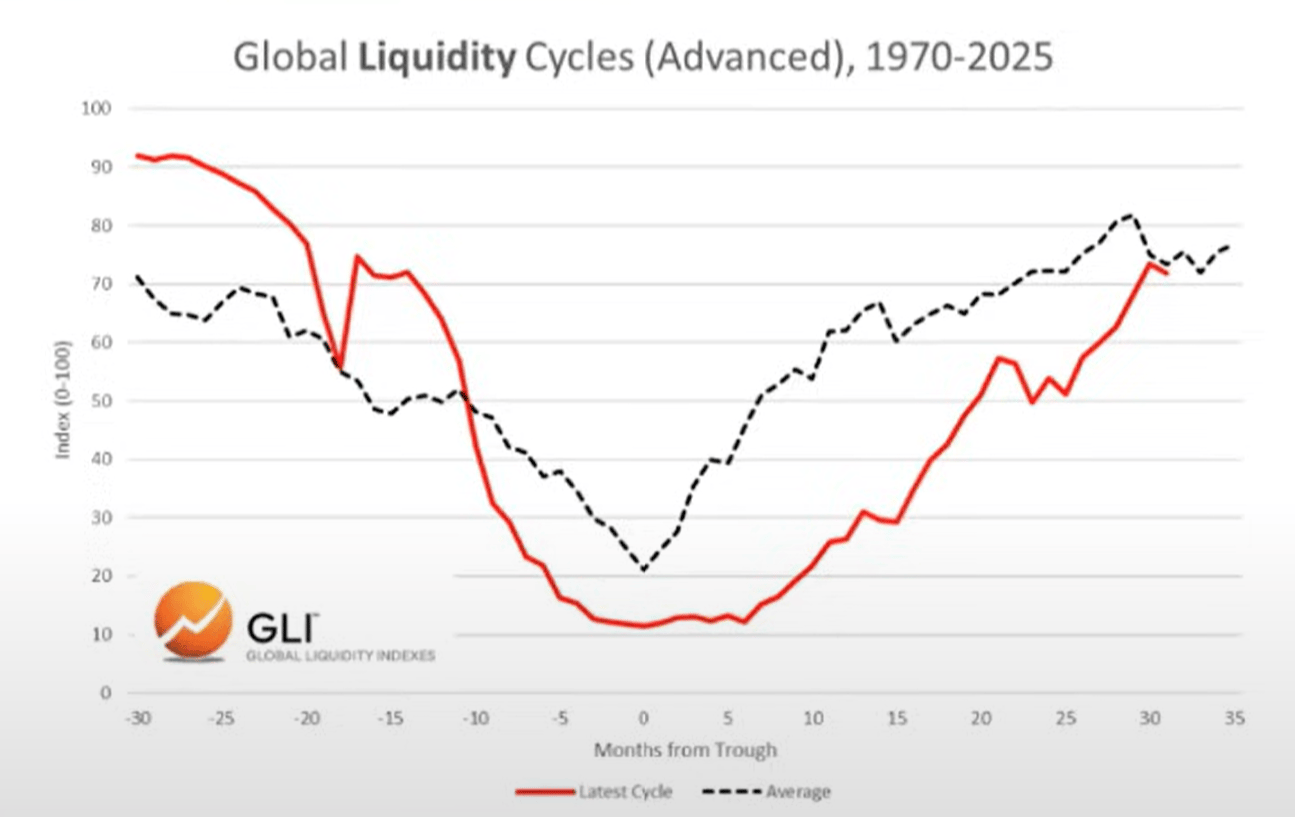
У міру того, як ми входимо в цей перехідний період, глобальний цикл ліквідності, здається, досягає піку…
Глобальний цикл ліквідності досягає піку і спадає
Поточний цикл і середній цикл
Нижче ми можемо побачити порівняння поточного циклу (червона лінія) із середнім історичним циклом з 1970 року (сіра лінія).
Асет-алокація
Базуючись на роботі пана Хауелла (Mr. Howell) щодо Global Liquidity Index, ми можемо спостерігати типовий цикл ліквідності та його відповідність розподілу активів.
Сировинні товари зазвичай падають останніми — саме це ми бачимо сьогодні (золото, срібло, мідь, паладій).
З цієї точки зору поточний цикл виглядає дуже типовим.
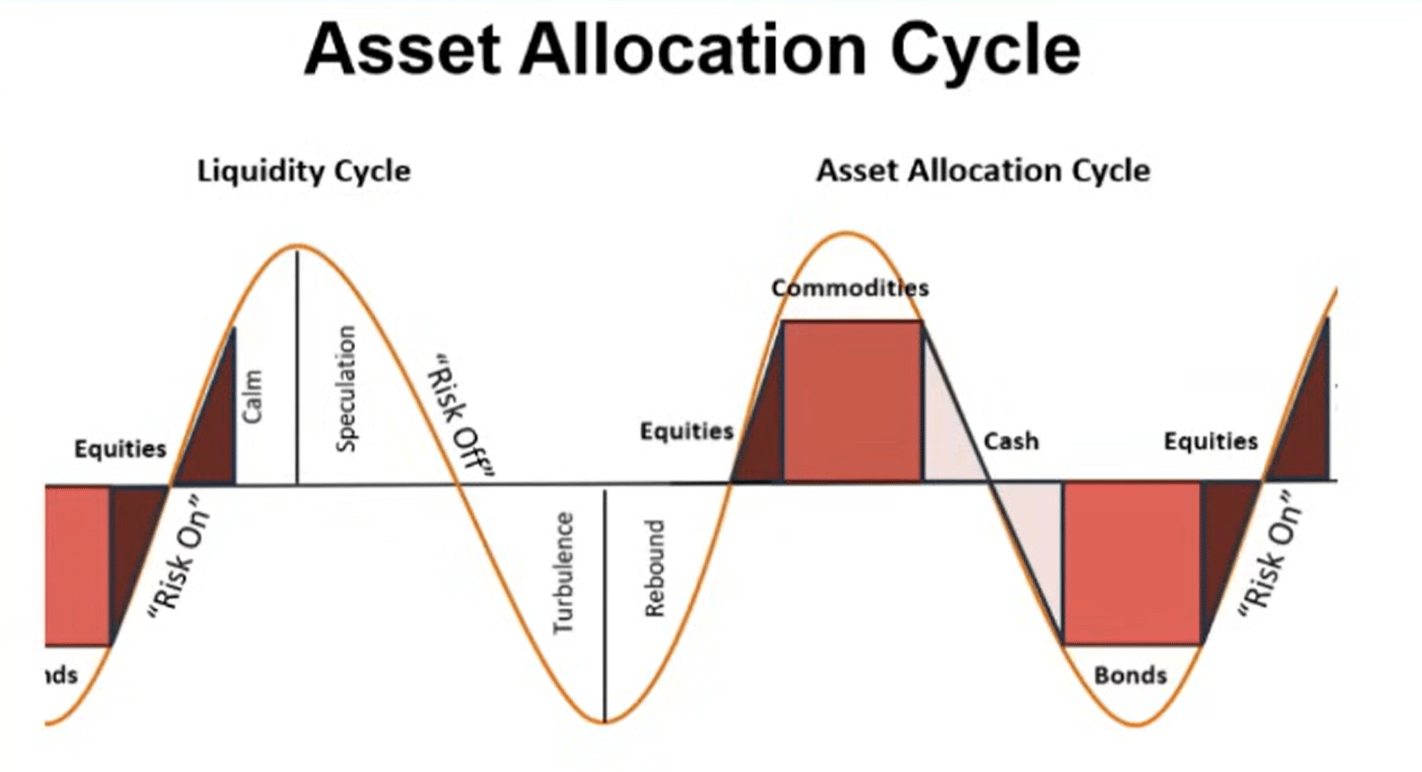
Отже. Якщо ліквідність справді досягає піку, ми очікуємо, що інвестори будуть переходити до готівки та облігацій у міру зміни середовища. Треба зазначити, що цей процес ще не почався (ринок все ще "схильний до ризику").
Борг і ліквідність
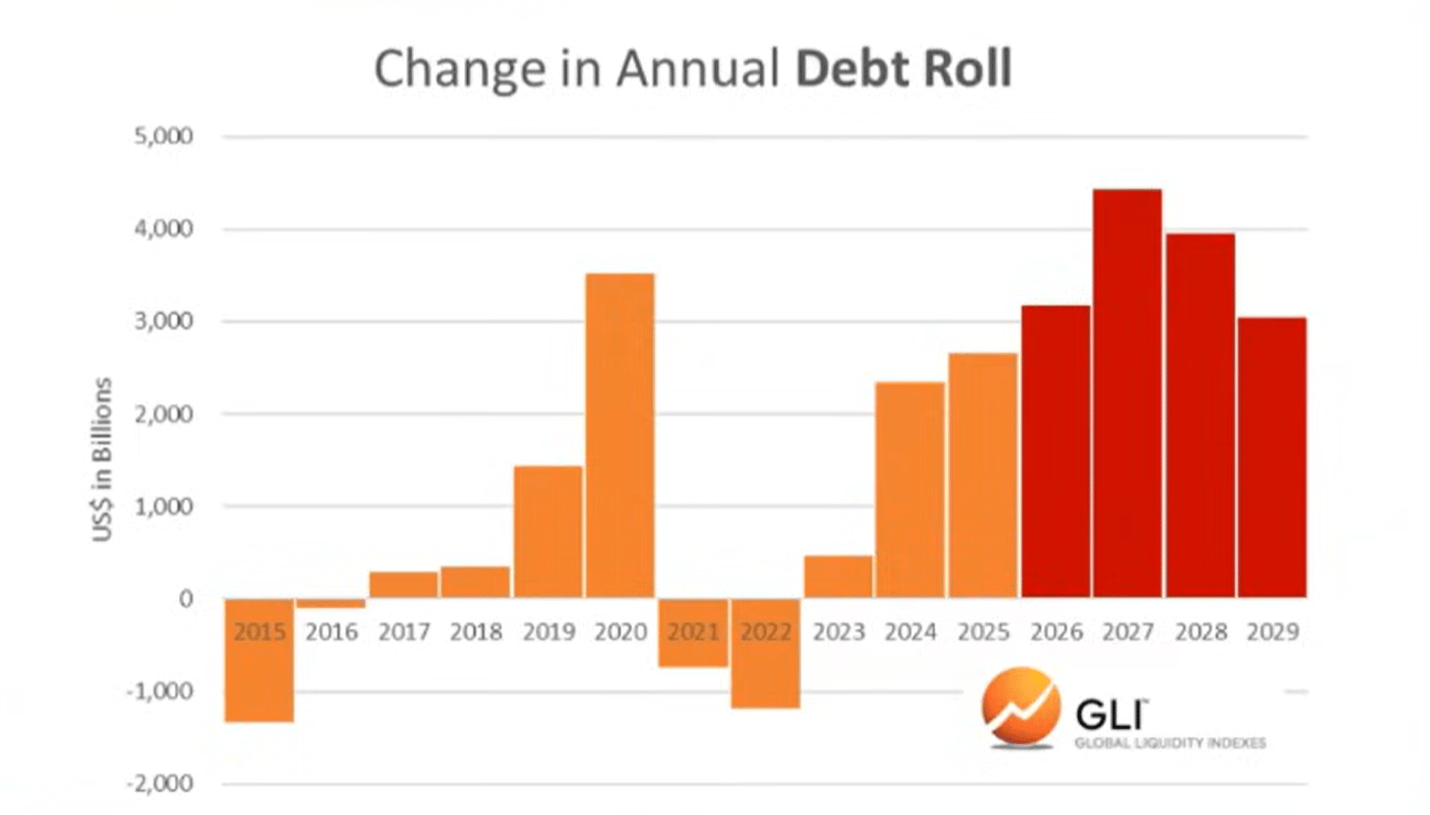
Згідно з Global Liquidity Index, співвідношення боргу до ліквідності в основних економіках досягло найнижчого рівня з 1980 року наприкінці минулого року. Зараз воно зростає і, ймовірно, буде зростати до 2026 року.
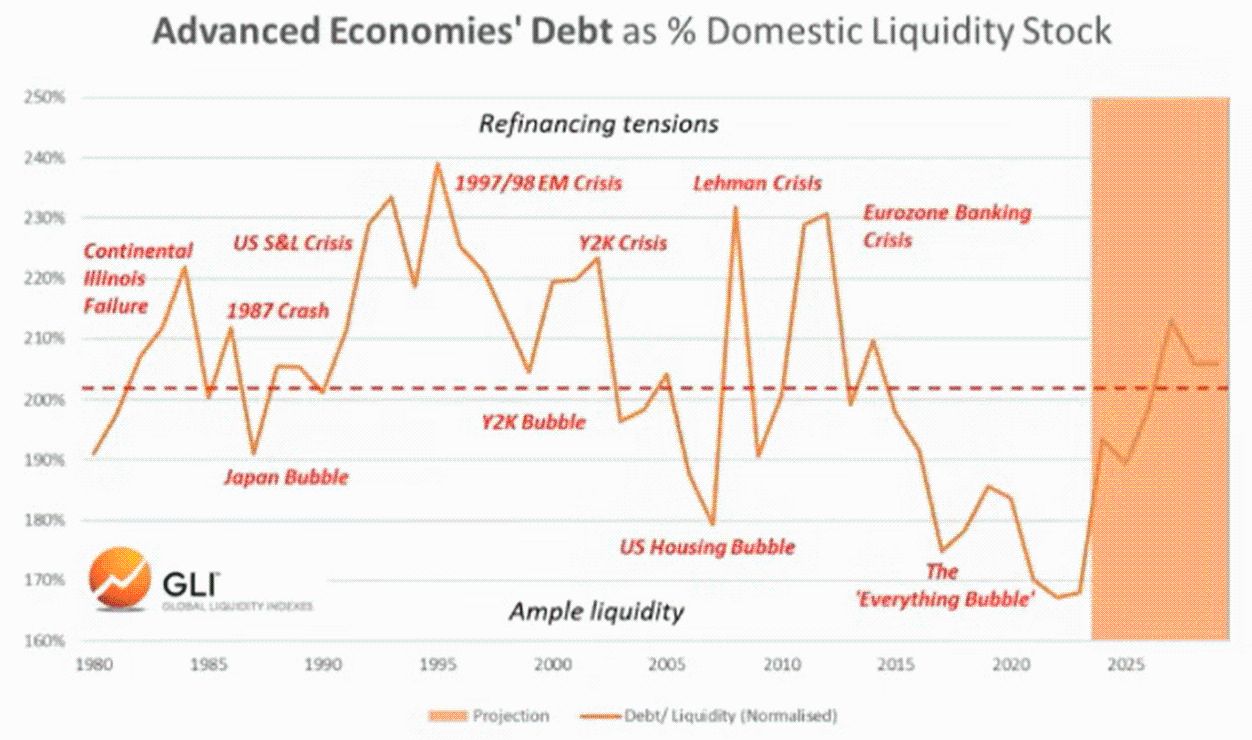
Зростання співвідношення боргу до ліквідності ускладнює обслуговування непогашеного боргу на трильйони доларів, який потребує рефінансування.
Bitcoin і глобальна ліквідність
Звісно, bitcoin у двох попередніх циклах "передбачав" пік глобальної ліквідності. Іншими словами, bitcoin досягав піку за кілька місяців до того, як ліквідність починала спадати, ніби передчуваючи подальше зниження.
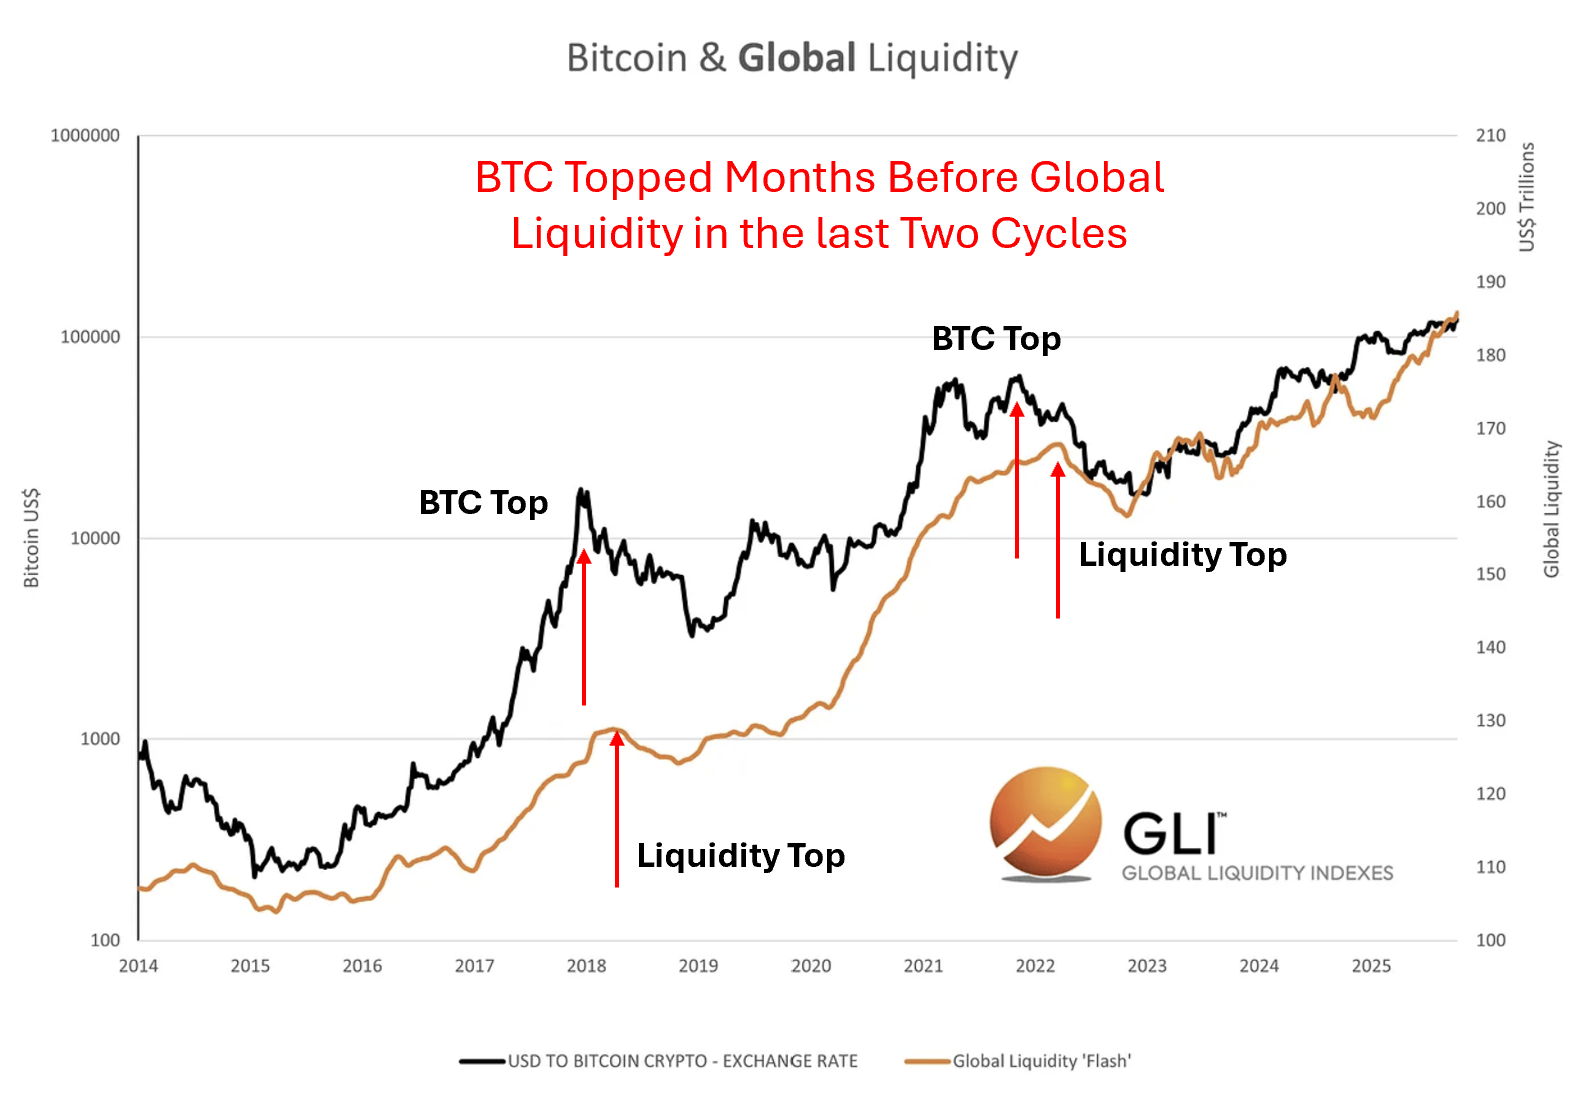
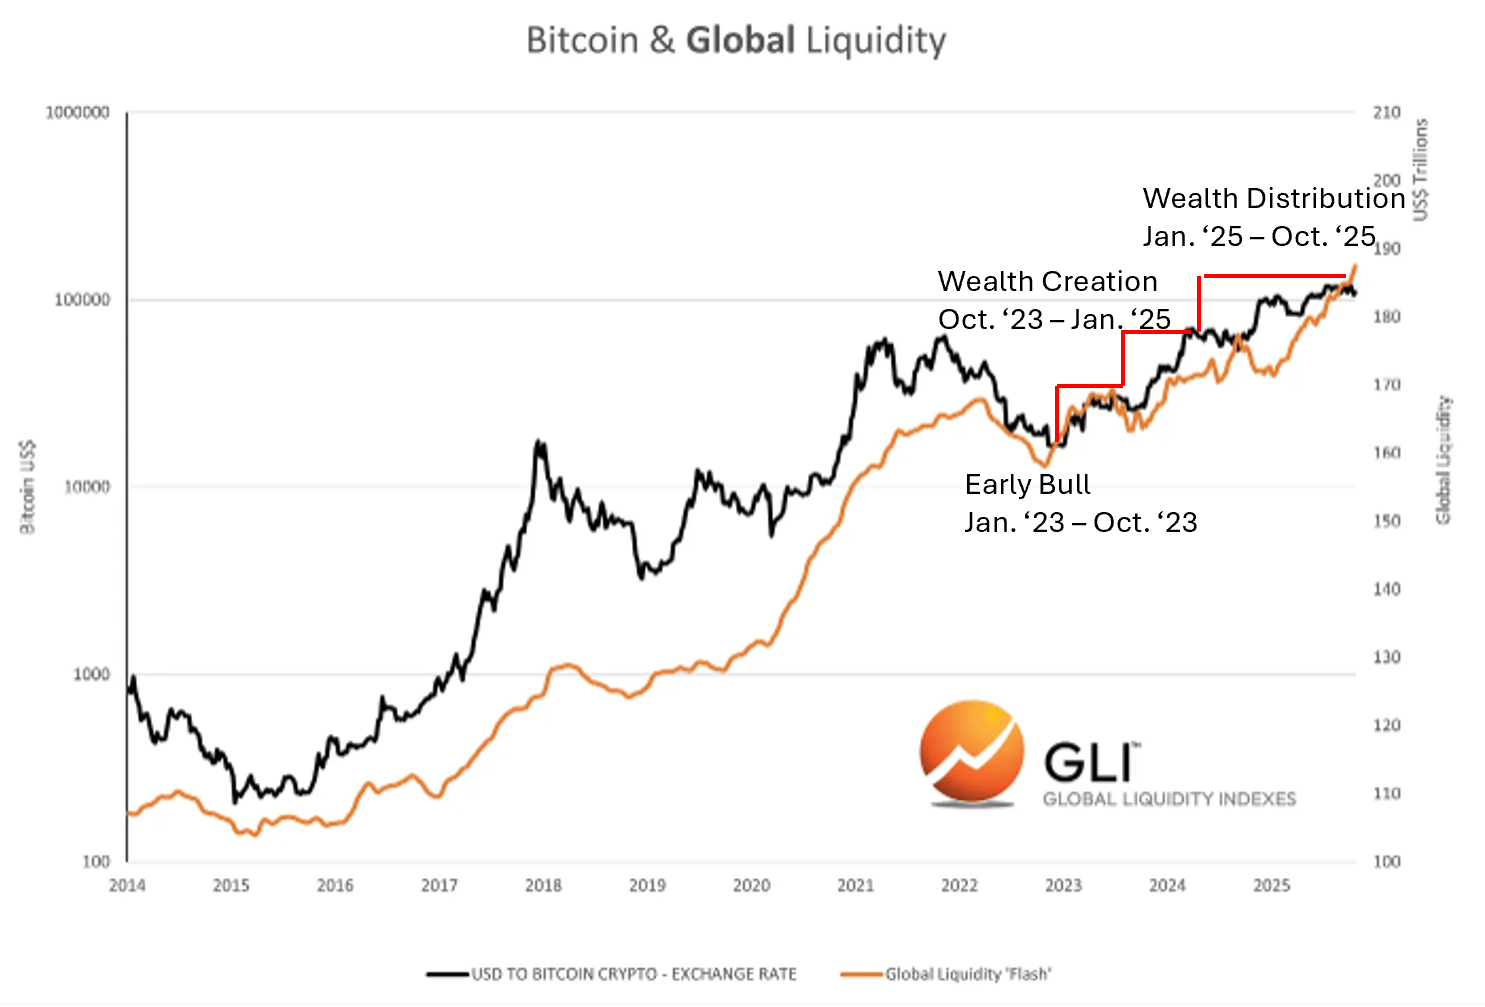
Ми не знаємо, чи відбувається це зараз. Але ми точно знаємо, що криптовалютний цикл завжди слідує за циклом ліквідності.
Відповідність криптовалютного циклу
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Аналіз – Європейські труднощі дають нові причини для подальшого зростання доларових биків
Долар США зріс на 5% щодо євро, частина інвесторів очікує подальшого зміцнення Опціонний ринок різко песимістично налаштований щодо євро Фінансові побоювання у Франції та політична невизначеність створюють точки тиску для єврозони Laura Matthews/Saqib Iqbal Ahmed Reuters Нью-Йорк, 8 жовтня — цієї осені долар стрімко піднявся до 18-місячного максимуму; останнє зростання пов'язане з невизначеністю по той бік Атлантики, через що частина інвесторів робить ставку на подальше зміцнення долара. Аналітики зазначають, що долар продовжує отримувати підтримку від високих, і, можливо, зростаючих ставок у США, сильного економічного зростання та стійких інфляційних ризиків. Однак зростаючий дефіцит бюджету Франції, який може поширитися на Італію та всю єврозону, стає головним чинником для динаміки долара в найближчі місяці. Від початку року долар зріс приблизно на 5% по відношенню до євро, що додатково підтримало індекс долара .DXY, який відстежує силу долара відносно шести основних валют, серед яких євро має найбільшу вагу. “Євро залишається під тиском, що обмежує одну з головних альтернатив долару”, — говорить старший інвестиційний стратег валютного менеджменту Mesirow, Юто Шинохара. Минулого тижня розрив прибутковості десятирічних облігацій Франції та Німеччини показав найбільше зростання за тиждень за десятиліття, а різниця між італійськими та німецькими облігаціями сягнула максимуму з початку пандемії. Євро EUR= наразі котирується на рівні 1.1183, знизившись на 0,67% щодо долара. “Ринок ретельно стежить за країнами, які не можуть повернути свій фінансовий шлях на стійкий рівень через політичну неспроможність”, — зазначає головний стратег ринку Corpay з Торонто, Карл Шамота. Одна з проблем, що турбують ринок, полягає в тому, що євро більше не отримує суттєвої підтримки від “яструбиних” сигналів Європейського центрального банку. У вересні ЄЦБ підняв ставки на 25 базисних пунктів вдруге цього року для стримування інфляції, спричиненої зростанням цін на енергію, але євро впав після рішення, оскільки ринок побоюється, що майбутнє підвищення ставок зашкодить економіці. Зростання європейської облігаційної прибутковості зазвичай підтримує євро, однак цього разу реакція євро була слабкою, що свідчить про все більшу увагу інвесторів до економічного зростання та фінансових ризиків. Зростання цін на енергоносії може завдати додаткового тиску. “Структурно Європа залишається найбільшим імпортером енергоносіїв і більше залежить від виробництва, ніж США. Наслідки очевидні: високі ціни на енергоносії стримуватимуть розвиток регіону”, — каже дослідник Macro Hive Бенджамін Форд. Форд прогнозує, що євро може впасти до 1,10 долара за наступний місяць, що на майже 2% менше від поточного рівня. “Середньострокові перспективи США наразі виглядають значно кращими, тоді як Європа відчуває більший тиск”, — зазначає Форд. Політичні помилки Інвестори також зважують, чи зможе ЄЦБ продовжувати боротьбу з інфляцією, не завдавши ще більшої шкоди вразкій економіці. Темпи інфляції в єврозоні у вересні перевищили очікування і можуть ще більше зрости через зростання енерговитрат, що посилює тиск на ЄЦБ щодо подальшого підвищення ставок. “Асиметрія поточної тенденції євро явно схиляється до зниження”, — зазначає керівник відділу стратегії G10 FX в Citi в Нью-Йорку Ден Тобон. “І однією з найбільш ймовірних причин буде надмірне посилення політики ЄЦБ у ситуації, коли ринки вже не можуть цього витримати”. Показник 1-місячного ризик-реверсу для євро, що вимірює вартість хеджування від збитків у порівнянні з вартістю хеджування від прибутку, у п'ятницю досяг максимального рівня песимізму з березня, а 3-місячний показник впав до мінімуму з червня 2024 року. Керівники ФРС вже дали зрозуміти, що інфляційні ризики залишаються дуже високими, що підтримує дохідність американських держоблігацій на багаторічному максимумі. “Прибутковість продовжує зростати, а ставки в США мають абсолютну перевагу над більшістю розвинених ринків,” — каже Шинохара. Ф'ючерси на федеральні фонди показують близько 84% ймовірності як мінімум ще одного підвищення ставки на 25 базисних пунктів до грудня. Хоча мало хто зі стратегів прогнозує суттєвий стрибок долара з нинішніх рівнів, вони зазначають, що стійкість економіки США, висока дохідність і специфічні ризики Європи продовжують схиляти чашу терезів на користь долара. “Поки що така диспропорція виглядає дуже несприятливо для Європи”, — резюмує Тобон з Citi.

CDS стрімко зростають, «SpaceX» все ще шалено беруть кредити! Скільки ще триватиме AI боргова лихоманка?
Хвиля боргової інфраструктури AI з безпрецедентною швидкістю змінює глобальний кредитний ландшафт, а борг технологічного сектору за перші дев’ять місяців цього року досяг 500 млрд доларів. Однак на ринку CDS постійно лунають попередження, прибутковість американських облігацій перевищила 5,3%, встановивши максимум за понад двадцять років. Даліо прямо заявляє, що це "класична бульбашка, яку проб’є підвищення ставок".
Чи відбудеться кардинальна зміна розподілу між акціями та облігаціями? Bank of America подає рідкісний сигнал: облігації вперше за десятки років "конкуренціюють за гроші" зі акціями, а прибутковість S&P у наступні десять років може бути менш ніж 5%
Савіта Субраманіан, директор з американських акцій і кількісних стратегій Bank of America, заявила в середу в інтерв'ю, що ринок облігацій знову стає привабливим і вперше за десятки років є справжнім конкурентом для фондового ринку.

Ціни на криптовалюти
Більше


