
Phân tích dữ liệu: Thanh khoản toàn cầu có đang cạn kiệt không?

Tác giả: Michael Nadeau
Biên dịch: Baihua Blockchain
Kỷ nguyên hậu đại dịch luôn được định nghĩa bởi sự dẫn dắt của tài khóa — một nền kinh tế được thúc đẩy bởi thâm hụt ngân sách của chính phủ và phát hành trái phiếu kho bạc ngắn hạn, ngay cả khi Cục Dự trữ Liên bang duy trì lãi suất cao, thanh khoản vẫn ở mức cao.
Ngày nay, chúng ta đang bước vào giai đoạn do khu vực tư nhân dẫn dắt, so với chính phủ trước đây, Bộ Tài chính đang thu hồi thanh khoản thông qua thuế quan và hạn chế chi tiêu.
Đó là lý do tại sao lãi suất cần phải giảm.
Chúng tôi phân tích chu kỳ hiện tại từ góc nhìn thanh khoản toàn cầu để nhấn mạnh lý do tại sao vòng “giao dịch mất giá” hiện tại đã đi đến giai đoạn cuối cùng.
Liệu thời kỳ tài khóa dẫn dắt đang kết thúc?
Chúng ta luôn muốn “bắt đáy” khi mọi người đều “đu đỉnh”.
Đó là lý do tại sao tất cả các cuộc thảo luận gần đây về “giao dịch mất giá” đã thu hút sự chú ý của chúng tôi.
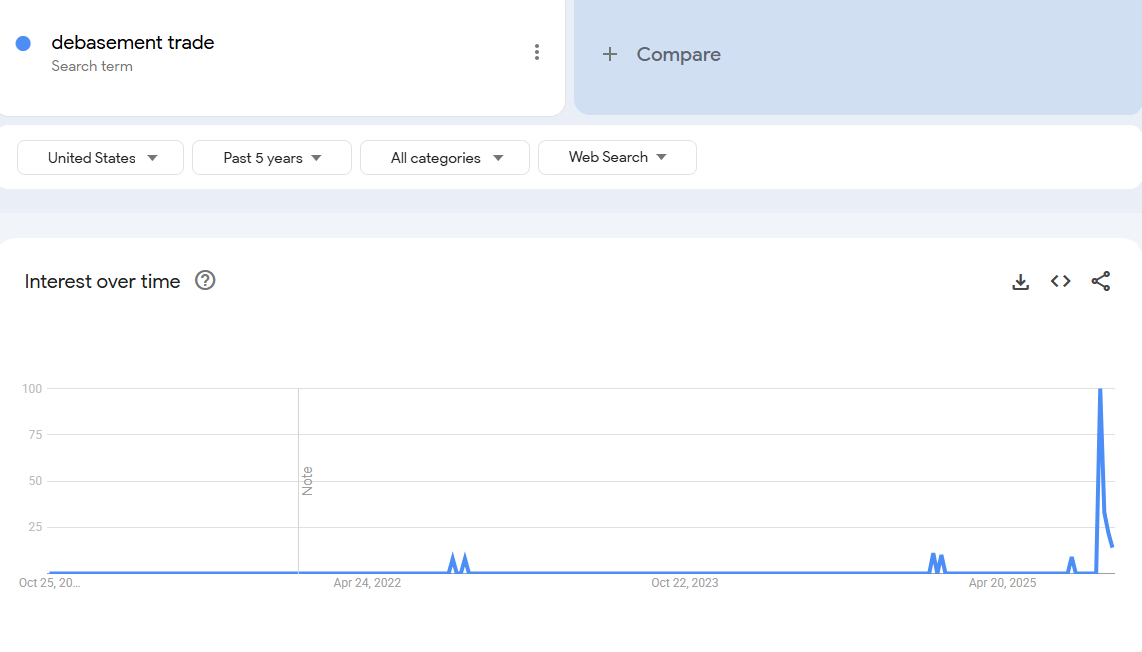
Chúng tôi cho rằng thời điểm quan tâm đến “giao dịch mất giá” là vài năm trước. Khi đó giá bitcoin là 25,000 USD, giá vàng là 2,000 USD. Khi đó ngoài những người trong lĩnh vực tiền mã hóa và các nhà phân tích vĩ mô, không ai nói về nó.
Theo quan điểm của chúng tôi, “giao dịch” này về cơ bản đã hoàn thành.
Do đó, nhiệm vụ của chúng tôi là hiểu các điều kiện tạo ra nó, và liệu các điều kiện đó có tiếp tục tồn tại hay không.
Điều gì đã thúc đẩy giao dịch này? Theo chúng tôi, chủ yếu là hai yếu tố.
1. Chi tiêu của Bộ Tài chính. Trong thời kỳ chính quyền Biden, chúng ta đã thực hiện thâm hụt tài khóa quy mô lớn.
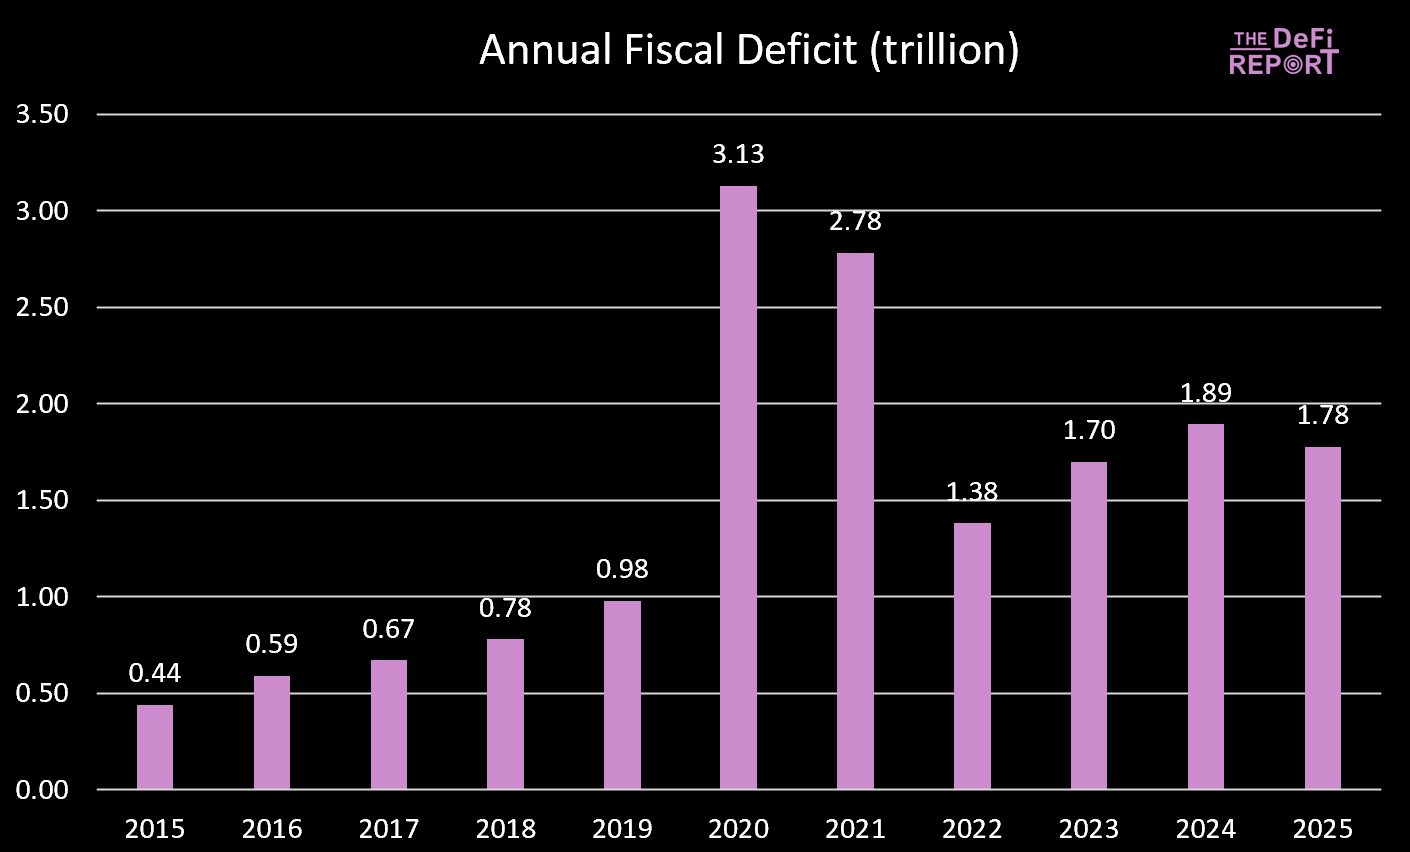
Năm tài chính 2025 vừa kết thúc, thâm hụt giảm nhẹ — chủ yếu do tăng thuế (thuế quan) chứ không phải giảm chi tiêu. Tuy nhiên, dự kiến “Big Beautiful Bill” sẽ cắt giảm chi tiêu thông qua việc giảm phúc lợi Medicaid và Chương trình Hỗ trợ Dinh dưỡng Bổ sung (SNAP).
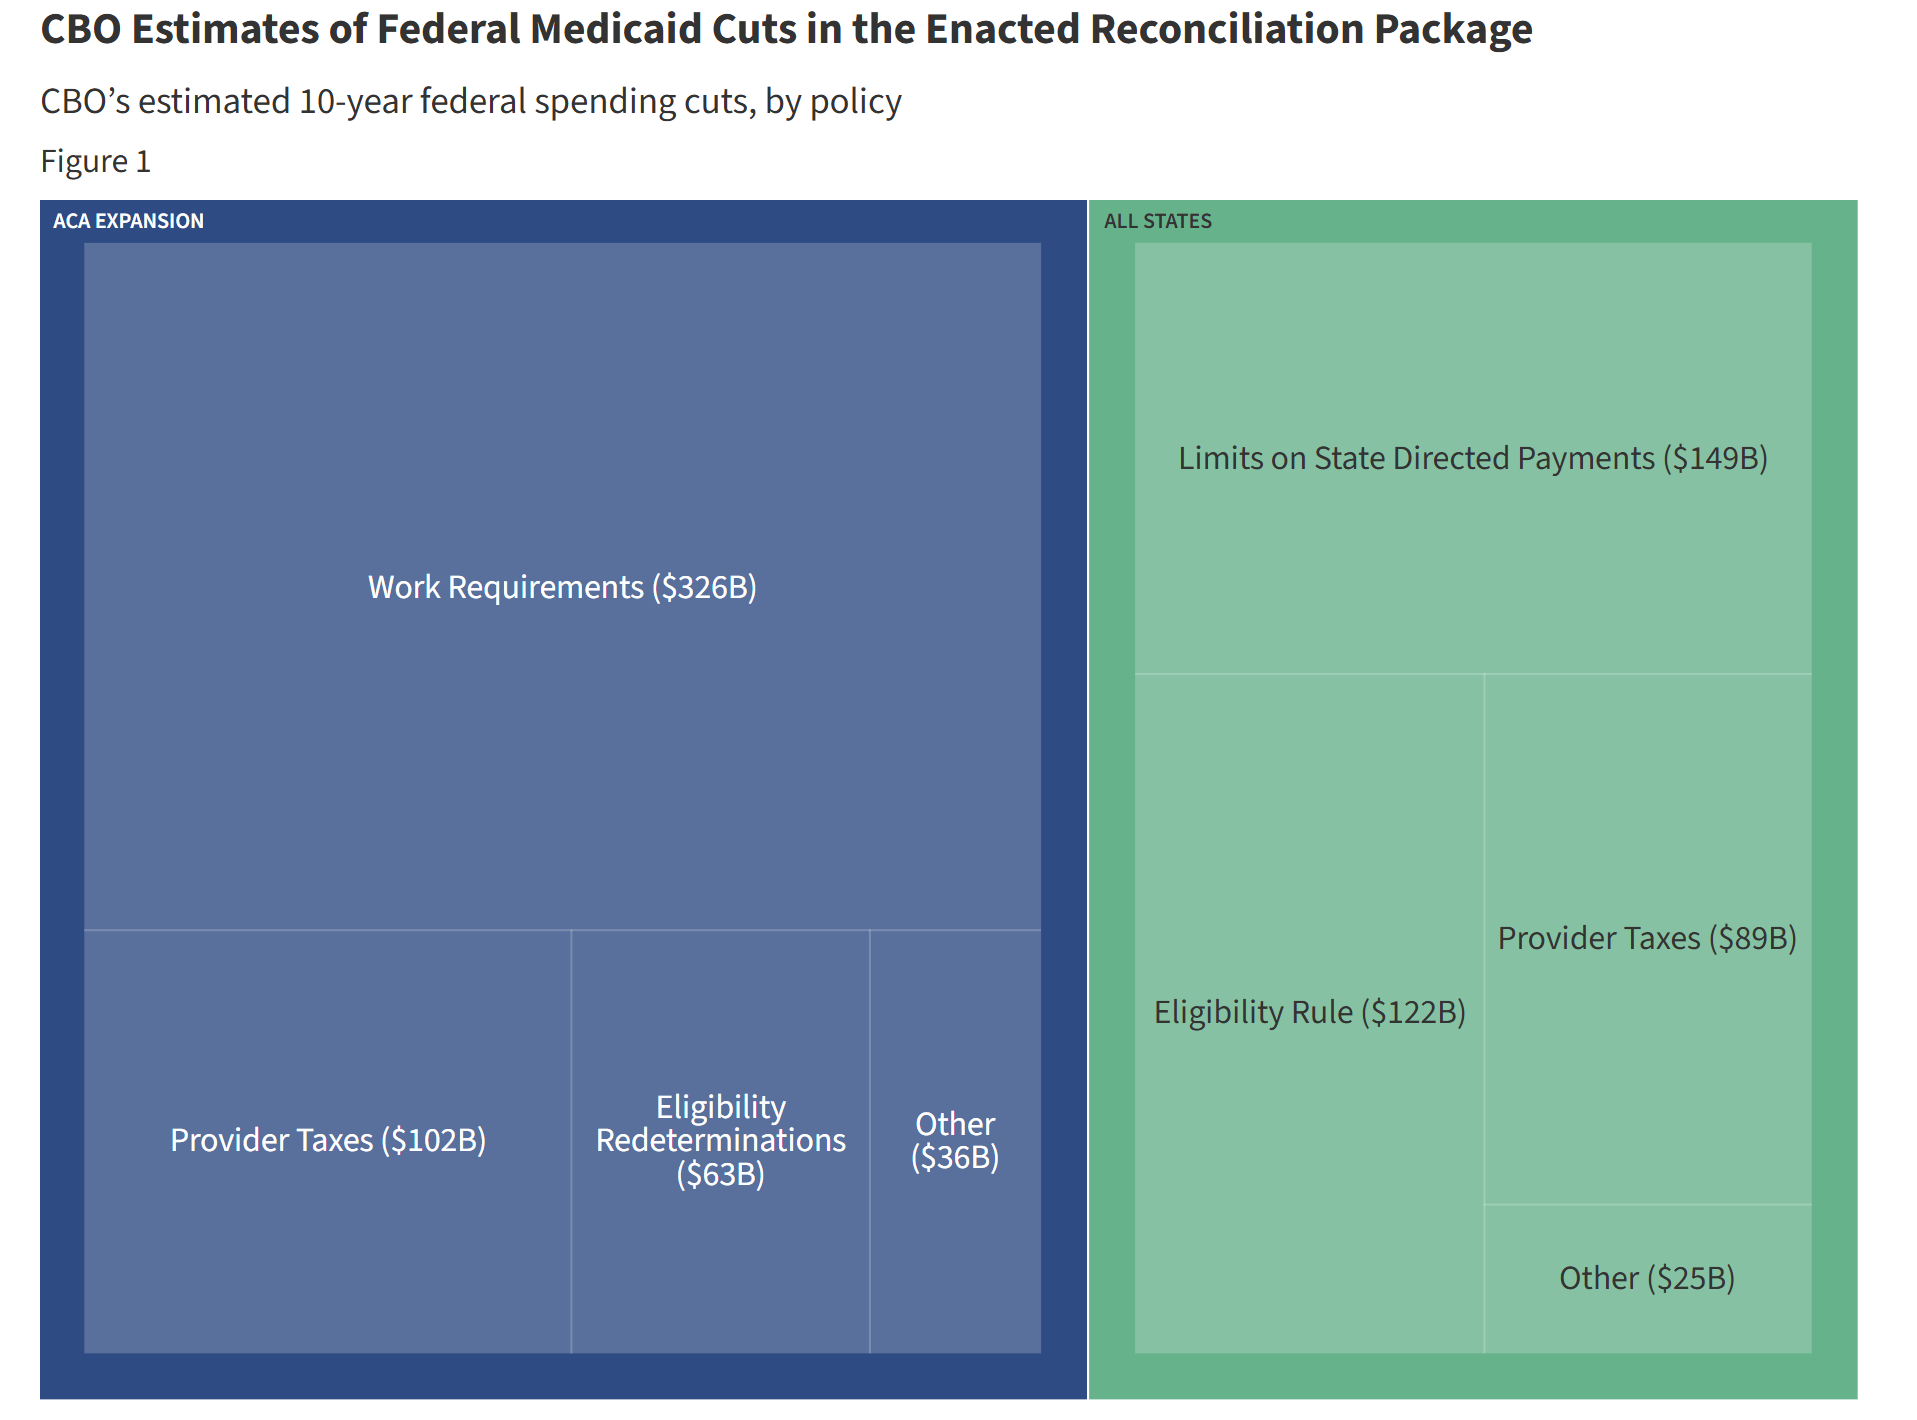
Trong nhiệm kỳ của Biden, chi tiêu và chuyển giao của chính phủ liên tục bơm thanh khoản vào nền kinh tế. Nhưng dưới “Big Beautiful Bill”, tốc độ tăng chi tiêu chậm lại.
Điều này có nghĩa là số tiền mà chính phủ bơm vào nền kinh tế đã giảm.
Hơn nữa, chính phủ đang rút tiền khỏi nền kinh tế thông qua thuế quan.
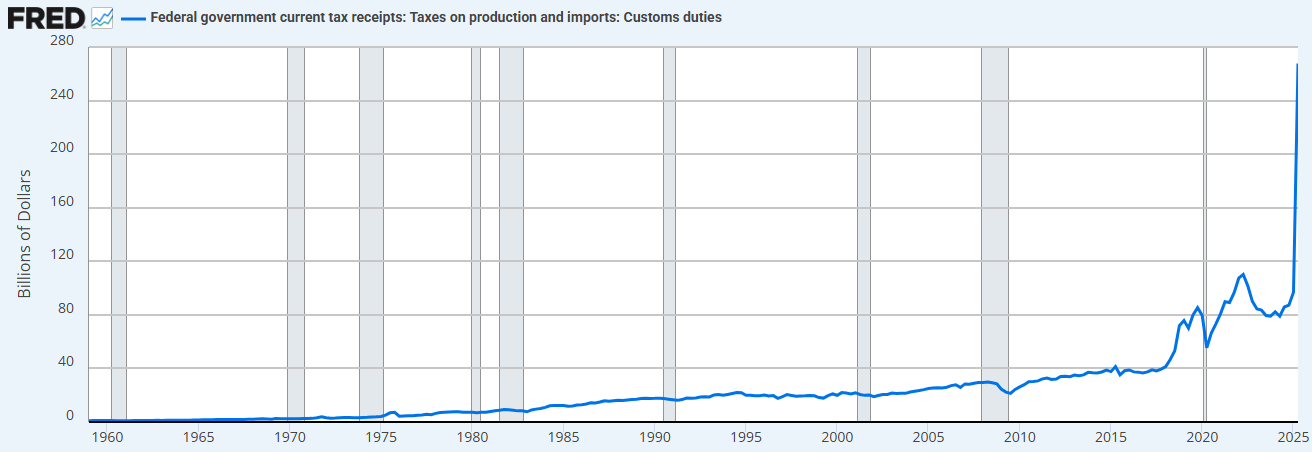
Sự kết hợp giữa hạn chế chi tiêu (so với chính phủ trước) và tăng thuế quan có nghĩa là Bộ Tài chính hiện đang hấp thụ thanh khoản thay vì cung cấp thanh khoản.
Đó là lý do tại sao chúng ta cần giảm lãi suất.
“Chúng ta sẽ tư nhân hóa lại nền kinh tế, hồi sinh khu vực tư nhân và thu hẹp khu vực công.” - Scott Bessent
2. “QE của Bộ Tài chính” (Treasury QE). Để tài trợ cho chi tiêu quá mức của Bộ Tài chính dưới thời Biden, chúng ta cũng đã chứng kiến một hình thức “nới lỏng định lượng” (QE) mới. Chúng ta có thể quan sát điều này ở đường màu đen bên dưới. “QE của Bộ Tài chính” cung cấp vốn cho chi tiêu chính phủ thông qua tín phiếu ngắn hạn thay vì trái phiếu dài hạn, từ đó hỗ trợ thị trường.
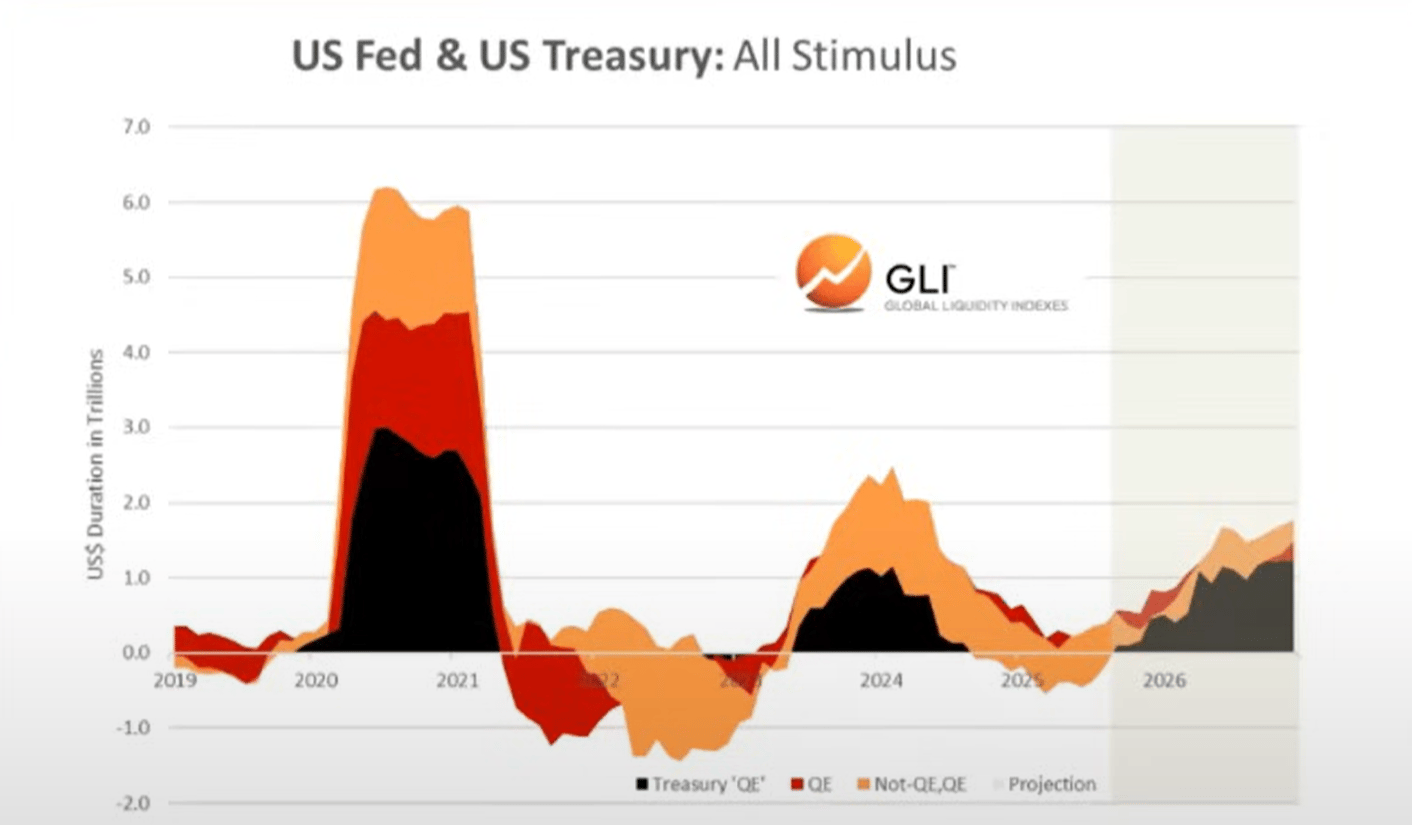
Chúng tôi cho rằng chính chi tiêu tài khóa và QE của Bộ Tài chính đã thúc đẩy sự hình thành “giao dịch mất giá” và “bong bóng mọi thứ” mà chúng ta chứng kiến trong vài năm qua.
Nhưng hiện tại chúng ta đang chuyển sang “nền kinh tế Trump”, nơi khu vực tư nhân tiếp nhận vai trò từ Bộ Tài chính.
Tương tự, đó cũng là lý do họ cần giảm lãi suất. Kích hoạt khu vực tư nhân thông qua các khoản vay ngân hàng.
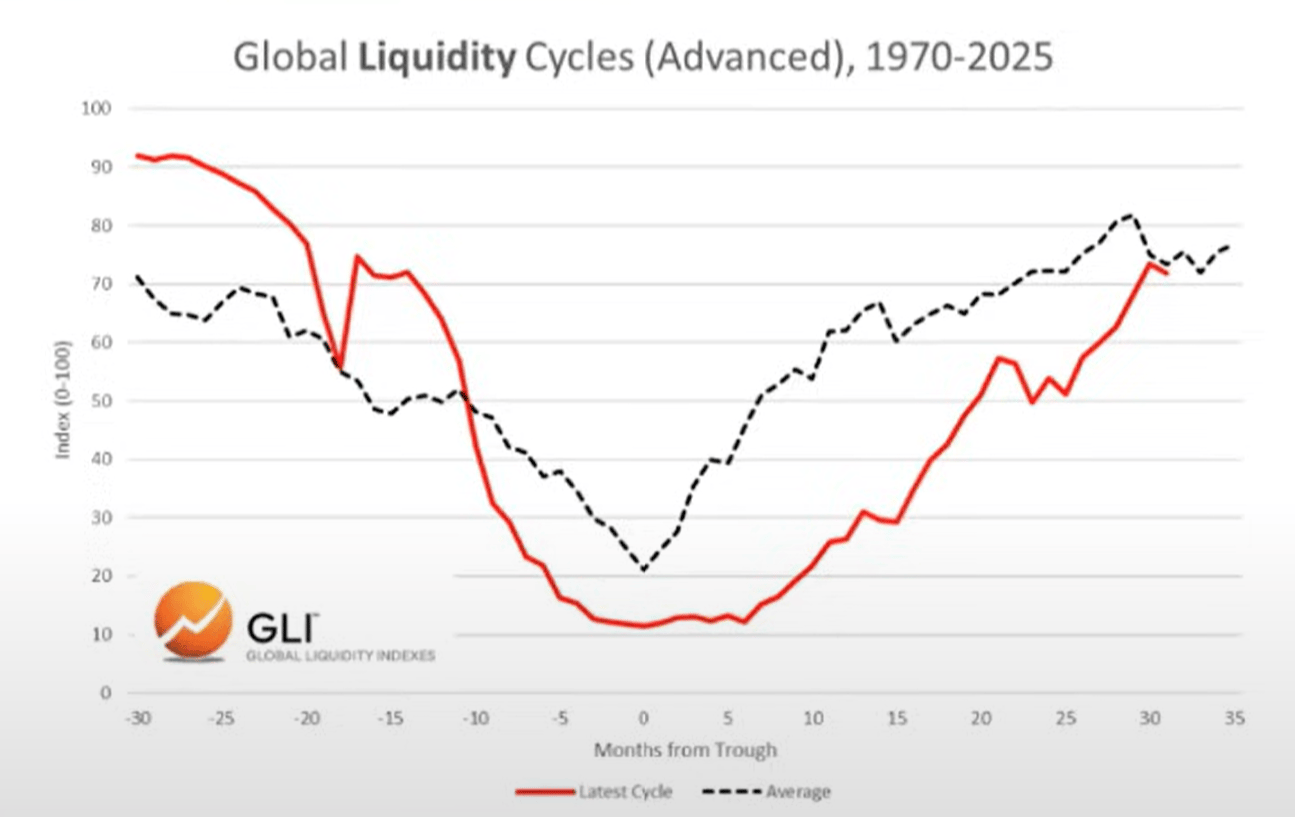
Khi chúng ta bước vào giai đoạn chuyển tiếp này, chu kỳ thanh khoản toàn cầu dường như đang đạt đỉnh…
Chu kỳ thanh khoản toàn cầu đang đạt đỉnh và suy giảm
Chu kỳ hiện tại so với chu kỳ trung bình
Bên dưới, chúng ta có thể quan sát sự so sánh giữa chu kỳ hiện tại (đường đỏ) và chu kỳ trung bình lịch sử kể từ năm 1970 (đường xám).
Phân bổ tài sản
Dựa trên công trình của ông Howell về Global Liquidity Index, chúng ta có thể quan sát chu kỳ thanh khoản điển hình và mức độ phù hợp của nó với phân bổ tài sản.
Hàng hóa thường là loại tài sản giảm giá cuối cùng, và đó chính là điều chúng ta đang thấy hôm nay (vàng, bạc, đồng, palladium).
Từ góc độ này, chu kỳ hiện tại trông rất điển hình.
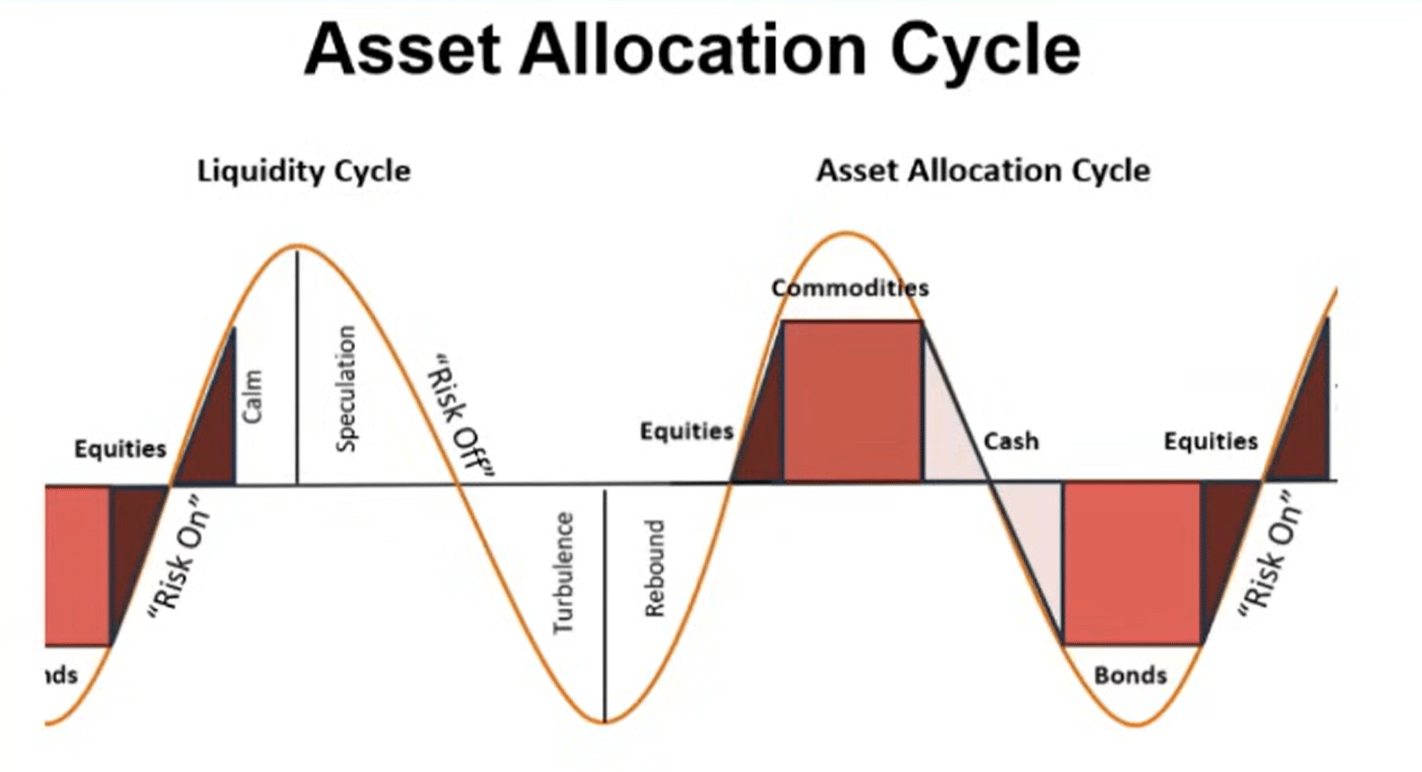
Vậy thì. Nếu thanh khoản thực sự đang đạt đỉnh, chúng tôi kỳ vọng các nhà đầu tư sẽ luân chuyển sang tiền mặt và trái phiếu khi môi trường thay đổi. Cần làm rõ là quá trình này vẫn chưa bắt đầu (thị trường vẫn còn “ưa thích rủi ro”).
Nợ và thanh khoản
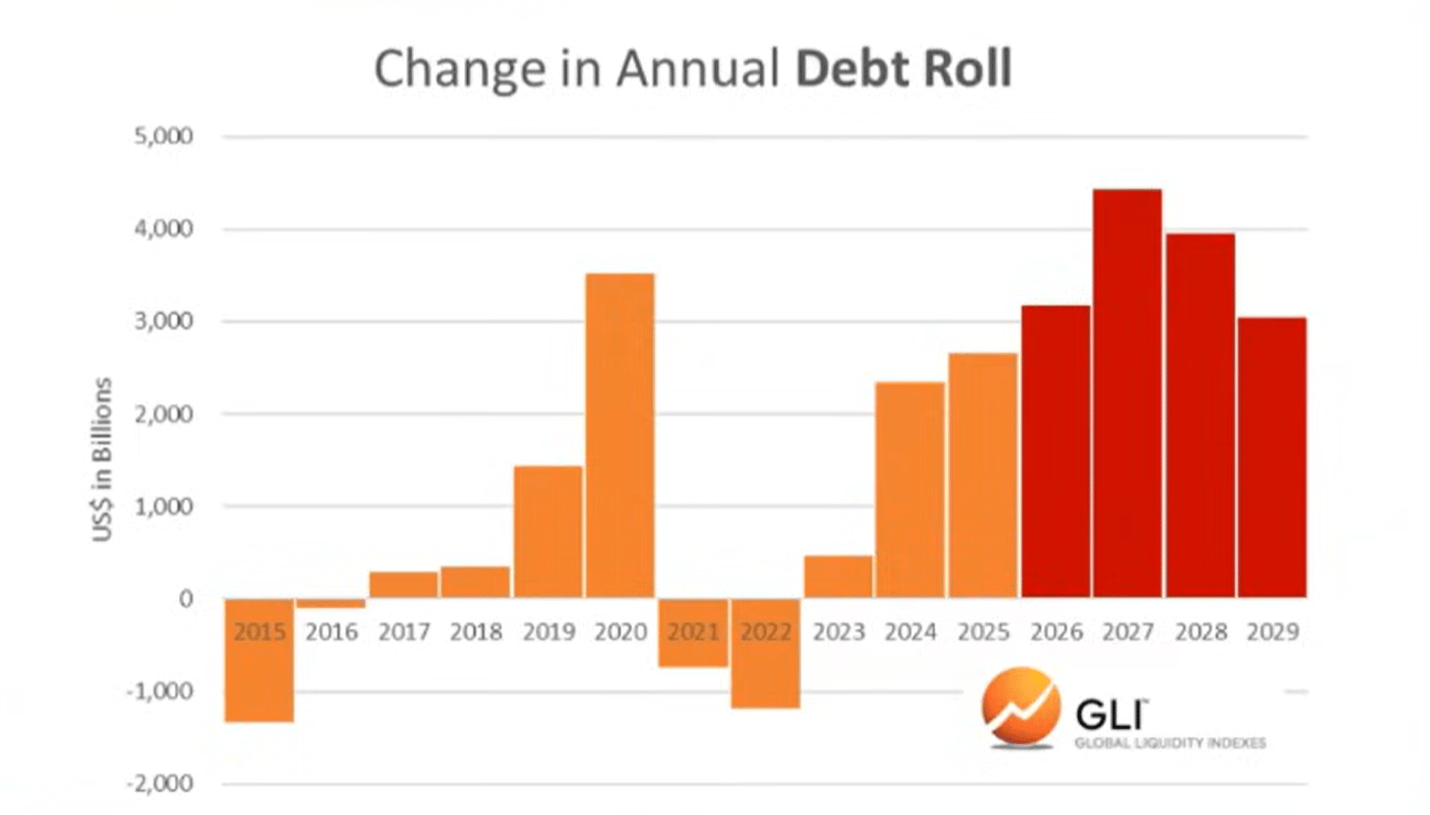
Theo Global Liquidity Index, tỷ lệ nợ trên thanh khoản của các nền kinh tế lớn đã chạm mức thấp nhất kể từ năm 1980 vào cuối năm ngoái. Hiện tại nó đang tăng lên và dự kiến sẽ tiếp tục tăng đến năm 2026.
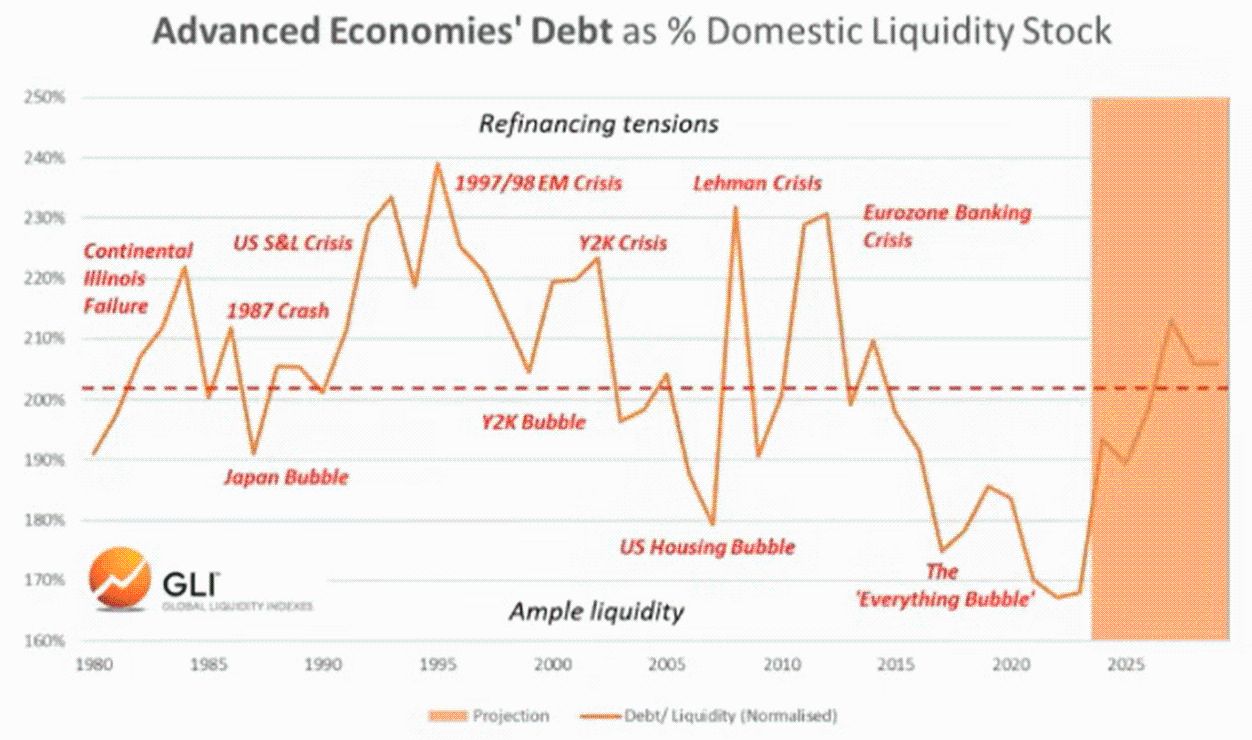
Sự gia tăng tỷ lệ nợ trên thanh khoản khiến việc phục vụ các khoản nợ chưa thanh toán trị giá hàng nghìn tỷ USD cần tái cấp vốn trở nên khó khăn hơn.
Bitcoin và thanh khoản toàn cầu
Đương nhiên, bitcoin trong hai chu kỳ vừa qua đã “dự báo” đỉnh của thanh khoản toàn cầu. Nói cách khác, bitcoin đạt đỉnh vài tháng trước khi thanh khoản đạt đỉnh và suy giảm, dường như đã dự đoán trước sự sụt giảm sau đó.
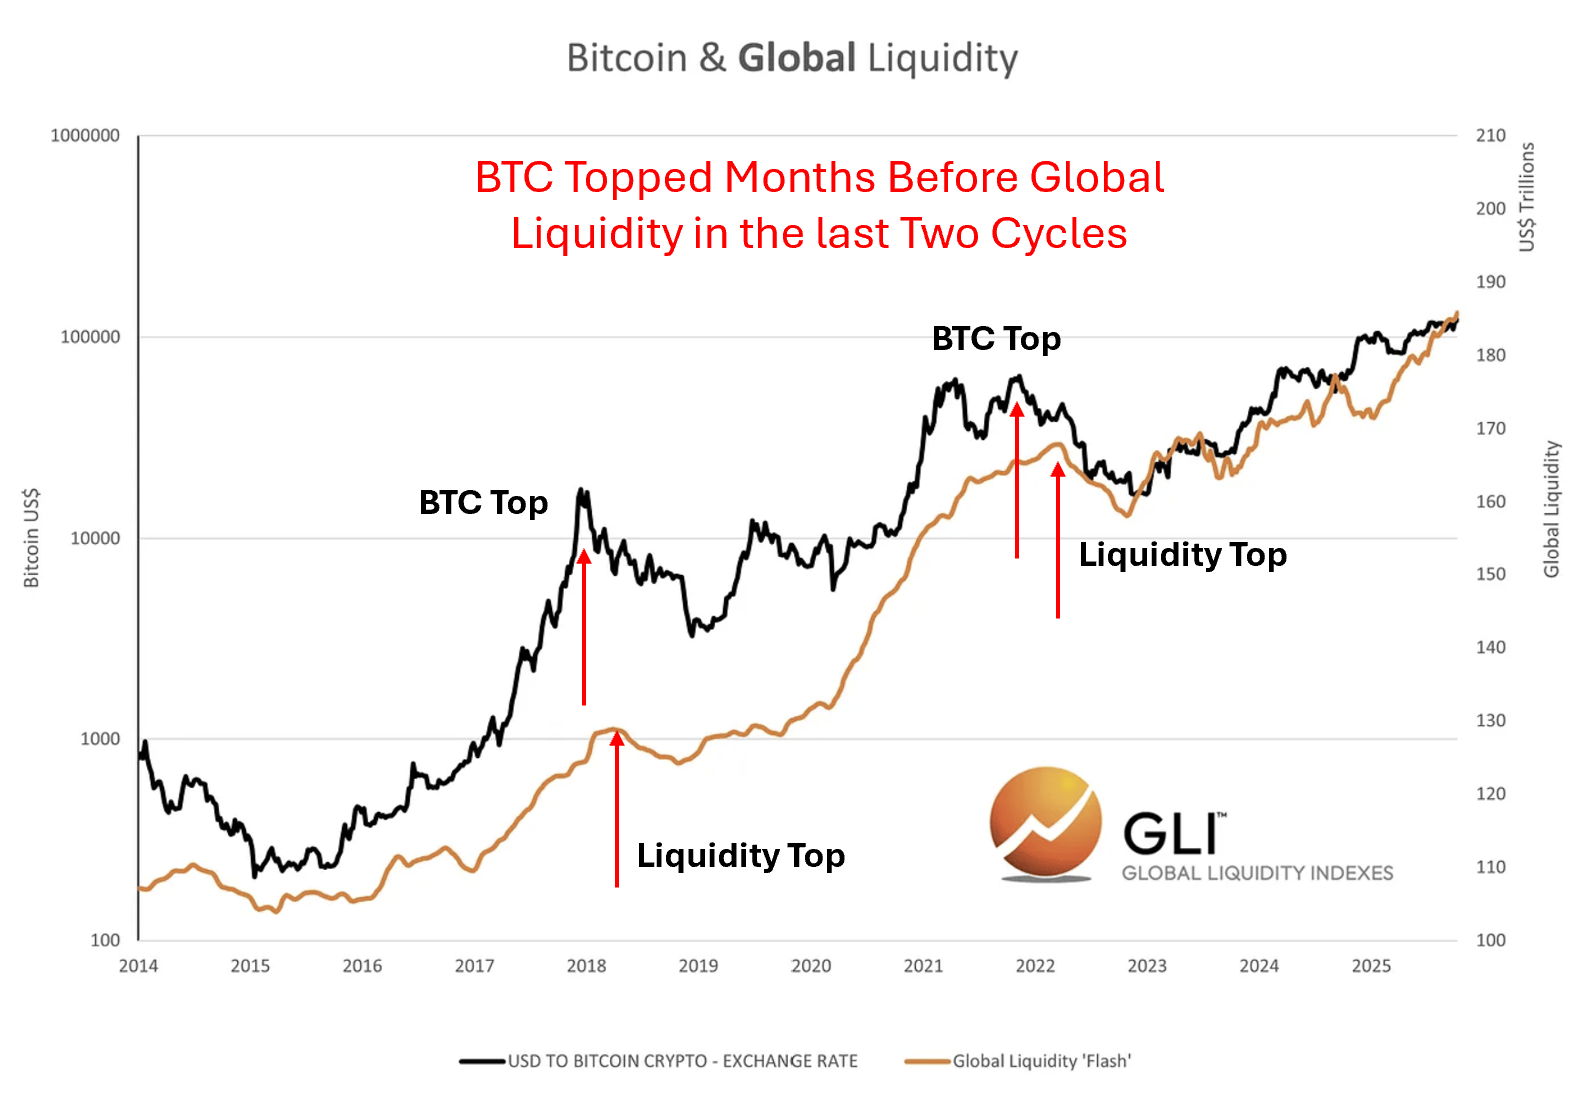
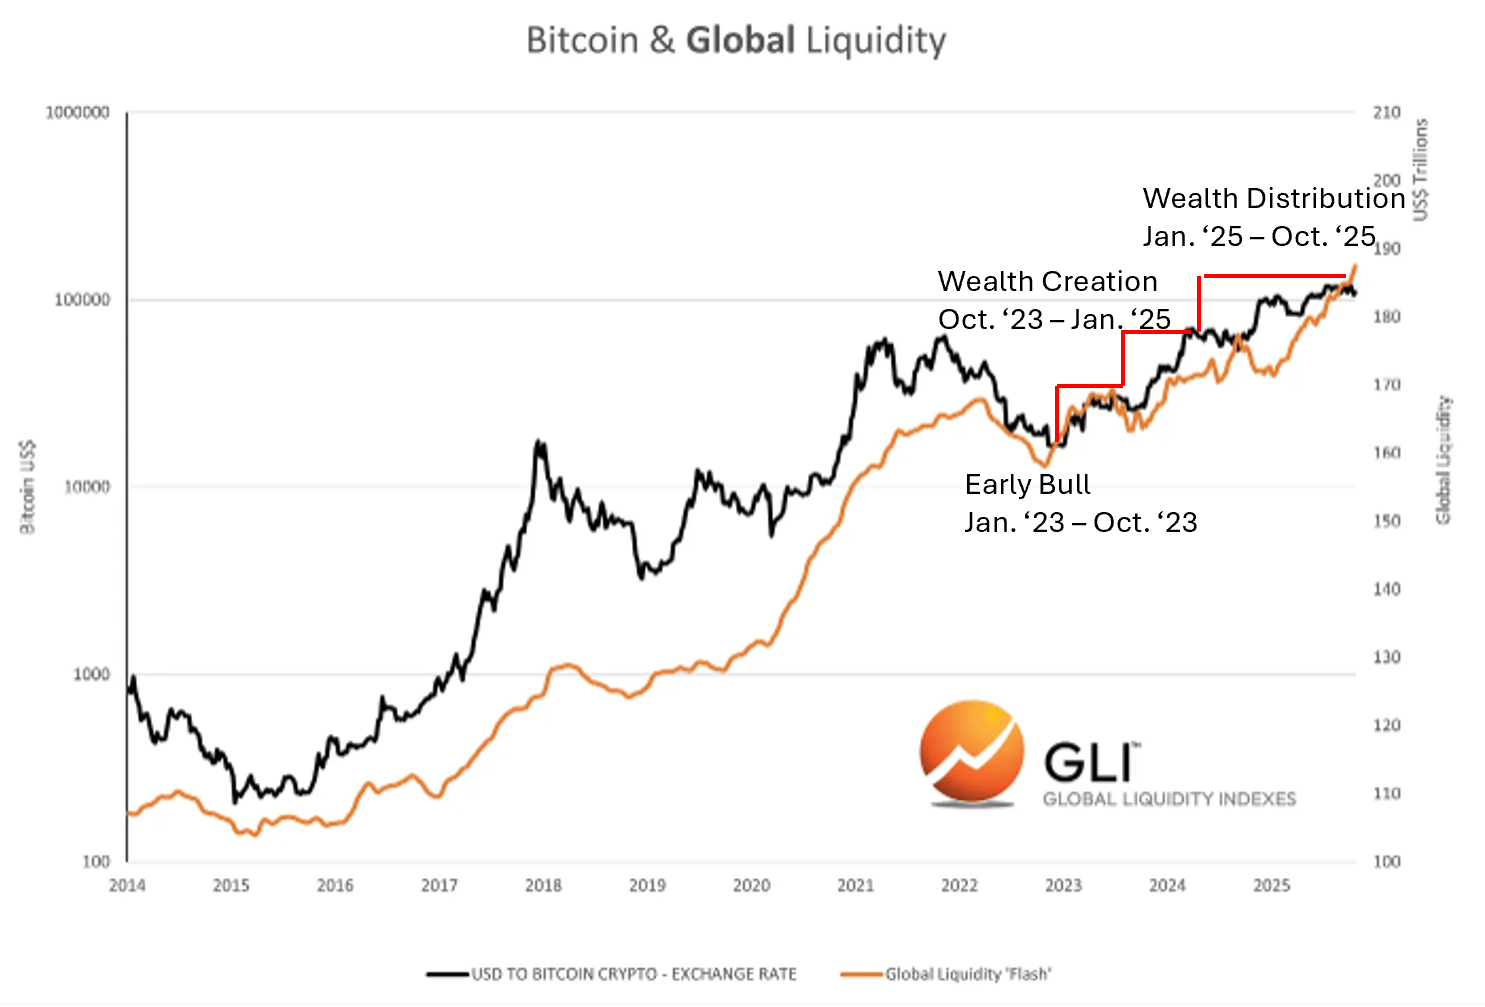
Chúng tôi không biết liệu điều này có đang xảy ra ngay lúc này hay không. Nhưng chúng tôi thực sự biết rằng chu kỳ tiền mã hóa luôn bám sát chu kỳ thanh khoản.
Mức độ phù hợp với chu kỳ tiền mã hóa
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Hai tuần trước "chỉ đúng đỉnh" của Deutsche Bank: Cổ phiếu công nghệ còn phải "giảm thêm 5%" so với "đáy xu hướng dài hạn"
Hai tuần trước, Deutsche Bank đã hạ xếp hạng cổ phiếu công nghệ Mỹ và nhóm cổ phiếu tăng trưởng lớn, sau đó cổ phiếu công nghệ đã kém hơn 12 điểm phần trăm so với các thành phần còn lại của S&P 500. Tuy nhiên, Deutsche Bank chỉ ra rằng cổ phiếu công nghệ vẫn còn khoảng 5 điểm phần trăm nữa mới chạm đáy kênh xu hướng dài hạn. Vị thế của các tổ chức suy giảm nhanh chóng, dòng tiền bắt đáy trị giá 30 tỷ USD bắt đầu có dấu hiệu rút ra. Sắp tới, kết quả báo cáo tài chính, dòng tiền và các rủi ro bên ngoài sẽ quyết định liệu điều chỉnh sẽ dừng lại ở sự luân chuyển mang tính cấu trúc hay không.

Goldman Sachs cảnh báo: Dù Fed có tăng lãi suất vào tháng 12 hay không, thị trường có thể đều chưa sẵn sàng.
Goldman Sachs vẫn coi việc tăng lãi suất vào tháng 12 là kịch bản cơ bản, nhưng thị trường định giá việc tăng lãi suất khoảng 90%, và khó khăn trong việc tính lại đầy đủ 25 điểm cơ bản đang gia tăng. Đồng thời, chi tiêu vốn cho AI dự kiến sẽ đạt 1,6 nghìn tỷ USD vào năm 2027, nhu cầu tài trợ nợ và rủi ro lạm phát năng lượng vẫn chưa giảm, chênh lệch tín dụng liên quan đến AI cũng đã mở rộng lên mức cao nhất trong năm, và xu hướng lợi suất trái phiếu kho bạc Mỹ vẫn bị kéo qua lại bởi các lực lượng tăng và giảm.

Khi nào giao dịch AI sẽ ngừng giảm? Thị trường đang chú ý đến "tình thế tiến thoái lưỡng nan của tù nhân" đằng sau "phát hành trái phiếu khổng lồ" của Meta
Barclays cho rằng, các ông lớn AI đua nhau huy động vốn sớm tạo ra "tình thế tiến thoái lưỡng nan của tù nhân", việc phát hành trái phiếu tập thể sẽ đẩy chi phí tài chính tăng cao và hạn chế việc thu hẹp chênh lệch tín dụng. Khi rủi ro trái phiếu xếp hạng thấp gia tăng và sự phân hóa tín nhiệm của các tổ chức phát hành AI ngày càng rõ nét, việc nguồn cung vốn có thể được thị trường hấp thụ hay không sẽ trở thành yếu tố then chốt để nhận định liệu giao dịch AI có ổn định trở lại hay không.

Sau khi các quỹ phòng hộ bán tháo kỷ lục, Goldman Sachs khuyên nên bắt đáy: "Lựa chọn" phân bổ AI, nhưng thiếu tự tin
Các quỹ phòng hộ đã giảm đòn bẩy trong 7 trên 8 ngày giao dịch gần đây, với tỷ lệ đòn bẩy ròng xuống mức thấp nhất trong một năm. Chuyên gia chiến lược Louis Miller của Goldman Sachs cho rằng, việc giảm tiếp xúc động lực, giá cổ phiếu điều chỉnh mạnh và dự báo lợi nhuận ổn định của các ông lớn AI đã tạo ra cơ hội mua vào cho một số tài sản. Tuy nhiên, Pasquariello thừa nhận rằng có "ít niềm tin" vào xu hướng thị trường, lợi nhuận từ chi tiêu vốn vẫn còn nghi vấn, và Goldman Sachs khuyến nghị lựa chọn bố trí AI một cách có chọn lọc.

Giá tiền điện tử
Thêm


