
Datenanalyse: Geht die globale Liquidität zur Neige?

Autor: Michael Nadeau
Übersetzung: Baihua Blockchain
Die Zeit nach der Pandemie war stets von einer fiskalischen Dominanz geprägt – einer von Staatsdefiziten und der Ausgabe kurzfristiger Staatsanleihen getriebenen Wirtschaft, in der die Liquidität trotz hoher Zinssätze der Federal Reserve auf hohem Niveau blieb.
Heute treten wir in eine Phase ein, die vom privaten Sektor dominiert wird. Im Vergleich zur vorherigen Regierung zieht das Finanzministerium durch Zölle und Ausgabenkürzungen Liquidität aus dem Markt ab.
Deshalb müssen die Zinssätze gesenkt werden.
Wir analysieren den aktuellen Zyklus aus der Perspektive der globalen Liquidität, um hervorzuheben, warum die aktuelle Runde des „Devaluierungshandels“ sich dem Ende zuneigt.
Geht die fiskalische Dominanz zu Ende?
Wir wollen immer dann „am Tiefpunkt kaufen“, wenn alle anderen „dem Trend hinterherlaufen“.
Deshalb haben uns die jüngsten Diskussionen über den „Devaluierungshandel“ besonders aufmerksam gemacht.
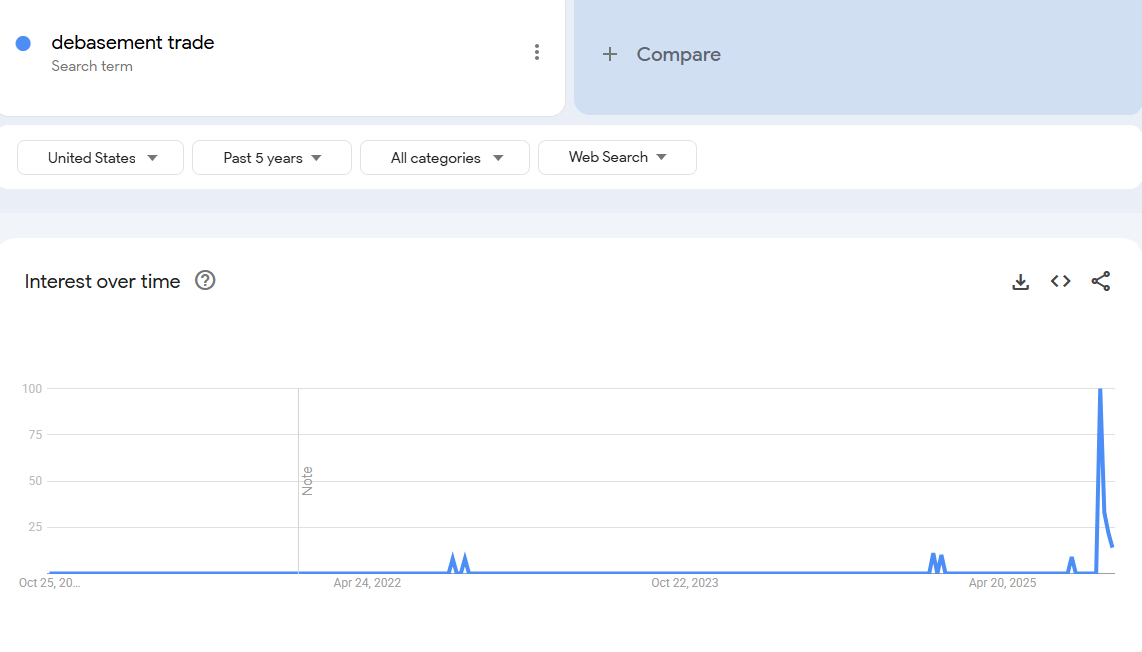
Unserer Meinung nach war der richtige Zeitpunkt, sich für den „Devaluierungshandel“ zu interessieren, vor einigen Jahren. Damals lag der Bitcoin-Preis bei 25.000 US-Dollar, der Goldpreis bei 2.000 US-Dollar. Außer Krypto- und Makroanalysten sprach niemand darüber.
Aus unserer Sicht ist dieses „Trade“ im Wesentlichen abgeschlossen.
Unsere Aufgabe ist es daher, die Bedingungen zu verstehen, die es geschaffen haben, und ob diese Bedingungen weiterhin bestehen werden.
Was hat diesen Handel angetrieben? Unserer Meinung nach sind es vor allem zwei Faktoren.
1. Ausgaben des Finanzministeriums. Während der Biden-Regierung wurden massive Haushaltsdefizite umgesetzt.
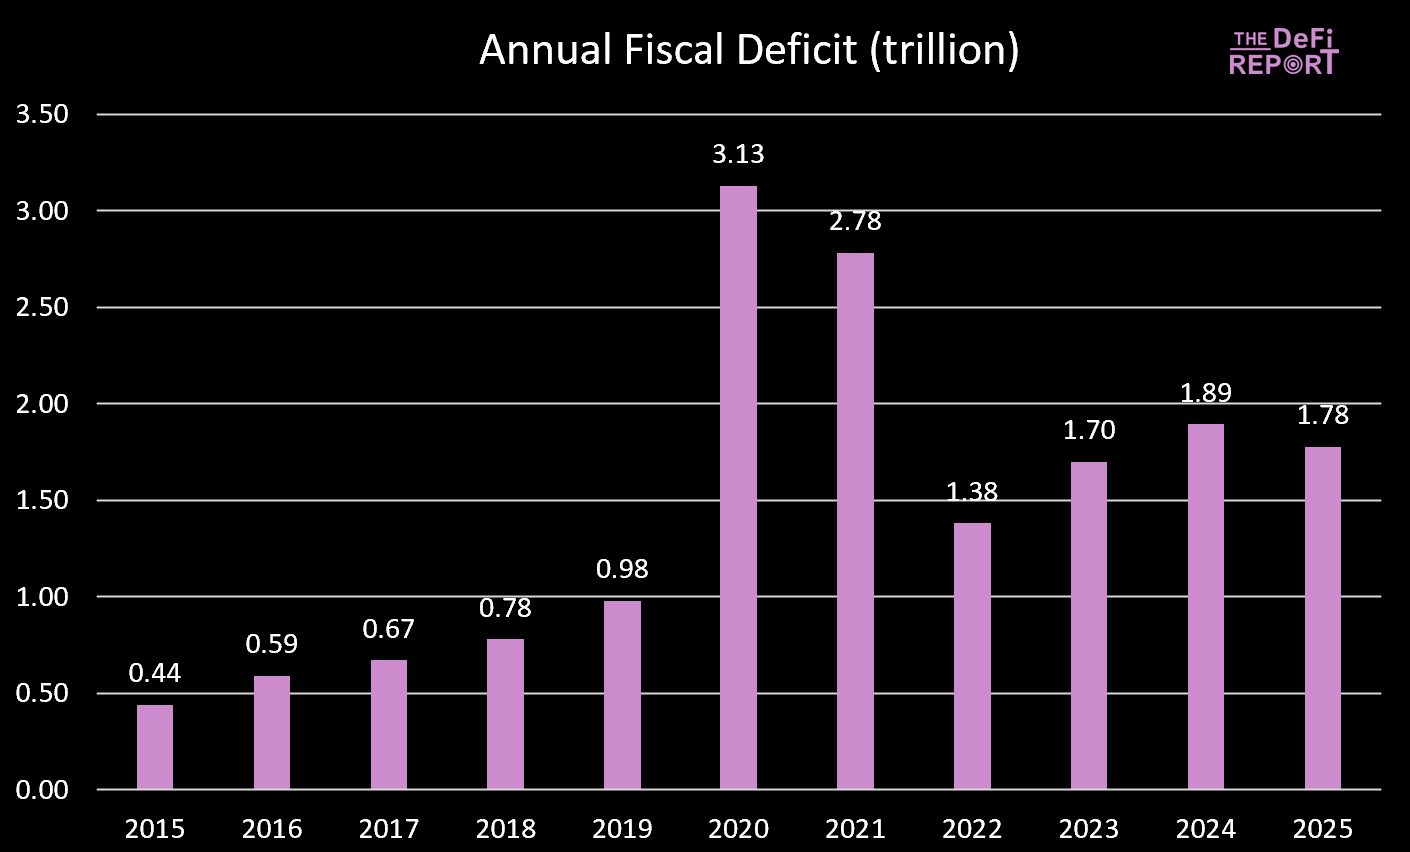
Das Haushaltsjahr 2025 ist gerade zu Ende gegangen, das Defizit ist leicht gesunken – hauptsächlich aufgrund gestiegener Steuereinnahmen (Zölle) und nicht wegen geringerer Ausgaben. Es wird jedoch erwartet, dass der „Big Beautiful Bill“ durch Kürzungen bei Medicaid und dem Supplemental Nutrition Assistance Program (SNAP) Ausgabenkürzungen umsetzt.
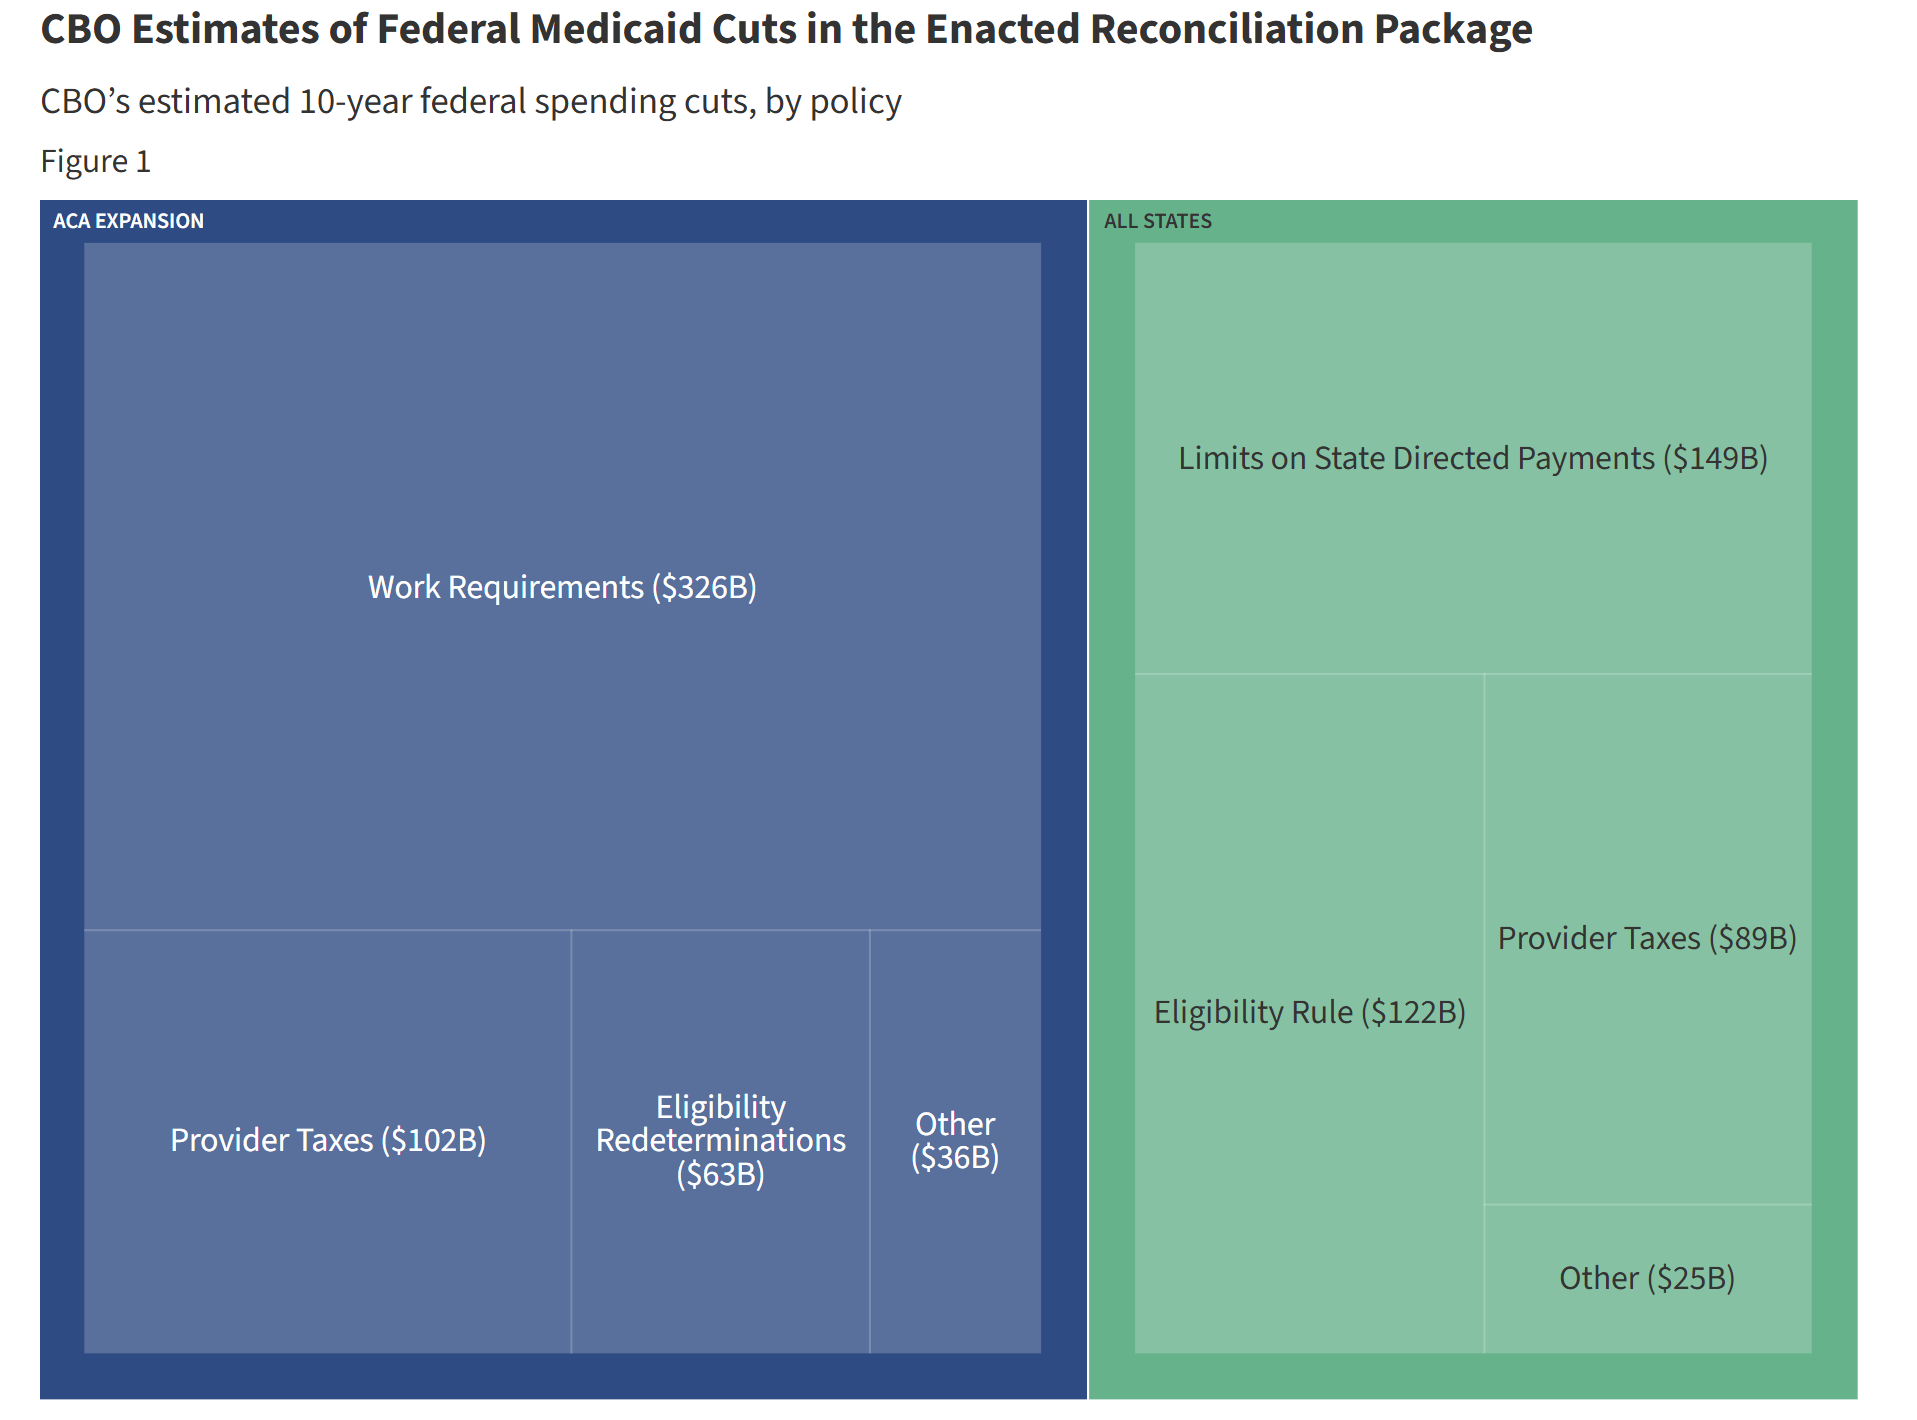
Während der Amtszeit von Biden haben Staatsausgaben und Transferzahlungen der Wirtschaft kontinuierlich Liquidität zugeführt. Unter dem „Big Beautiful Bill“ verlangsamt sich jedoch das Ausgabenwachstum.
Das bedeutet, dass weniger Geld vom Staat in die Wirtschaft gepumpt wird.
Außerdem zieht die Regierung durch Zölle Geld aus der Wirtschaft ab.
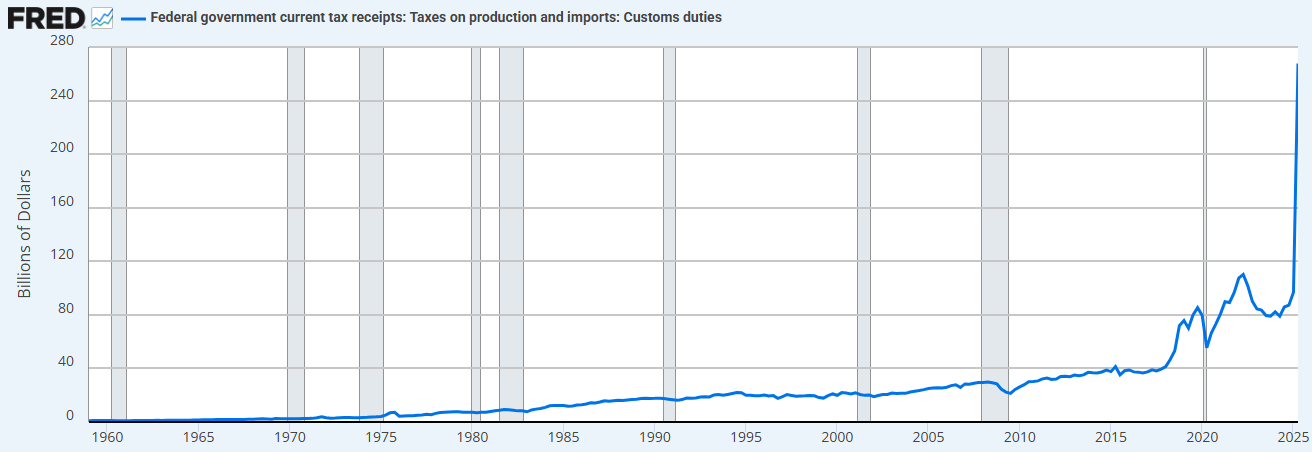
Die Kombination aus Ausgabenkürzungen (im Vergleich zur vorherigen Regierung) und steigenden Zöllen bedeutet, dass das Finanzministerium jetzt Liquidität absorbiert, statt sie bereitzustellen.
Das ist der Grund, warum wir Zinssenkungen brauchen.
„Wir werden die Wirtschaft reprivatisieren, den privaten Sektor wiederbeleben und den Staatssektor verkleinern.“ – Scott Bessent
2. „Treasury QE“ (Quantitative Lockerung durch das Finanzministerium). Um die übermäßigen Ausgaben des Finanzministeriums während der Biden-Regierung zu finanzieren, sahen wir auch eine neue Form der „Quantitativen Lockerung“ (QE). Dies lässt sich unten (schwarze Linie) beobachten. Das „Treasury QE“ finanzierte die Staatsausgaben durch kurzfristige Anleihen statt durch langfristige Anleihen und stützte so den Markt.
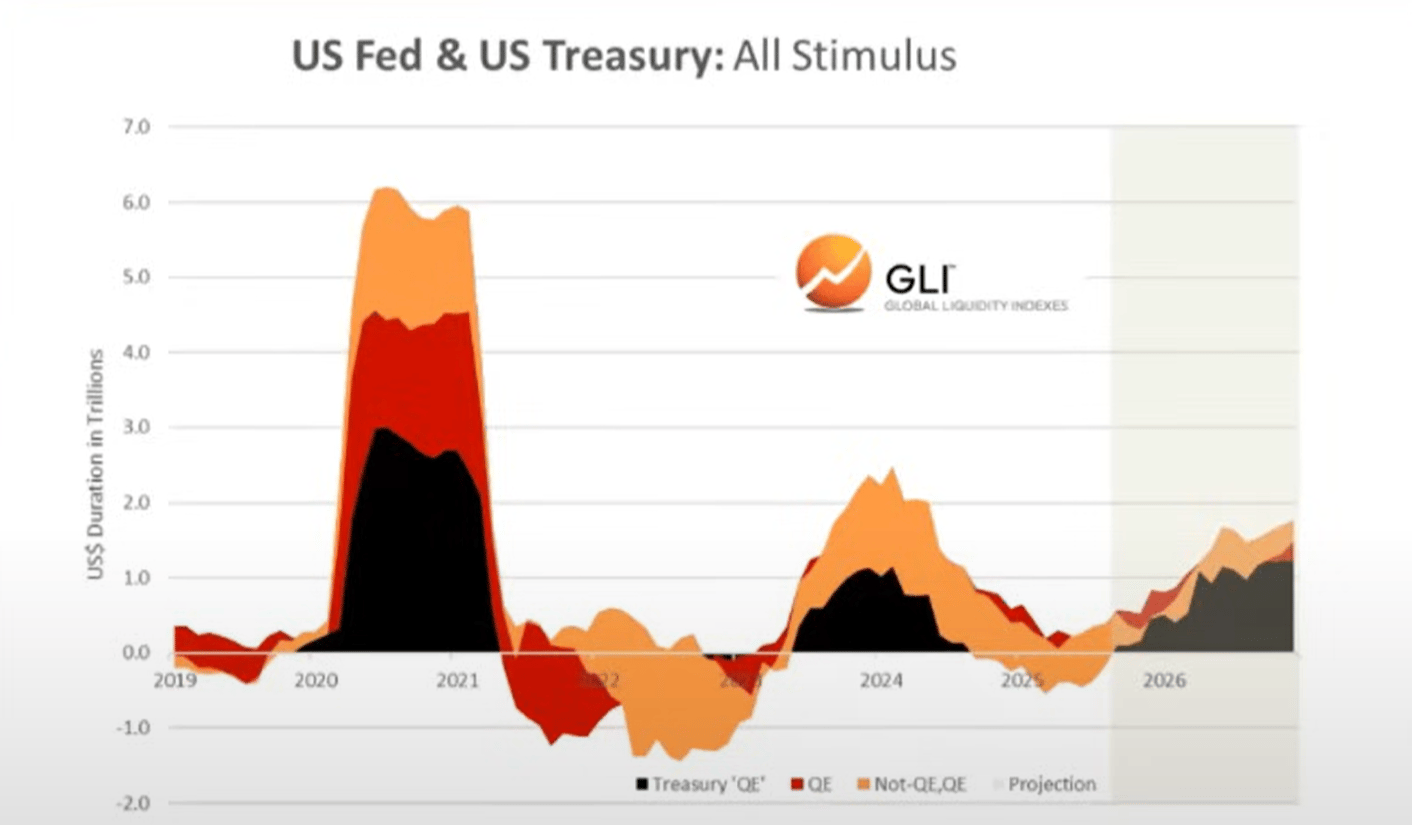
Wir glauben, dass gerade die Staatsausgaben und das Treasury QE den „Devaluierungshandel“ und die „Everything Bubble“ der letzten Jahre angetrieben haben.
Doch jetzt vollzieht sich der Wandel hin zur „Trump Economy“, in der der private Sektor den Staffelstab vom Finanzministerium übernimmt.
Auch das ist ein Grund, warum Zinssenkungen notwendig sind: um den privaten Sektor durch Bankkredite zu stimulieren.
Während wir in diese Übergangsphase eintreten, scheint der globale Liquiditätszyklus seinen Höhepunkt zu erreichen…
Der globale Liquiditätszyklus erreicht seinen Höhepunkt und kehrt um
Aktueller Zyklus vs. Durchschnittszyklus
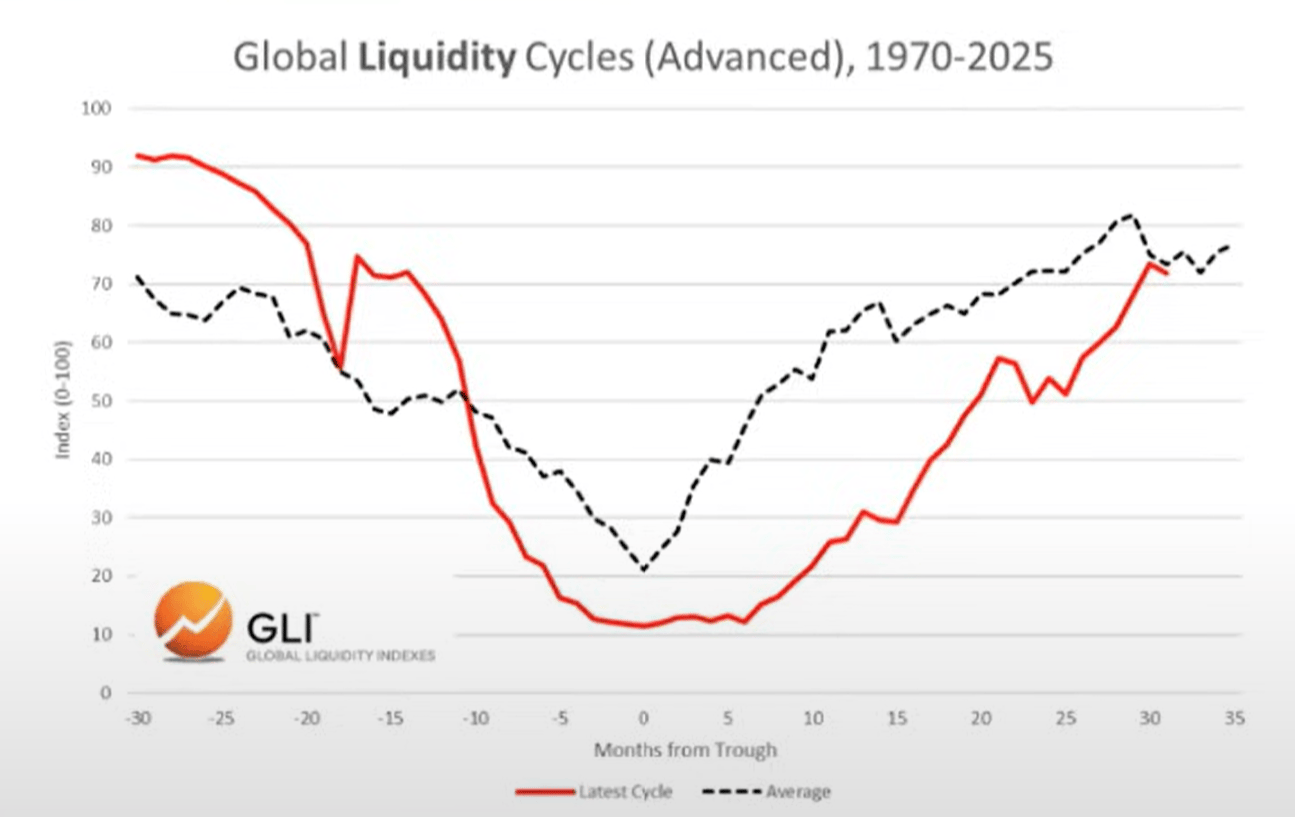
Unten sehen wir den aktuellen Zyklus (rote Linie) im Vergleich zum historischen Durchschnittszyklus seit 1970 (graue Linie).
Asset Allocation
Basierend auf der Arbeit von Mr. Howell zum Global Liquidity Index können wir typische Liquiditätszyklen und deren Übereinstimmung mit der Asset Allocation beobachten.
Rohstoffe sind in der Regel die letzten Vermögenswerte, die fallen – genau das sehen wir heute (Gold, Silber, Kupfer, Palladium).
Aus dieser Perspektive sieht der aktuelle Zyklus sehr typisch aus.
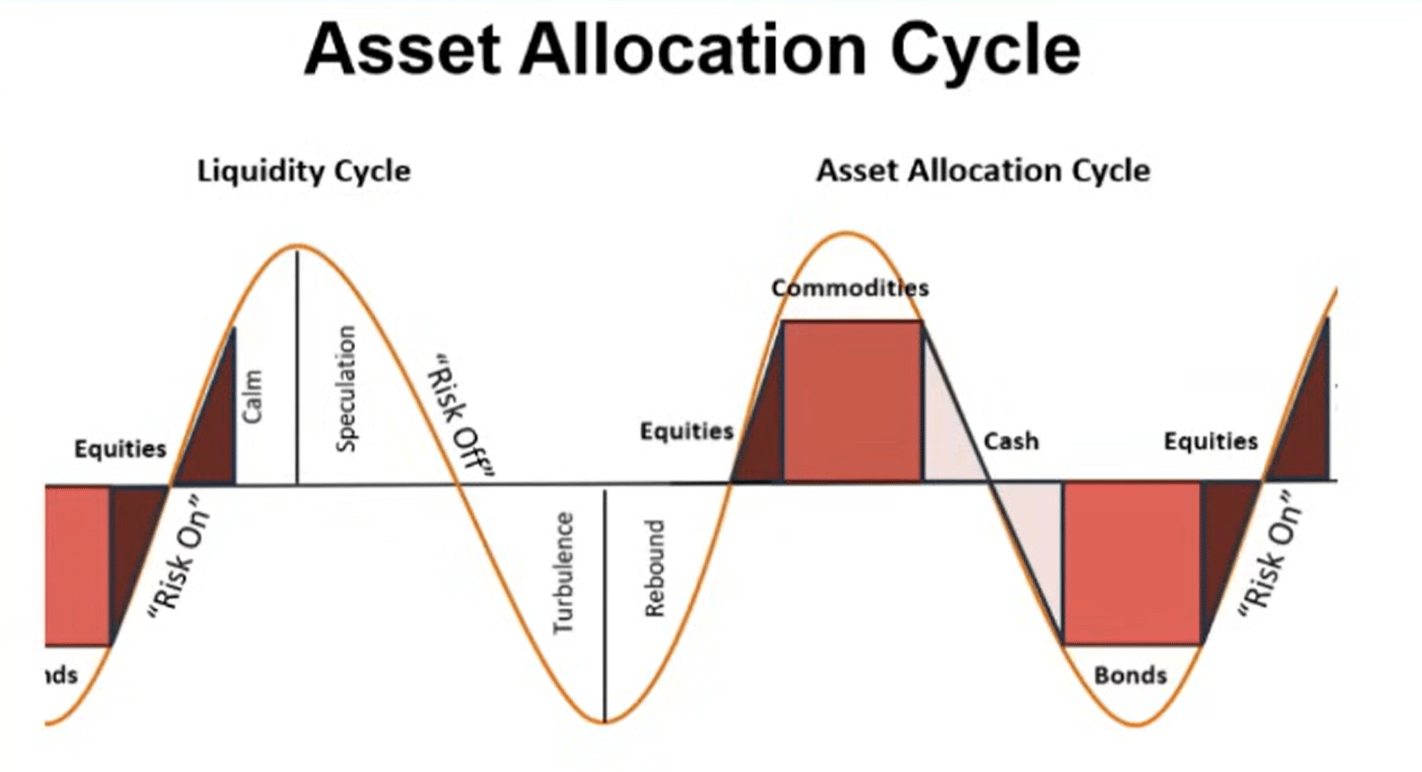
Wenn die Liquidität tatsächlich ihren Höhepunkt erreicht, erwarten wir, dass Investoren mit dem Wandel der Rahmenbedingungen in Bargeld und Anleihen umschichten. Klar ist: Dieser Prozess hat noch nicht begonnen (der Markt bleibt „risikofreudig“).
Schulden und Liquidität
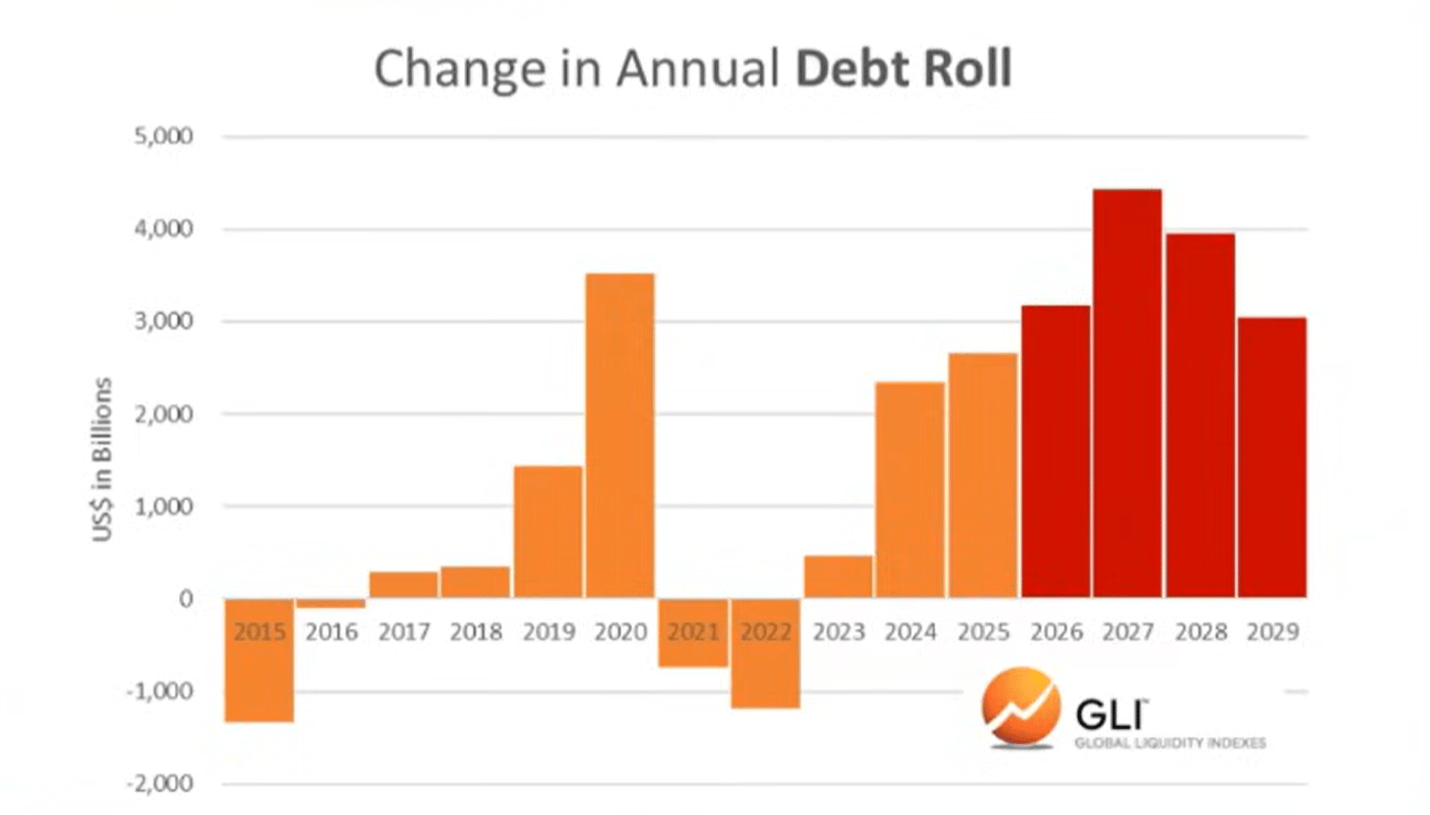
Laut Global Liquidity Index erreichte das Verhältnis von Schulden zu Liquidität in den wichtigsten Volkswirtschaften Ende letzten Jahres den niedrigsten Stand seit 1980. Es steigt nun wieder an und wird voraussichtlich bis 2026 weiter steigen.
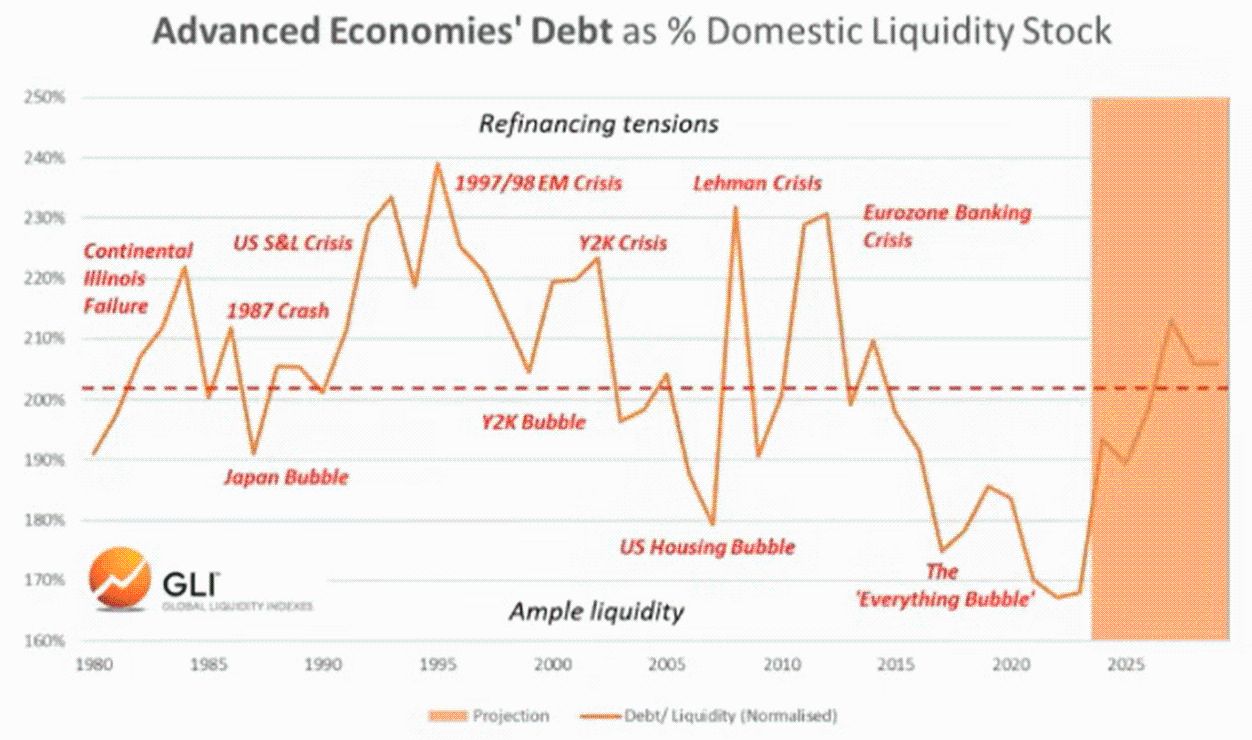
Der Anstieg des Verhältnisses von Schulden zu Liquidität erschwert die Bedienung von Billionen an zu refinanzierenden ausstehenden Schulden.
Bitcoin und globale Liquidität
Natürlich hat Bitcoin in den letzten beiden Zyklen das Top der globalen Liquidität „vorweggenommen“. Mit anderen Worten: Bitcoin erreichte seinen Höchststand einige Monate vor dem Höhepunkt der Liquidität und schien den anschließenden Rückgang zu antizipieren.
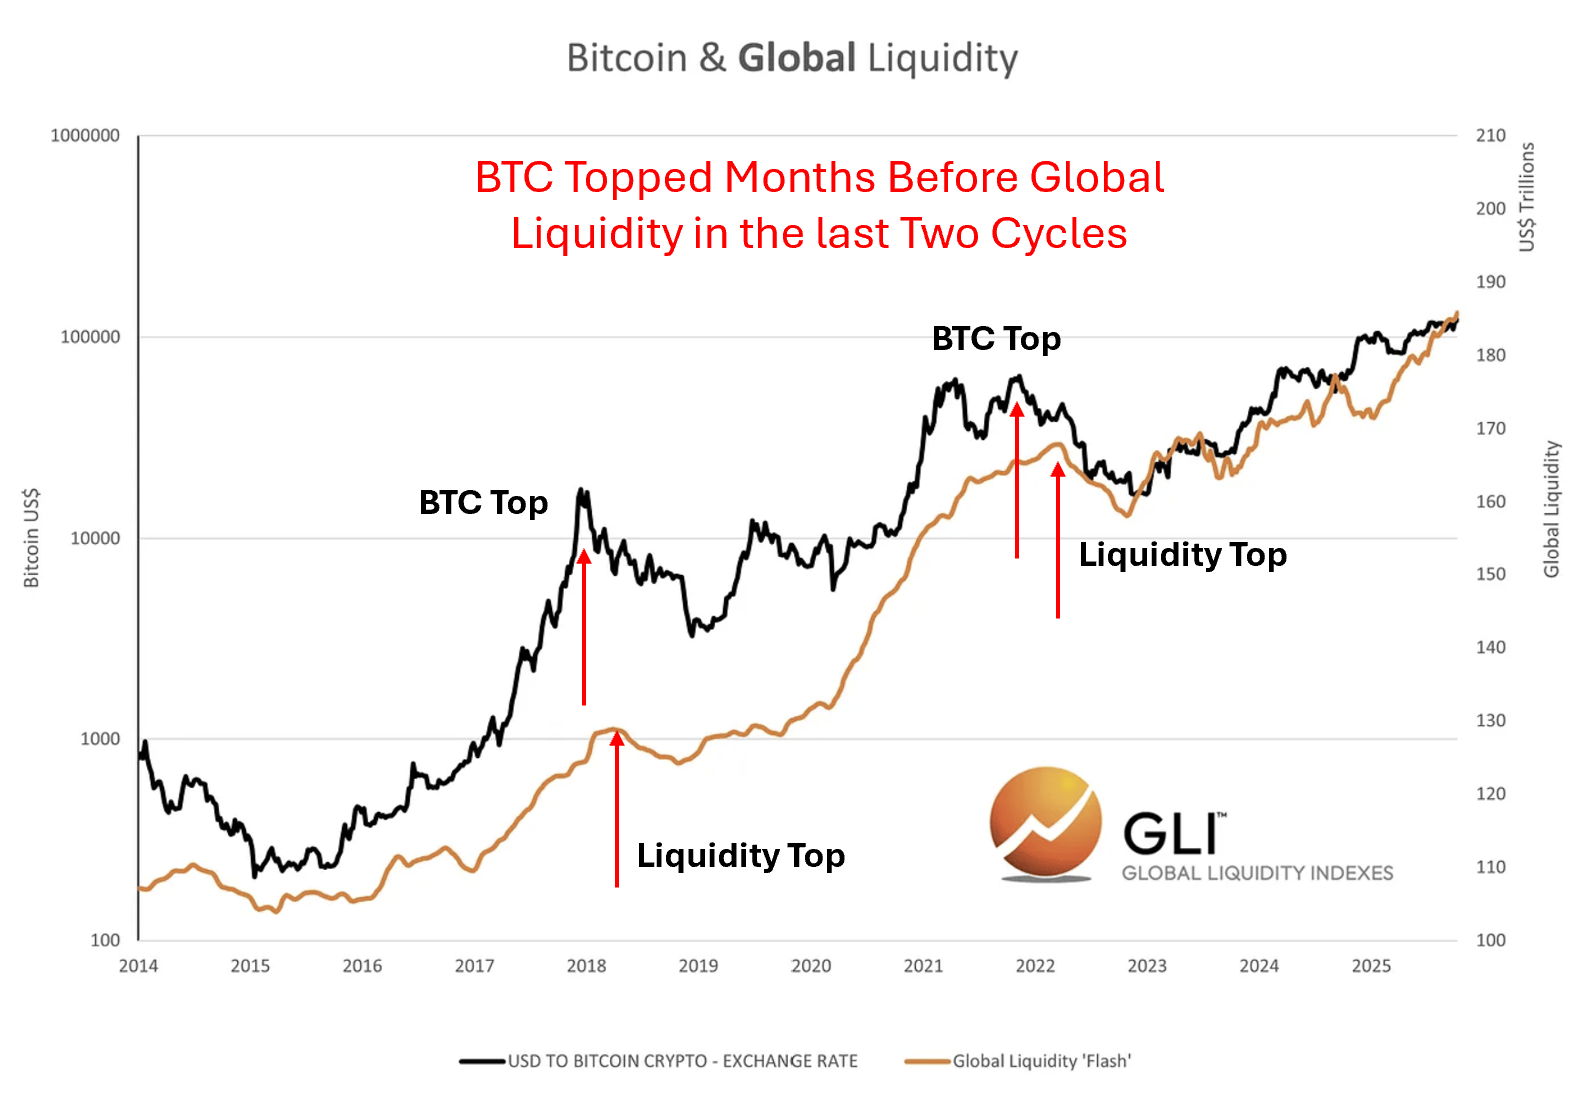
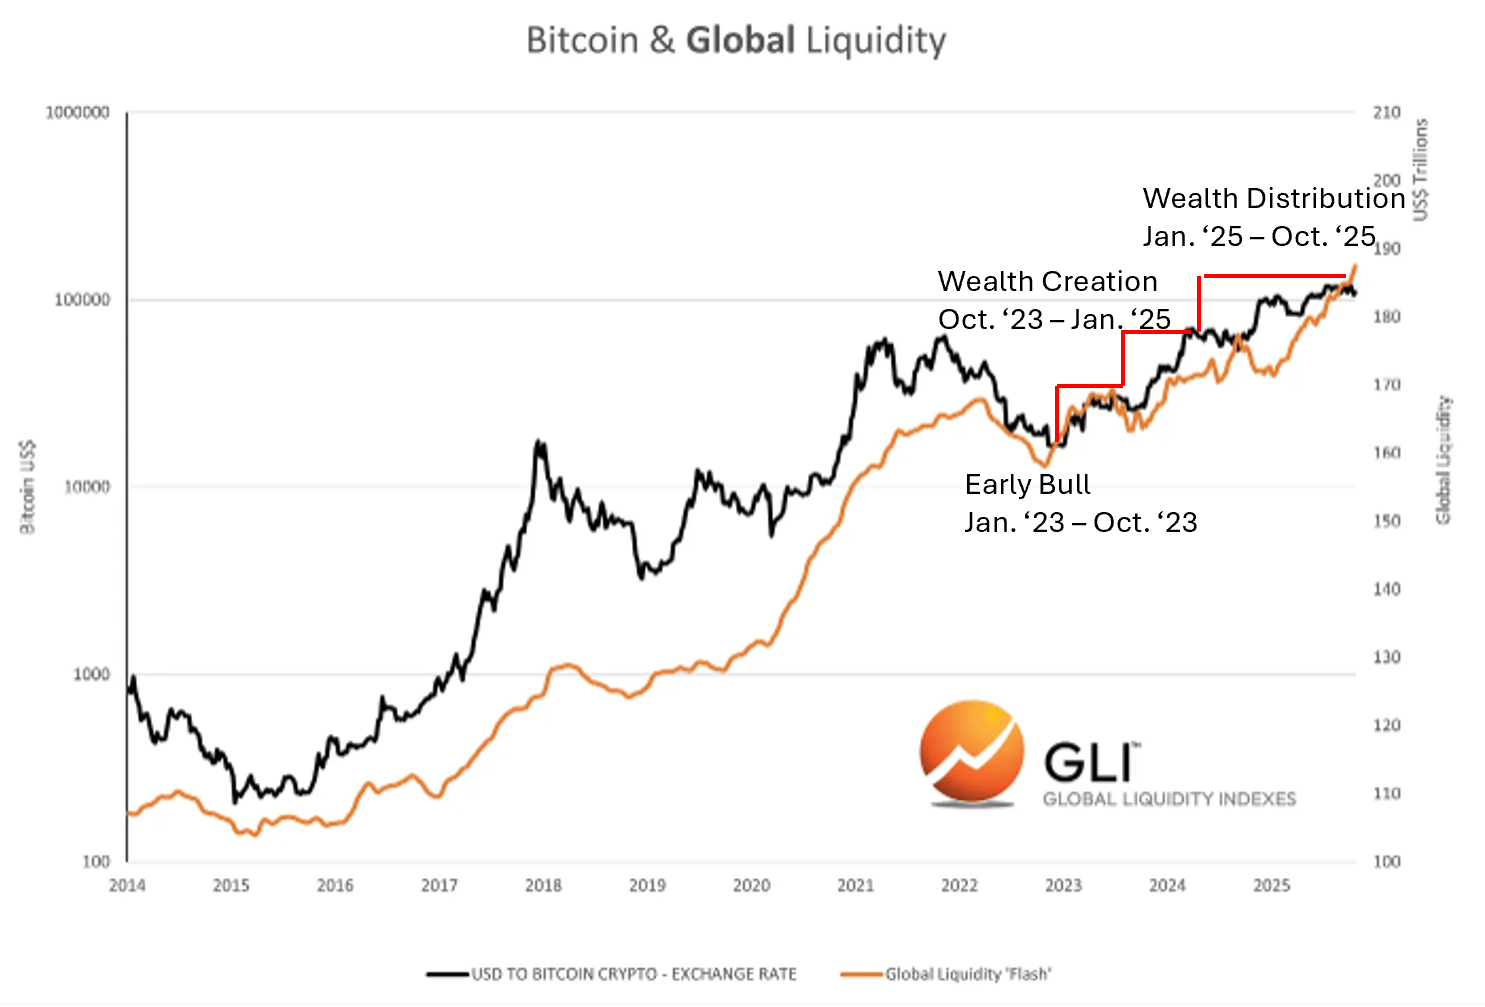
Wir wissen nicht, ob dies gerade jetzt geschieht. Wir wissen jedoch, dass die Krypto-Zyklen stets eng mit den Liquiditätszyklen verbunden waren.
Übereinstimmung mit den Krypto-Zyklen
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Rohölexporte des Nahen Ostens haben sich auf 98 % des Vorkriegsniveaus erholt! Ein Bericht von JP Morgan zeigt, dass der „Oil Scarcity Trade“ abkühlt, aber die Energieinflation bleibt hartnäckig.
Das Analystenteam von JPMorgan, darunter Natasha Kaneva, erklärte in einem Bericht vom 29. September: "Die zentrale Lebensader für Ölexporte im Nahen Osten wird wieder durchlässig." Für eine Region, die sich immer noch im Kriegszustand befindet, sei dies "eine bedeutende Erholung", auch wenn die Wiederherstellung nicht gleichmäßig verlaufe.
Anthropic enthüllt Schwächen beim 2-Billionen-Dollar-Börsengang: 47 % des Umsatzes abhängig von Amazon und Google, von jedem verdienten Dollar gehen 16 Cent an andere
Die Prospektauskunft von Anthropic zeigt, dass im Jahr 2025 etwa 47% seines Umsatzes über die Cloud-Plattformen von Amazon und Google abgewickelt werden, was einen deutlichen Anstieg gegenüber 11% im Jahr 2023 darstellt. Für jeden Dollar Cloud-Umsatz muss Anthropic etwa 16 Cent Vertriebsgebühr an die Plattformen zahlen, was sich im Jahr auf insgesamt rund 351 Millionen US-Dollar summiert. Darüber hinaus fungieren diese beiden Technologieriesen zugleich als Investoren, Anbieter von Rechenleistung, Vertriebspartner und direkte Konkurrenten von Anthropic.
Der Wettkampf um KI-Rechenleistung verschärft sich! Anthropic legt Verträge in Höhe von 84,5 Milliarden US-Dollar offen, deutlich mehr als die Schätzung im Mai. SpaceX (SPCX.US) beschleunigt sein KI-Wachstumsmodell weiter.
Berichten zufolge hat Anthropic zugestimmt, SpaceX nahezu das Doppelte der zuvor geschätzten Gebühren für Rechenleistung zu zahlen.
Krypto-Preise
Mehr


