
G7-Wechselkurse: Der US-Dollar dürfte eine neutral bis leicht starke Position beibehalten

Seit Mai sind Nicht-US-Währungen gegenüber dem US-Dollar allgemein unter Druck geraten, selbst Währungen mit hohen Zinserhöhungserwartungen wie der Yen und der Euro haben erheblich abgewertet.Dies steht nicht nur im Zusammenhang mit dem Rückgang der Zinserwartungen in einigen Volkswirtschaften, sondern wird auch von anderen Faktoren wie fiskalischen Risiken beeinflusst.
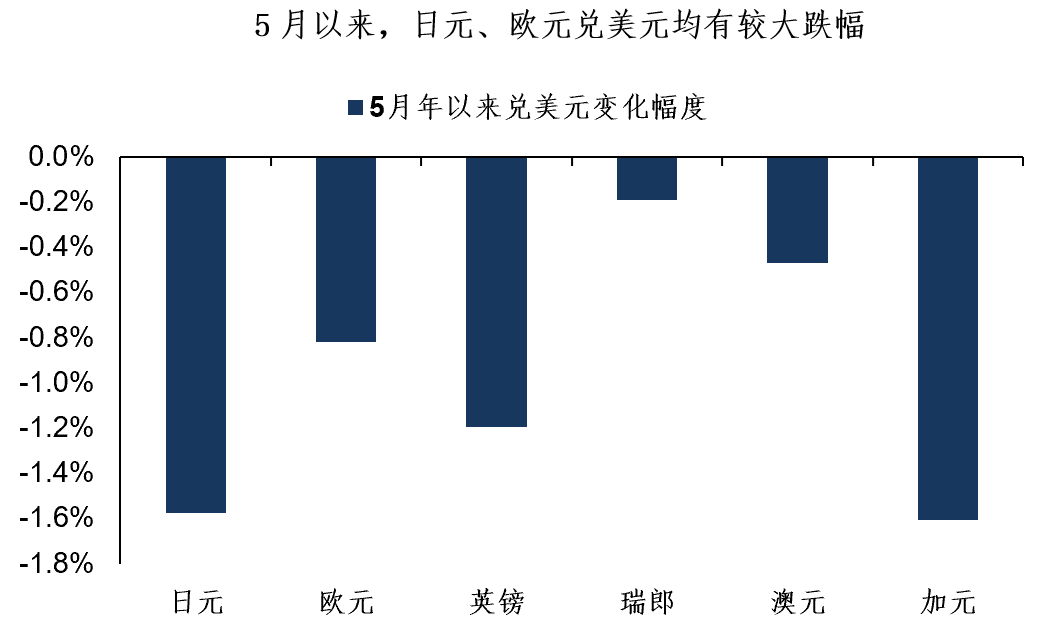
Beeinflusst durch eine marginale Entspannung der geopolitischen Risiken sowie schwächere Wirtschaftsdaten einiger Volkswirtschaften, gab es bei den vom Markt eingepreisten Zinserwartungen Rückgänge in unterschiedlichem Ausmaß. Unter Berücksichtigung von fiskalischen Risiken und der Frage, ob die Zinserwartungen robust bleiben, glaube ich, dass mittelfristig unter den G7-Währungen [USD, AUD] > [JPY] > [EUR, GBP, CAD] zu bewerten sind.
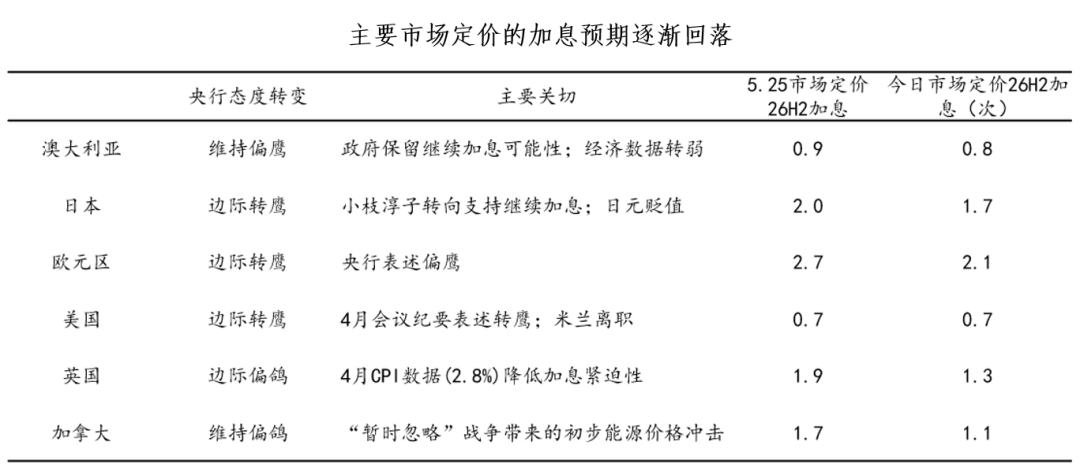
Konkret zu den einzelnen Währungen:
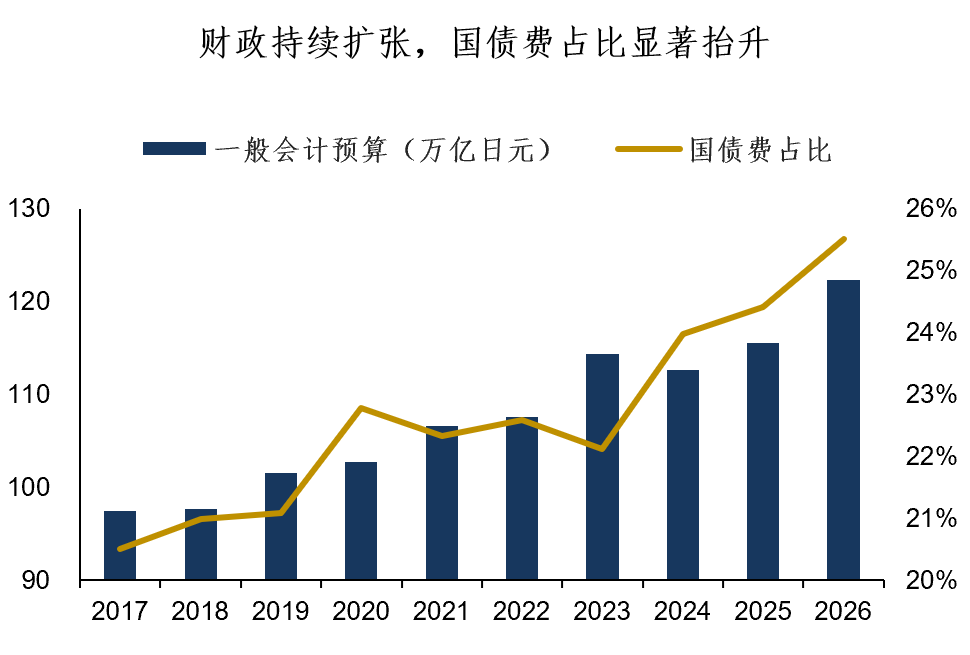
Beim Yen fällt auf, dass trotz Interventionen der BOJ bei der 160er Marke die Schwäche des Yen kaum geändert werden kann. Aus Sicht des Zinsdifferentials liegt der Unterschied zwischen Japan und den USA selbst mit einer möglichen Zinserhöhung der BOJ weiterhin bei fast 3 Prozentpunkten, das Zinsdifferenzial befördert Carry Trades; hinzu kommt die stetige Ausweitung des Haushaltsbudgets, wobei der Anteil der Schuldendienstkosten deutlich gestiegen ist, was das fiskalische Misstrauen fördern und die Yen-Schwäche weiter verstärken könnte.
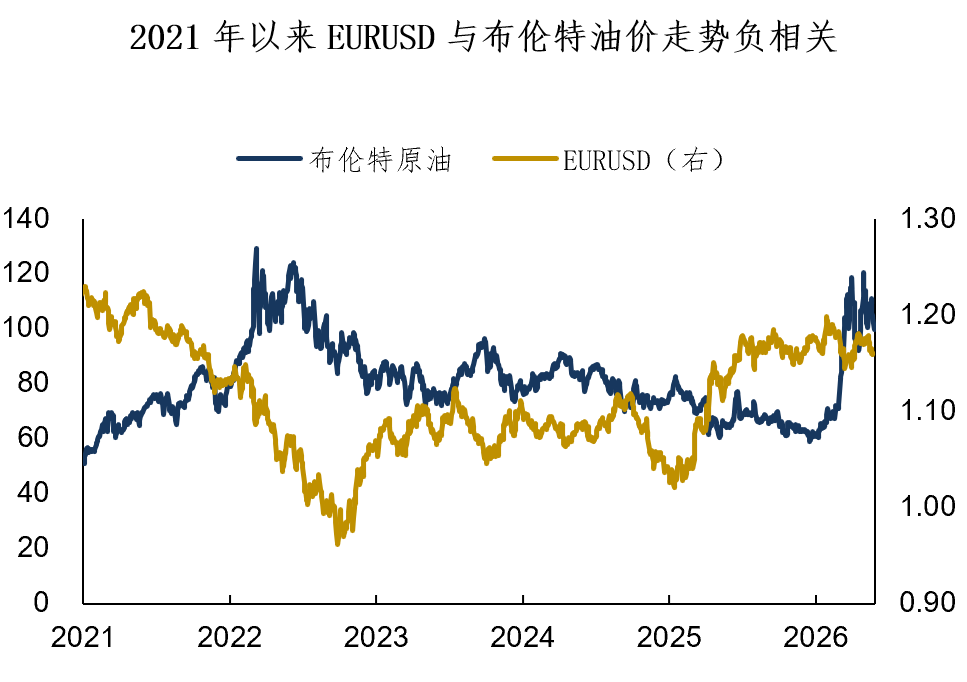
Die Energieversorgungsstruktur der Eurozone weist eine signifikante Fragilität auf, insbesondere in Kernländern wie Italien und Deutschland, deren Öl- und Gasverbrauchsanteil deutlich über dem weltweiten Durchschnitt liegt. Seit 2021 besteht zwischen EURUSD und dem Brent-Ölpreis eine starke negative Korrelation, der Wechselkurs des Euro spiegelt eher eine von Stagflation getriebene Abwertung als eine durch inflationäre Zinserhöhungen getriebene Aufwertung wider. Unter Berücksichtigung der Fundamentaldaten, der Fragilität der Energieversorgung und geopolitischer Risikofaktoren dürfte der Euro weiterhin schwach bleiben.
Im Vergleich dazu bleibt die Inflation in den USA, befeuert durch AI, weiterhin relativ hartnäckig. Im Unterschied zum Rückgang der Kerninflation in anderen Ländern könnten steigende Transportkosten und die Expansion der AI-Industrie dazu führen, dass die Inflation in den USA trotz einer Entspannung der militärischen Situation hartnäckig bleibt. Hinzu kommen die restriktiven politischen Signale der Fed auf der Sitzung im April und das Ausscheiden des tauben Fed-Mitglieds Mylan, wodurch sich der Zinsabstand zwischen den USA und Nicht-US-Ländern wieder ausweitet und den US-Dollar im Mai stärkt.
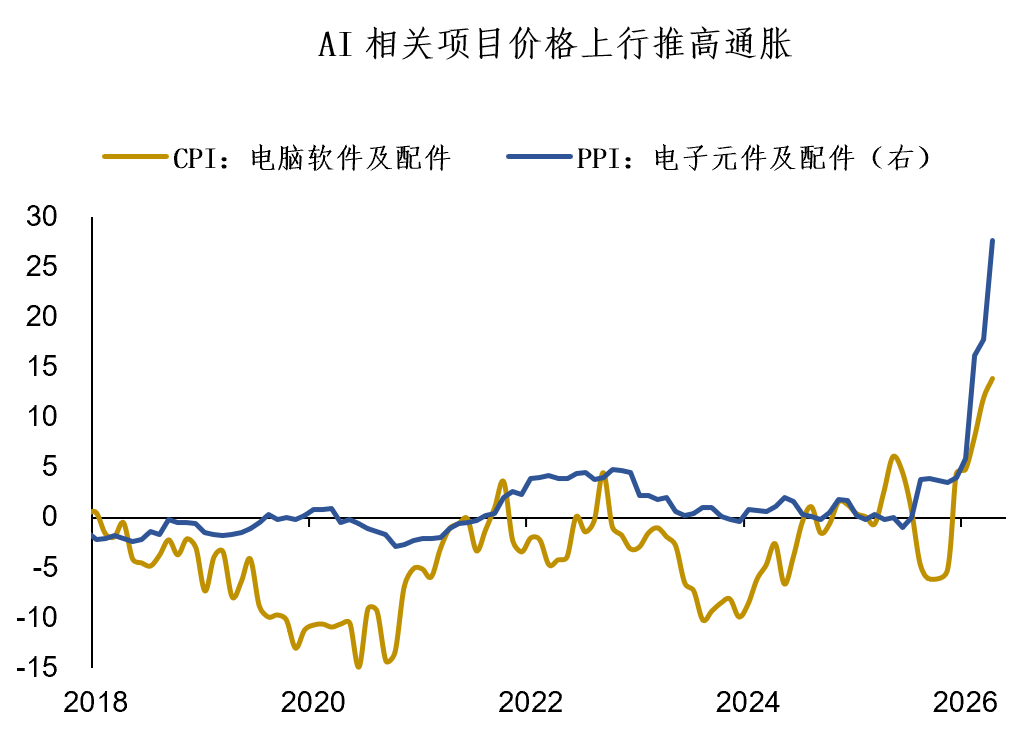
Es ist nicht zu leugnen, dass traditionelle US-Aktienmärkte unter Druck stehen und die Verschuldungsfähigkeit der privaten Haushalte nachlässt. Vor diesem Hintergrund haben sich auch die Erwartungen von Haushalten und Unternehmen verschlechtert. Da jedoch bei den Fundamentaldaten eine Übertragung der schwächeren Erwartungen auf reale Wirtschaftsdaten zeitverzögert erfolgt, dürfte die Geldpolitik vorerst stabil bleiben. In diesem Zeitraum könnte der US-Dollar seine relativ starke Position unter den G7-Währungen wahren.
Zusammenfassung der heutigen Analyse:
1. Im April lag der Fokus der Wechselkurslogik auf den unterschiedlichen Zinserwartungen der Länder. Doch jetzt spiegeln sich die Sorgen über Stagflationsrisiken und fiskalische Risiken zunehmend in der Bewertung der Nicht-US-Währungen (Yen, Euro) wider.
2. Im Vergleich dazu bleibt die US-Inflation, angetrieben durch die Entwicklung der AI-Branche, relativ hartnäckig. Die Verschlechterung der Erwartungen der Marktteilnehmer reicht nicht aus, um eine geldpolitische Wende auszulösen. Kurzfristig dürfte der US-Dollar unter den G7-Währungen weiterhin eine leicht stärkere Tendenz zeigen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Musk zeigt seine „AI-Ambitionen“ bei Chip-Herstellung und autonomen Fahrzeugen: Terafab will innerhalb eines Jahres zehn Chipdesigns testen, Cybercab strebt nach achtfacher Monatssteigerung in Dallas.
Elon Musk sendet ein neues KI-Signal: Er setzt gleichzeitig stark auf Chipproduktion und autonome Fahrzeugflotten.

Gewinnprognose | ASML (ASML.US) KI-Prämie steht vor großer Q3-Gewinnprüfung – EUV-Aufträge und Prognosen könnten über den Aktienkurs entscheiden
Der Lithografie-Maschinen-Gigant ASML wird seine Ergebnisse für das dritte Quartal am 14. Oktober (Mittwoch) vor US-Börsenbeginn veröffentlichen. Der Markt erwartet derzeit, dass der Umsatz im dritten Quartal etwa 11,66 Milliarden Euro beträgt, was etwa 13,2 Milliarden US-Dollar entspricht; der erwartete Gewinn je Aktie liegt bei etwa 12,47 US-Dollar.
Das neue iPhone soll um 15% weniger bestellt werden, der Marktwert von Apple (AAPL.US) ist zeitweise um hundert Milliarden Dollar geschrumpft! JPMorgan beruhigt den Markt: Dies ist eine saisonale Anpassung, kein Nachfrageeinbruch.
JPMorgan behält die Einstufung "Übergewichten" für Apple sowie das Kursziel von 340 US-Dollar bei.
Krypto-Preise
Mehr


