
Renminbi: Der Ostwind und Westwind an der 6,8-Schwelle

Morning FX
Obwohl ich einen Anstieg des US-Dollars erwartet hatte, hat mich die Heftigkeit dieser Dollar-Rally dennoch überrascht.
Der US-Dollar-Index ist in der vergangenen Woche um mehr als 1 % gestiegen, wodurch sowohl USDCNY als auch USDCNH wieder die Marke von 6,8 erreicht haben. Am Mittwoch stieg das Handelsvolumen von USDCNY im Inland auf 71 Milliarden US-Dollar, das zweithöchste in diesem Jahr.Hinter dem erhöhten Handelsvolumen treten nun auch Marktmeinungsverschiedenheiten zutage.
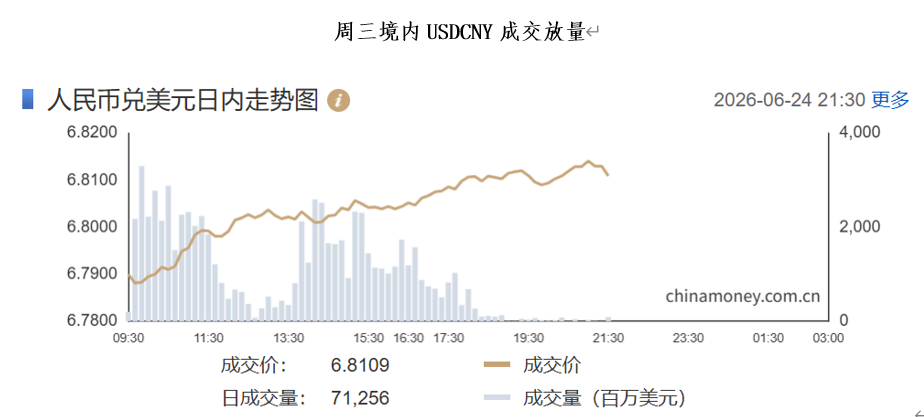
Wie ist der Wechselkurs des Renminbi zur Jahresmitte an der 6,8er-Marke zu bewerten? Hinter dem Tauziehen im Markt stehen zwei Kräfte – Ostwind und Westwind.
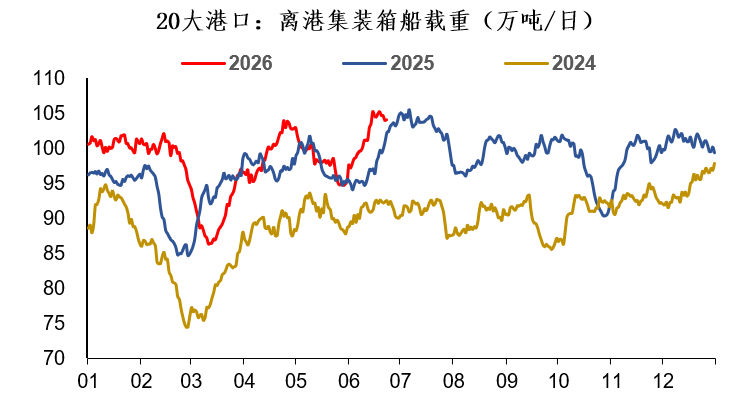
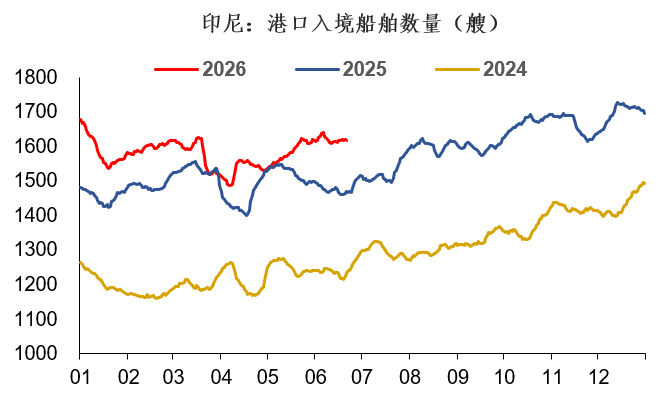
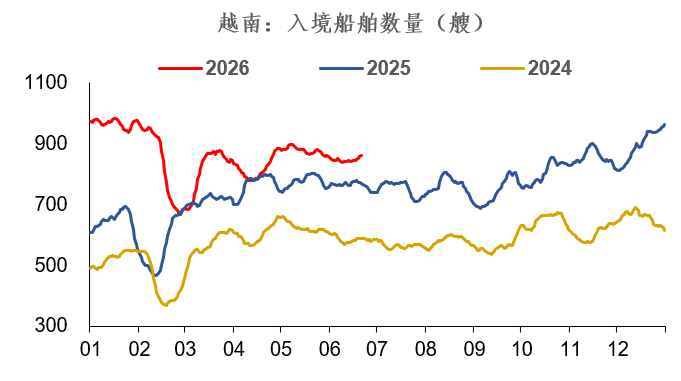
Schauen wir zunächst auf den Ostwind, die Kernlogik für eine Aufwertung des Renminbi – starke Exporte.Wie sehen die hochfrequenten Exportdaten zur Jahresmitte aus? Sie sind nach wie vor stark, sehr stark. Viele hochfrequente Daten zeigen deutlich:Unterschätzen Sie die chinesischen Exporte nicht leichtfertig.
Werfen wir einen Blick auf die Situation: Das sind die Umschlagzahlen in chinesischen Containerhäfen, mit einem jährlichen Wachstum von 5% bis 10%:
Dies sind Ankunftszahlen von Schiffen in Indonesien, mit einem jährlichen Wachstum von über 10 %:
Dies sind Ankunftszahlen von Schiffen in Vietnam, mit einem jährlichen Wachstum von über 10 %:
Betrachtet man den Devisenmarkt in diesem Jahr, so hat der Renminbi in einem Umfeld, in dem die meisten Nicht-US-Währungen schwierig tendieren, eine eigenständige Entwicklung gezeigt und wird teilweise sogar als Fluchtwährung wahrgenommen. Hauptgrund ist der starke Export – der wichtigste "Ostwind".Andererseits scheint sich zur Jahresmitte auch das Marktumfeld zu verändern; der „Westwind“ zeigt sich darin, dass die Umtauschrate gefallen ist.
Die Daten zeigen, dass die Export-Umtauschrate im April-Mai auf 60 % gesunken ist, ein deutlicher Rückgang gegenüber dem ersten Quartal (68 %) und unter dem saisonalen Durchschnitt. Nach Markteinschätzung verfolgen die Exportfirmen überwiegend die Strategie, Gewinne zu realisieren, wenn Kurse hoch sind, was dazu führt, dass Umtausche zu bestimmten Zeitpunkten und in Schüben erfolgen. Nach dem Höhepunkt der Umtausche im ersten Quartal hat die Bereitschaft zum Umtausch allmählich nachgelassen.
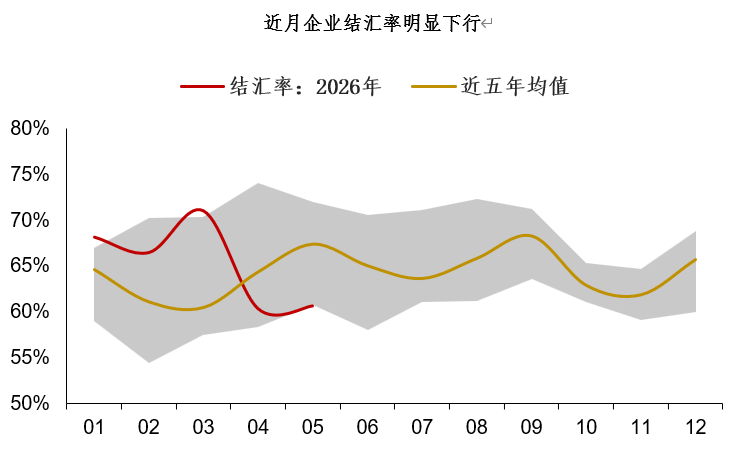
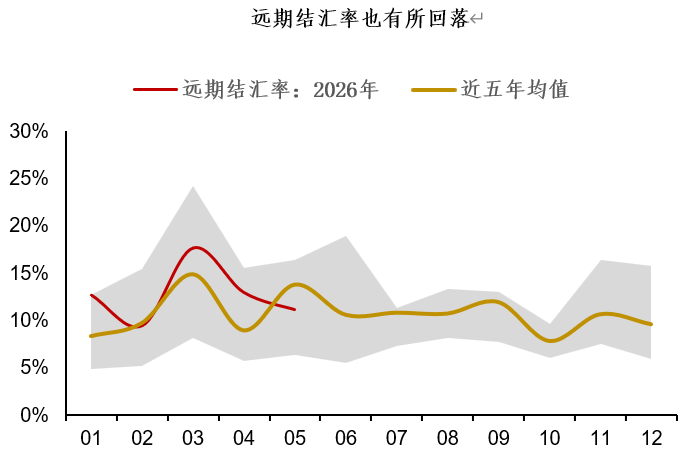
Warum ist in einem Aufwertungstrend die Umtauschrate der Unternehmen dennoch gesunken? Im Kern liegt das an den besonderen Marktbedingungen dieses Jahres. Obwohl der Renminbi aufwertet, weitet sich der Zinsunterschied zwischen den USA und China weiter aus – historisch gesehen ist das selten. Daher überlegen manche Firmenchefs, ob es sich lohnt, 4% Dollar-Einlagen zu halten, um eine Aufwertung des Renminbi auszusitzen. Die deutliche Dollarstärke zur Jahresmitte führt zudem zu einer noch zurückhaltenderen Haltung.
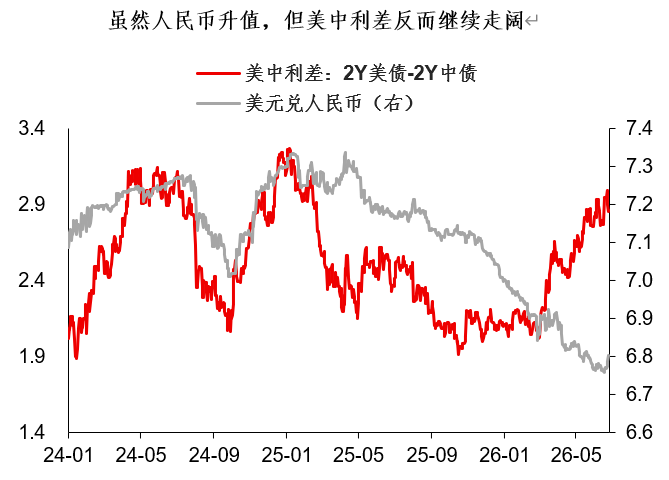
In dieser komplexen Lage mit Ost- und Westwind – wie sollte man den Renminbi-Wechselkurs zur Jahresmitte bewerten?Meiner Meinung nach bestimmt unter den diesjährigen Marktbedingungen das Leistungsbilanzkonto die Richtung, das Kapitalbilanzkonto das Tempo.Starke Exporte sind das Ass des Renminbi, dahinter stehen Logiken aus Industrie, Handel und Militär, die ich nicht näher ausführe, während externe Faktoren (einschließlich Dollar-Kurs, Zinsen usw.) in erster Linie das Tempo beeinflussen.
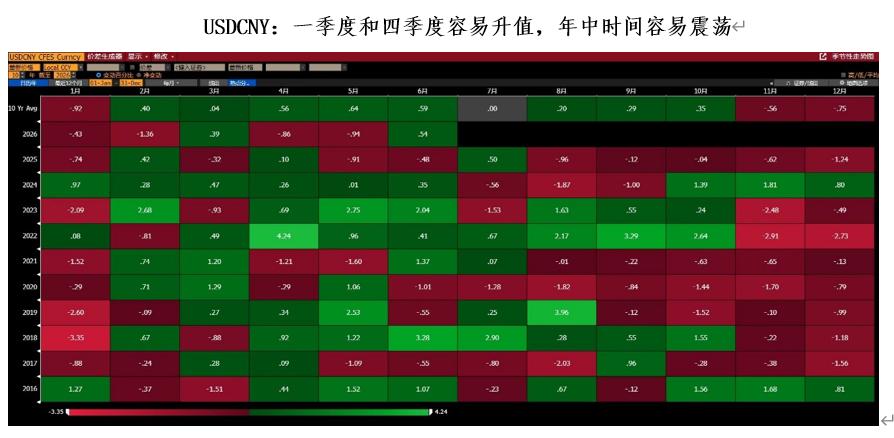
Strategisch wird der Ostwind mit hoher Wahrscheinlichkeit den Westwind übertreffen. Taktisch gesehen sind die zwei Richtungsbewegungen des USDCNY zur Jahresmitte eigentlich positiv, da sie weiteren Unternehmen die Gelegenheit geben, bei hohen Kursen umzutauschen. Hierzu noch einmal diese Schaubild:
Zusammenfassung der heutigen Analyse:
1. Diese Dollar-Rally ist äußerst dynamisch – USDCNY und USDCNH sind beide auf 6,8 zurückgekehrt. Hinter dem Tauziehen im Markt stehen Ostwind und Westwind als zwei entscheidende Kräfte;
2. Ostwind für den Renminbi-Wechselkurs – starke Exporte. Hochfrequente Indikatoren zeigen, dass das Exportklima zur Jahresmitte weiterhin kräftig ist (Umschlag in chinesischen, indonesischen, vietnamesischen Häfen usw.), was eine starke Stütze für den Renminbi bietet; Westwind für den Renminbi-Wechselkurs – sinkende Umtauschquoten. Die Umtauschnachfrage erfolgt punktuell und sprunghaft – die Dollar-Stärke zur Jahresmitte verstärkt das Zögern der Unternehmen;
3. Meiner Ansicht nach bestimmt in diesem Marktumfeld die Leistungsbilanz die Richtung des Renminbi, die Kapitalbilanz das Tempo. Starke Exporte sind das Ass für den Renminbi, der Ostwind übertrifft den Westwind. Um die Jahresmitte sind die Schwankungen des USDCNY sogar vorteilhaft und bieten mehr Möglichkeiten für günstige Umtauschgeschäfte. Gelegenheiten muss man nutzen – sie kommen so schnell nicht wieder.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wie haben quantitative Modelle den Rückgang der US-Aktien in dieser Woche überstanden?

Die gefährlichste Divergenz am US-Aktienmarkt: Normale Aktien sind bereits stark gefallen, wie lange können die KI-Giganten noch durchhalten?
Die deutlich verschärften finanziellen Bedingungen treffen gewöhnliche US-Aktien hart: Der Median der S&P 500-Komponenten ist um 15 % vom Höchststand gefallen, die Aktienrisikoprämie ist unter null gesunken. Steigende Renditen von US-Staatsanleihen und Ölpreise treiben den Finanzbedingungenindex stark nach oben und verursachen eine dramatische Verschlechterung der Markttiefe hinter der scheinbaren Ruhe des Index. Die Marktsegmentierung nimmt zu; ob gewöhnliche Aktien aufholen oder der Index nach unten konvergiert, bleibt die zentrale Ungewissheit.

Die Wall Street nennt Preise für die Zwischenwahlen: Der Demokratenfaktor steigt um 20 %, doch der Gesamtmarkt befindet sich weiterhin im „Blindbereich“.
Der von JPMorgan konstruierte "Demokraten-Faktor" ist seit August um etwa 20 % gestiegen, während der S&P 500 im gleichen Zeitraum nur um 2,6 % zulegte. Laut Prognoseplattformen ist die Wahrscheinlichkeit, dass die Demokraten beide Kongresskammern gewinnen, von 23 % im August auf 64 % gestiegen. Historische Daten von Goldman Sachs zeigen, dass diese Wahrscheinlichkeit bis zum Wahltag im Durchschnitt um etwa 5 Prozentpunkte zurückgeht. Es gibt deutliche Meinungsverschiedenheiten unter den Institutionen: JPMorgan empfiehlt, Rücksetzer zum Einstieg zu nutzen, während die Bank of America warnt, dass ein Durchmarsch der Demokraten zu einem Rückgang des Aktienmarktes von über 10 % führen könnte.

Krypto-Preise
Mehr


